


- share :
物流効率化法という言葉は聞いたことがあっても、自社が「特定荷主」に当たるのかどうかは分からないままではないでしょうか。基準は「年間9万トン以上」だとひとまず理解していても、自社の年間取扱貨物重量を正確に把握していなければ、判定のしようがありません。
特定荷主に当たるかどうかは、自社が持つデータを使えば、自分で判断できます。商品マスタ、出荷実績、運送契約の記録、車両の稼働記録、売上・仕入データなど、すでに社内にあるデジタルデータを、次の3点に沿って整理して集計する手順です。
- 自社が扱う貨物・取引が、データ上で第一種と第二種のどちらに当たるのか
- 法人としてどう集計すればよいのか
- 重量計がなくても、既存のデータから取扱貨物重量を算定できるのか
本記事では、年間9万トンの基準に当てはめる前に確認すべき区分・単位・算定方法を整理したうえで、自社データを使って特定荷主に該当するかどうかを判断する6ステップの自己診断方法を解説します。診断のために整えたデータは、荷待ち・荷役の改善にもそのまま使えます。
【本記事の要点】
- 特定荷主かどうかは「年間9万トン以上」だけでは決まらず、第一種・第二種を別々に判定する。
- 判定単位は法人であり、同一法人の拠点は集約し、親会社・子会社は別扱いにする。
- 非該当でも、診断で集めたデータは荷待ち・荷役の改善に使える。
特定荷主の判定ルール:区分・単位・基準
物流効率化法は、規模を問わずすべての荷主に荷待ち・荷役時間の削減やトラック輸送の効率化に努める努力義務を2025年4月1日から課しています。そのうえで、年間の取扱貨物重量が一定量を超える荷主を「特定荷主」に指定し、物流統括管理者(CLO)の選任、中長期計画の提出、定期報告等の義務を2026年4月1日から課す制度です。
この指定に当たるかどうかは、貨物・取引の区分、集計する法人の単位、9万トンという基準の当てはめ方の3点で決まります。順に確認します。
第一種荷主・第二種荷主の判定基準:運送契約と受渡し指示のどちらを握るか
第一種荷主と第二種荷主は、貨物を発送する側か受け取る側かという単純な立場では決まりません。また、拠点単位で「この拠点は第一種、あの拠点は第二種」と割り振れるものでもなく、貨物・取引ごとに区分が決まります。
2つの区分の違いは、次のとおりです。
| 特定第一種荷主 | 特定第二種荷主 | |
|---|---|---|
| 運送契約 | 自らトラック事業者等と締結する | 契約の当事者にはならない |
| 自社の立場 | 運送を委託する | 運転者に貨物の受渡し日時等を指示できる |
| 集計対象 | 自社が運送を委託した貨物 | 第一種として扱う貨物を除いた貨物 |
第二種の対象から第一種として扱う貨物を除くため、同じ貨物を第一種と第二種の両方へ二重に計上することはありません。
一方で、同一法人・同一拠点であっても、ある取引では自社が運送契約を結んで第一種に当たり、別の取引では取引先が手配した運送の受渡しだけを担い第二種に当たる、ということは起こり得ます。「発荷主だから第一種、着荷主だから第二種」という単純な図式で判断すると、実際の契約関係や指示系統と食い違いかねません。
自社の取引ごとに、運送契約の当事者と、受渡し日時を指示している主体の両方を確認することが、この後の集計作業の前提になります。
出典・参照:
判定単位は法人:同一法人の拠点は集約し、グループ会社は別扱いにする
特定荷主の判定は、事業所単位でもグループ企業単位でもなく、法人単位で行います。同一法人が複数の工場、倉庫、営業所を持っている場合は、それらの拠点で取り扱う貨物重量を全社で合算して判定します。一方、親会社と子会社は別法人であるため、重量を合算せず、それぞれ独立して判定する扱いです。
グループ全体の取扱重量が9万トンを超えていても、個々の法人がそれぞれ9万トン未満であれば、いずれの法人も特定荷主の指定基準には達しません。
この単位の違いは、拠点数の多い中小企業ほど影響が大きくなります。複数拠点を持つ会社は、まず「どの拠点が自社と同一法人か」を洗い出しておくことが、次の基準の当てはめと重量算定の前提です。
出典・参照:
「年間9万トン」だけでは特定荷主かどうか判定できない
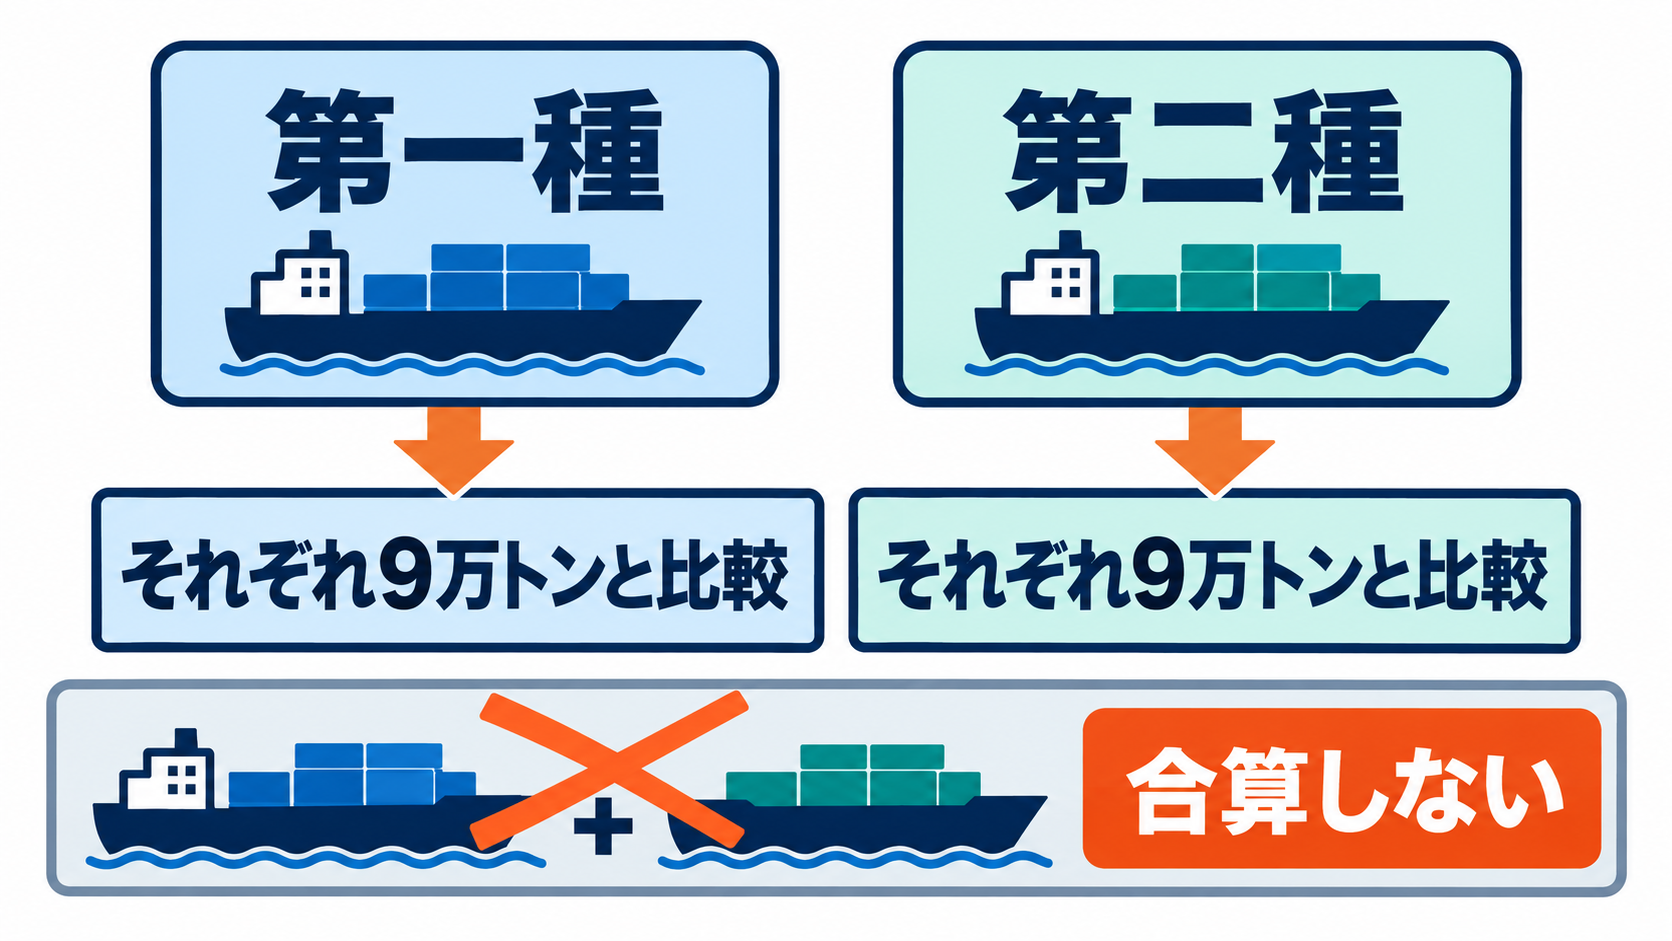
最後に確認が必要なのは、「9万トン」という基準の当てはめ方です。物流効率化法理解促進ポータルの解説によれば、特定荷主の指定基準は「特定第一種荷主」「特定第二種荷主」という2つの区分にそれぞれ設けられており、どちらも前年度の取扱貨物重量が9万トン以上であることを基準としています。したがって、9万トンの基準に当てはめるのは、自社の総取扱重量ではなく、区分ごとに集計した重量です。
第一種分と第二種分を合算すると9万トン以上になる場合でも、区分ごとに集計して両方とも9万トン未満であれば、指定基準には該当しません。一方、合算した重量にかかわらず、どちらか一方の区分が9万トン以上であれば、その区分は指定基準に該当します。
つまり、区分ごとに集計し、区分ごとに9万トン以上かどうかを判定することが欠かせないのです。
出典・参照:
重量計がなくても使える取扱貨物重量の推計方法
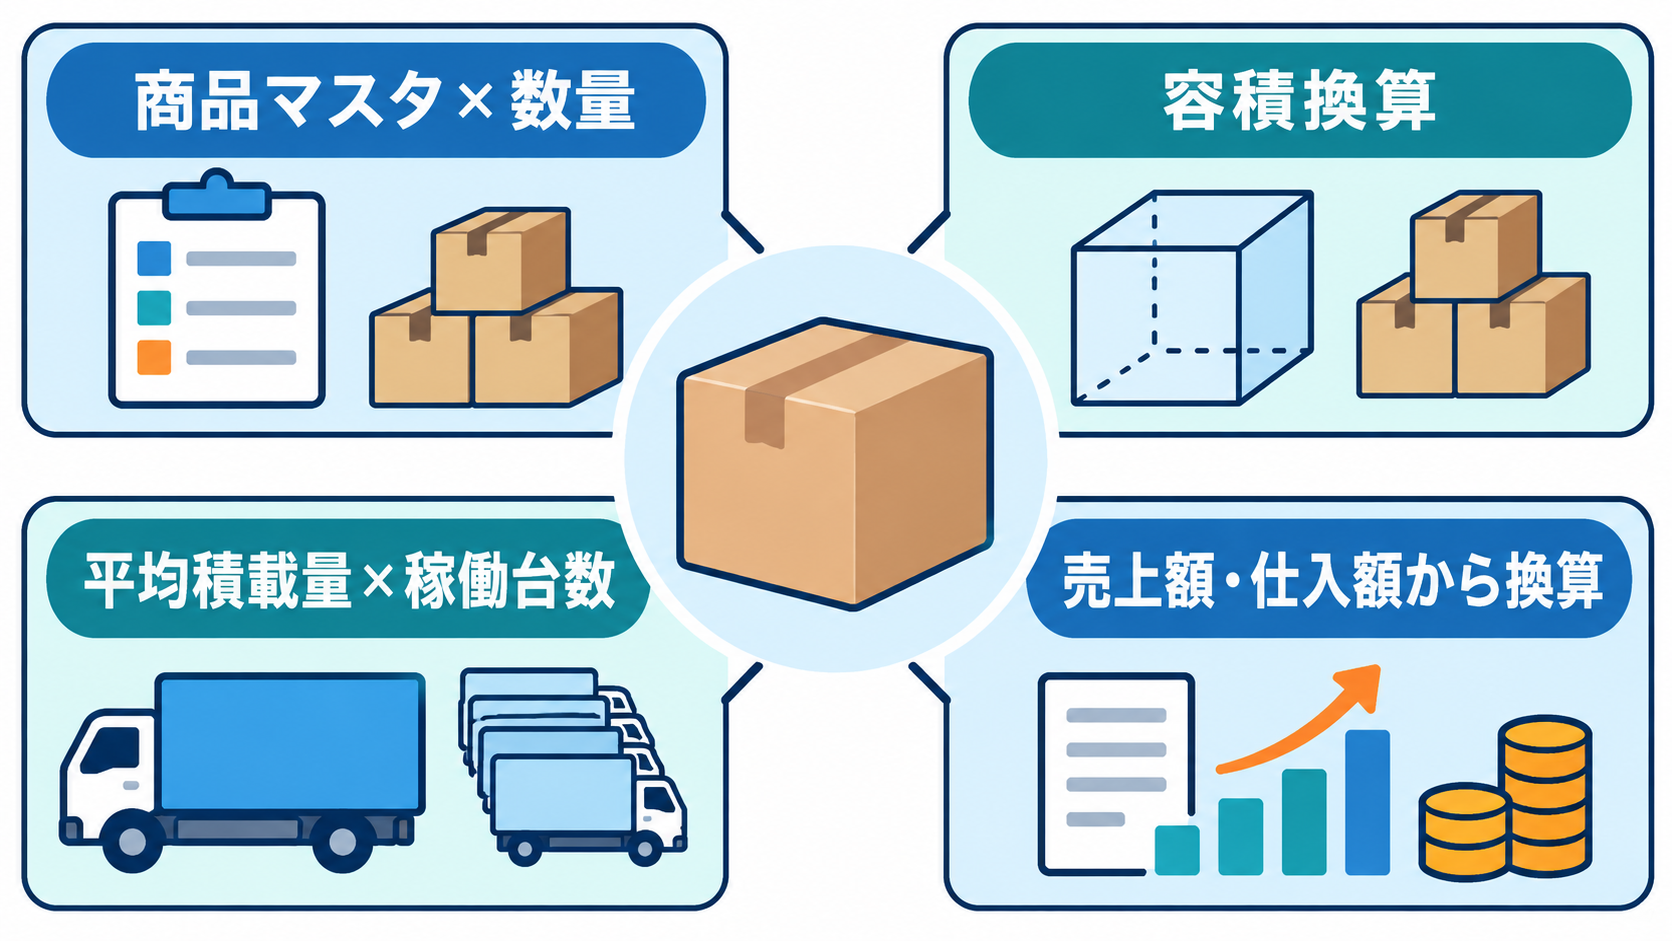
年間取扱貨物重量は、実際に重量計で計測した数値を使うのが最も確実です。ただし、すべての拠点に計量設備があるとは限りません。経済産業省の説明資料には、実測以外にも複数の代替算定方法が示されています。代表的なものは次のとおりです。
- 商品マスタに登録された単品重量×出荷数量から算出する方法
- 貨物の容積を重量に換算する方法
- トラックの平均積載量×稼働台数から算出する方法
- 売上額や仕入額から重量を換算する方法
どの方法を使うかは、自社がどのデータを継続的に記録しているかで決まります。商品マスタが整備されている会社は数量ベースの算出が最も精度を出しやすく、そうでない会社には車両台数や金額からの換算が現実的な選択肢です。複数の方法を組み合わせて算定することも認められています。
単位数量当たりの重量や平均積載量は、実際の計測が難しければ、サンプル調査で設定することもできます。経済産業省が公開する「重量算定フォーマット」は、小売事業者が判断の目安として使える資料です。詳細な算定式や適用条件は、経済産業省の説明資料と農林水産省の手引書に一覧があります。
出典・参照:
執筆者
株式会社MU 代表取締役社長
山田 元樹
社名である「MU」の由来は、「Minority(少数)」+「United(団結)」という意味。企業のDX推進・支援を過去のエンジニア経験を活かし、エンジニア + 経営視点で行う。DX推進の観点も含め上場企業をはじめ多数実績を持つ。