


特定荷主の自己診断:6ステップで自社の該当・非該当を確認する
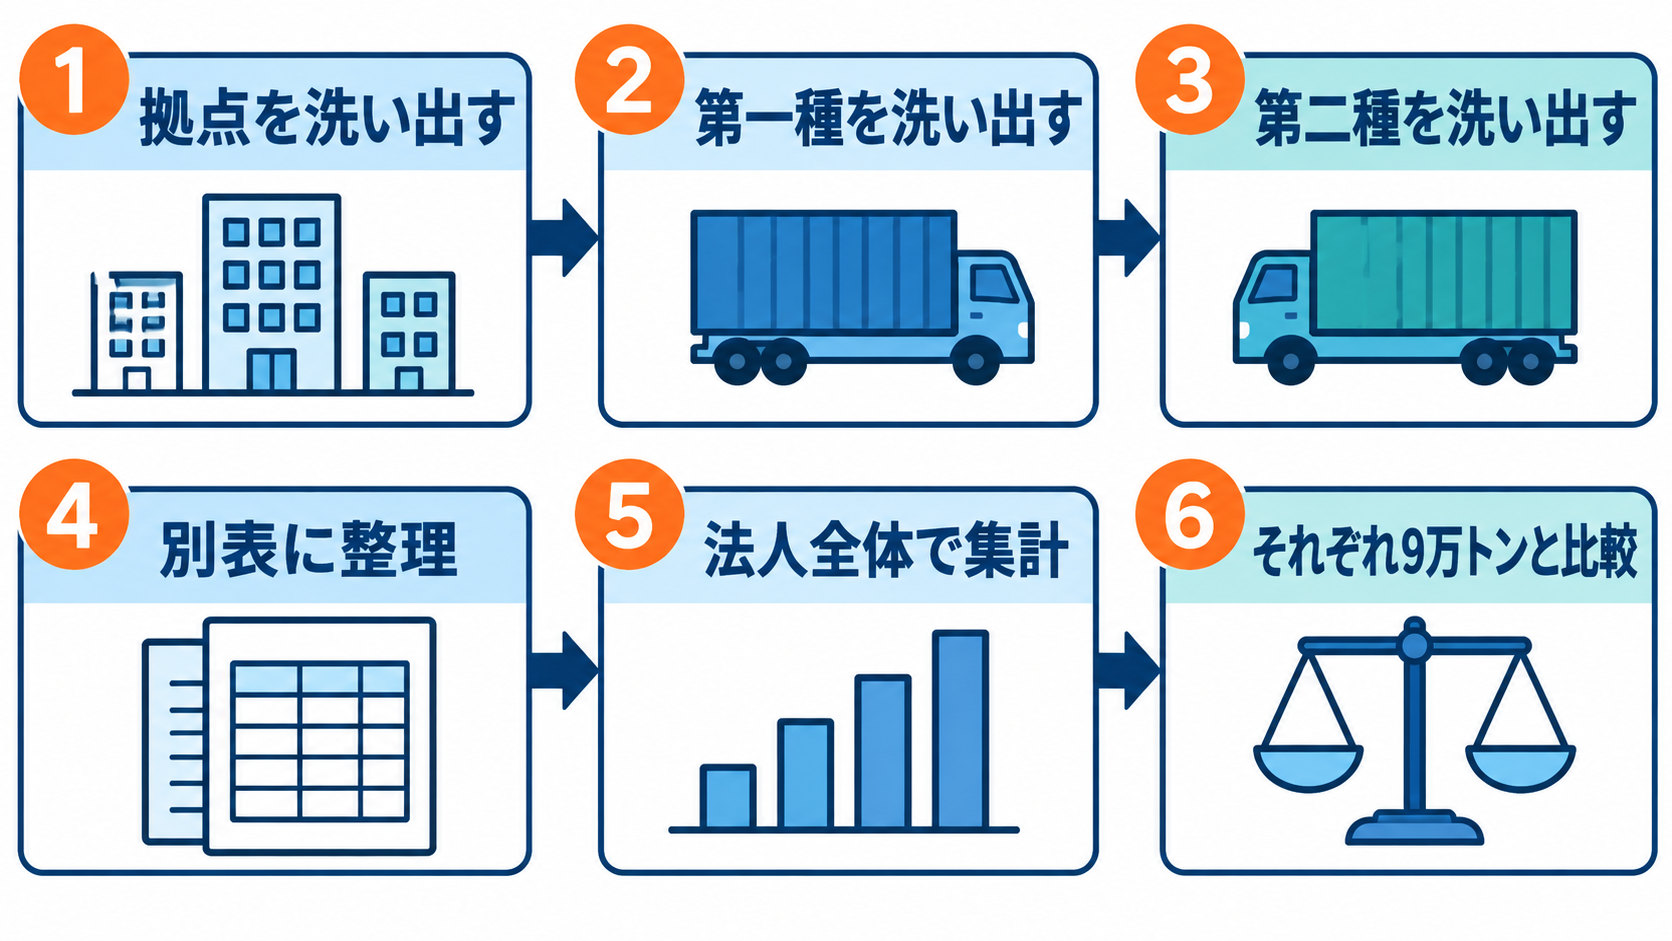
ここまでの区分・単位・算定方法を踏まえ、自社が特定荷主に該当するかどうかを次の6ステップで確認します。各ステップは拠点そのものではなく、拠点が扱う貨物・取引の実態を基準に判定します。作業の中心は、運送契約、受渡し、取扱重量という3種類のデータを、区分と法人の単位で整理して集計することです。
ステップ1:対象法人の拠点を洗い出す
まず、社内の拠点一覧や組織情報をもとに、自社と同一法人に属する拠点をすべてリストにします。親会社・子会社の拠点は、別法人として今回のリストの対象外です。各拠点が扱う貨物・取引の区分は、次のステップで個別に確認します。
ステップ2:自社が運送契約を結ぶ貨物・取引を第一種として洗い出す
リストにした拠点が扱う貨物・取引のうち、自社がトラック事業者等と運送契約を締結し、運送を委託しているものを、運送契約の一覧や運賃の支払記録などから洗い出します。ここに該当する貨物・取引が、特定第一種荷主としての集計対象になります。
ステップ3:自社が受渡しだけを担う貨物・取引を第二種として洗い出す
同じ拠点が扱う貨物・取引のうち、運送契約の当事者にはならず、運転者に対して受渡し日時等を指示する立場にあるものを、入出荷の予定や納品条件の記録などから洗い出します。ステップ2で第一種として計上した貨物・取引は、ここでは対象から除きます。
ステップ4:第一種・第二種を貨物・取引単位で別表に整理する
ステップ2・ステップ3で洗い出した貨物・取引を、第一種・第二種の別表に整理します。表計算ソフトなどで、貨物・取引ごとに区分の列を設けておくと、あとの集計が楽になります。同じ貨物・取引を両方の表へ二重に計上しないことが、この段階で最も重要な確認点です。
ステップ5:拠点別に集計し、法人全体の重量を試算する
第一種の表、第二種の表それぞれについて、拠点ごとの年間取扱貨物重量を集計し、同一法人に属する拠点の合計を試算します。実測データがあればそれを使い、なければ商品マスタの単位重量×出荷・入荷の数量、車両台数×積載量、売上額・仕入額など、自社で継続的に記録しているデータに合う算定方法を選びます。
ステップ6:区分ごとの試算結果が9万トン以上かどうかを判定する
第一種の合計、第二種の合計が、それぞれ9万トン以上かどうかを、区分ごとに独立して確認します。いずれかの区分で9万トン以上であれば、その区分について特定荷主の指定基準に該当し、指定に向けた届出の対象となります。両区分とも9万トン未満であれば、指定基準には該当しません。
該当した場合に発生する義務と罰則
いずれかの区分で9万トン以上に該当した場合は、2026年4月1日から施行される特定事業者向けの義務が発生します。
- 国への指定の届出(基準に該当した年度の翌年度の5月末まで)
- 物流統括管理者(CLO)の選任
- 中長期計画の提出(2026年度分は10月末が提出期限)
- 定期報告(指定年度の翌年度から毎年度7月末)
これら4つの手続は、原則として電子システム(e-Gov)から申請します。申請にはGビズIDの取得が必要です。
指定基準に該当するにもかかわらず届出をしなかった場合や、虚偽の届出をした場合は、50万円以下の罰金の対象となる可能性があります。自社の重量を算定した記録は、届出後も見直しの根拠として残しておく必要があります。
出典・参照:
まとめ:判定に使う自社データは、物流改善にも使える
特定荷主に当たるかどうかは、「9万トン以上か」だけでは決まりません。貨物・取引の区分、法人単位、算定方法という3つの確認を、自社のデータで積み上げて初めて判断できます。
この判定に使う運送契約、受渡し、取扱重量のデータは、該当か非該当かにかかわらず、取扱量が大きい拠点や受渡しを担う拠点を把握し、荷待ち・荷役の改善に優先して取り組む拠点を選ぶ材料になります。
荷待ち・荷役時間の削減に努める努力義務は、2025年4月1日から規模を問わずすべての荷主に課されているためです。特定荷主に該当するかどうかの判定は、同時に、自社の物流改善に使えるデータの棚卸しに他ならないのです。
執筆者
株式会社MU 代表取締役社長
山田 元樹
社名である「MU」の由来は、「Minority(少数)」+「United(団結)」という意味。企業のDX推進・支援を過去のエンジニア経験を活かし、エンジニア + 経営視点で行う。DX推進の観点も含め上場企業をはじめ多数実績を持つ。