


- share :
請求書を出したあと、いつどの取引先からいくら入金があったかを確認する作業に、月末になるたびに時間を取られていないでしょうか。
- 振込名義が請求先名と一致しない
- 複数の請求がまとめて1回で入金される
- 振込手数料が差し引かれて金額が合わない
こうした例外が積み重なると消込は後回しになり、未回収への気づきも遅れます。そこで、「請求書発行システムを入れれば解決する」と考えたくなりますが、ちょっと待ってください。製品を選ぶ前に整理しておくべきことがあるのです。
本記事では、ツール選びより先に整えるべき「請求ID・取引先マスタ・状態」の統一、インボイス制度と電子帳簿保存法が求めること・求めないこと、実名事例4社に見る4つのステップ、そして月間の請求件数と例外の発生頻度から自社の段階を診断する方法を解説します。会社の規模ではなく実数で測ることで、自社が今どの段階にいて、何から手をつければよいかを判断できるようになります。
【本記事の要点】
- 最初の1歩は、ツール選定ではなく「請求ID・取引先マスタ・状態」の統一である
- 消込は完全一致・候補一致・要確認・不明に分け、誰が何を根拠に確定するかを決める
- 自動化の目的は自動化率ではなく、誤消込と誤督促を防ぎ、未回収を早く見つけることである
請求書発行と入金消込、最初にすべきは「ツール選び」ではない
専任の経理担当を置けない中小企業は珍しくありません。日本・東京商工会議所が2024年に行った調査では、売上高1,000万円以下の事業者の92.0%が1人で経理事務を担い、78.1%は専任の従業員がいませんでした。さらに、インボイス制度の導入後、82.2%が事務負担の増加を感じているという結果も出ています。
入金消込の現場も同様です。Sansanが2024年に行った調査によると、入金消込に課題を感じる担当者は71.7%、入金確認を目視で行っている担当者は88.0%にのぼります。
課題として多く挙がったのは、次の3つです。
| 課題 | 割合 |
|---|---|
| 振込名義人と請求先名の突合 | 24.2% |
| 複数請求の合算入金 | 19.4% |
| 一部入金・過不足金 | 17.6% |
名義の違い、合算入金、過不足という「例外」の処理が、課題の上位を占めています。
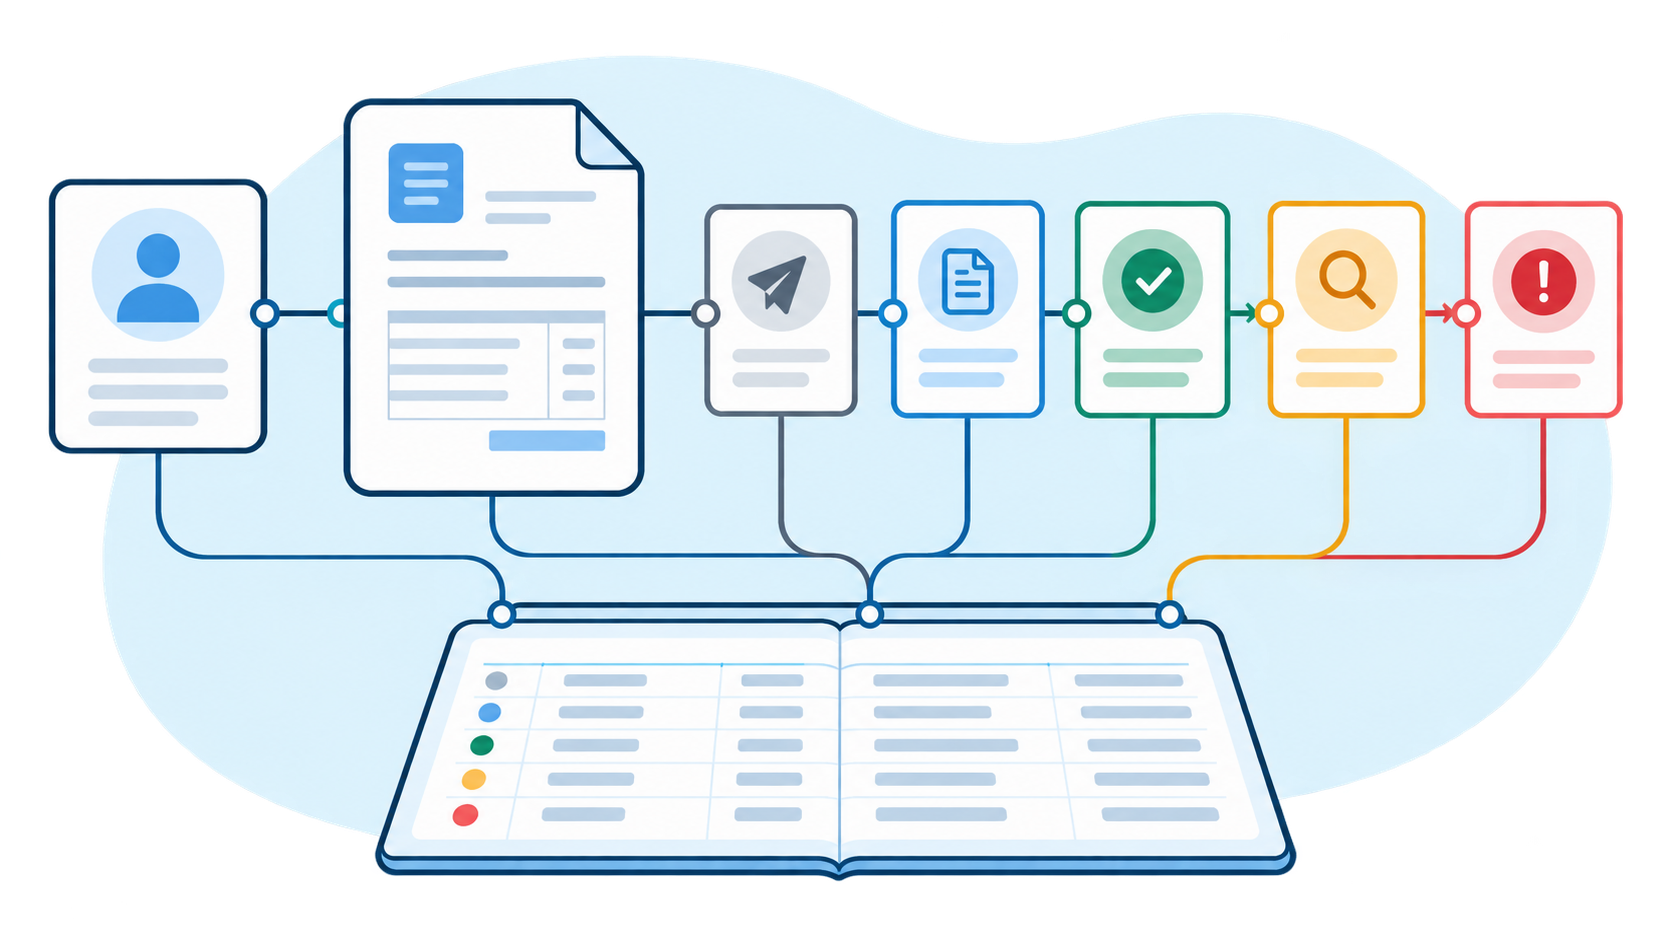
こうした悩みに対し、請求書発行システムや消込ツールの比較記事は数多くあります。しかし、製品を選ぶ前に決めておくべきことがあります。それは、請求ID・取引先マスタ・状態という3つの情報を1つに統一し、発行から回収までを1本の線でつなぐことです。具体的には、次のとおりです。
- 請求ID:請求書ごとに固有のIDを振る
- 取引先マスタ:取引先の正式名称と想定振込名義をひもづける
- 状態:未送付・請求済み・入金済み・要確認・期限超過といった状態を1か所で管理する
この土台があって初めて、どのツールを使うかという判断が意味を持ちます。
この土台を整えたうえで、次に取り組むのが、発行から回収までを整える4つのステップです。制度が求めること・求めないことを確認したうえで、次章以降で、実際に取り組んだ企業の事例とあわせて解説します。
出典・参照:
インボイス制度・電子帳簿保存法が求めること、求めないこと
制度対応と業務効率化を混同すると、必要のない作業まで増やしてしまいます。ここで一度、2つの制度が請求書の何を求めているのかを整理します。
インボイス制度:記載事項と経過措置
適格請求書を交付できるのは、登録を受けた適格請求書発行事業者に限られます。相手方である課税事業者から求められた場合、原則として交付し、その写しを保存する義務があります。
適格請求書の記載事項は、法定のものと、運用上の項目とに分かれます。
| 区分 | 項目 |
|---|---|
| 法定の記載事項 | 発行事業者名・登録番号、取引年月日、取引内容、税率ごとの対価額と適用税率、税率ごとの消費税額等、交付先名 |
| 運用上の項目(法定ではない) | 請求番号、想定振込名義 |
運用上の項目は、二重発行の防止や入金との突き合わせに役立ちます。法定の記載事項とは別のものとして区別しておくと、制度対応と業務効率化を混同せずに済むでしょう。
2026年9月時点の経過措置も押さえておきます。免税事業者など適格請求書発行事業者以外からの課税仕入れについて、仕入税額控除は2026年9月30日まで80%、2026年10月1日から2028年9月30日は70%です。この後も段階的に控除率が下がっていく設計になっているため、古い情報に残る割合をそのまま使わないよう注意が必要です。
出典・参照:
電子帳簿保存法:請求書PDFの保存方法と猶予措置
メール添付のPDFやクラウド、EDI等でやり取りした請求書・領収書は、法人税・所得税の保存義務者であれば原則としてデータのまま保存します。受け取った請求書だけでなく、自社が発行して送ったデータも対象です。保存時には、次の3つが原則として求められます。
- 画面や書面へすぐに出力できる環境
- 改ざん防止の措置
- 検索性の確保
保存要件に従えなかったことについて「相当の理由」があると税務署長が認め、税務調査の際にデータのダウンロードと出力書面の提示に応じられる場合は、改ざん防止や検索等の要件が猶予されます。
ただし、対応できる環境が整っているのに人手不足等の事情なく実施しない場合は対象外です。無条件の紙保存容認ではない点に注意してください。個別の適用可否は、税理士または所轄の税務署に確認することをおすすめします。
出典・参照:
執筆者
DXportal編集長
町田 英伸
自営での店舗運営を含め26年間の飲食業界にてマネージャー職を歴任後、Webライターとして独立。現在はIT系を中心に各種メディアで執筆の傍ら、飲食店のDX導入に関してのアドバイザーとしても活動中。『DXportal®』では、編集長としてすべての記事の企画、及び執筆管理を担当。特に店舗型ビジネスのデジタル変革に関しての取り組みを得意とする。「50s.YOKOHAMA」所属。