


- share :
特別企画「【GAFAMの次はどこだ?】世界の次世代覇権予想」は、今回がいよいよ最終回です。
GAFAMからMATANA、そしてMANGO(Meta・Apple・NVIDIA・Google・OpenAI)へ。世界の覇権企業を指す呼び名は、数年おきに塗り替えられてきました。
この企画では、呼び名が変わるたびに浮かぶ「では、次はどこか」という問いに、DXportal®があえて向き合いました。
AI時代に入り、新しいモデルが出るたびにAI業界の勢力図が書き換わる今、ビッグテックの未来は、本当の意味では誰にも分かりません。だからこそ、答えの出ないこの問いを、知的エンターテインメントとして楽しむことにしたのです。企画の背景は、第1回の記事「世界の覇権企業はどう入れ替わってきたのか」で詳しく解説しています。
これまでの記事で、次の7部門ごとに正式ノミネート企業を発表してきました。
- AI・基盤モデル
- 半導体・計算資源
- クラウド・データセンター
- プラットフォーム・データ
- デバイス・次世代インターフェース
- フィジカルAI
- エネルギー・電力インフラ
さて、今回はいよいよ最終選考回です。まずは、7部門で見てきた企業の中から、次の流れで最終候補企業を見ていきます。
- 選考基準の確認:6つの評価軸と、◎○△✕による採点の方法を示す
- 各部門の振り返りと部門賞:7部門のエントリー企業を見直し、部門ごとの受賞企業を決める
- 次世代覇権ランキング:部門賞の企業を親会社単位で整理して次世代覇権候補10社に絞り、6つの評価軸で採点して、1位から10位まで順位をつける
旧王者のGAFAMは、いまも強いのか。MATANAやMANGOの予想は、どこまで当たっていたのか。そして、次の時代の主役として名前が挙がるのは、どの企業なのか。7部門を通して見てきたからこそ導き出せる、DXportal®編集部の答えを、この最終回でお見せします。皆さんもぜひ、ご自身の予想と照らし合わせながら、読み進めてみてください。
【本記事でわかること】
GAFAMの次に世界の覇権を握る企業を占う企画の、最終結論回です。次世代覇権候補10社の顔ぶれは、GAFAM・MATANA・MANGOと比べてどこが変わったのか。10社を6つの評価軸で採点すると、1位から10位はどう並ぶのか。AI時代の覇権が、物理の世界へ広がっているのはなぜか。部門ごとの受賞企業をたどりながら、その答えを読み解きます。
次世代覇権企業の選考方法|6つの評価軸と◎○△✕の採点
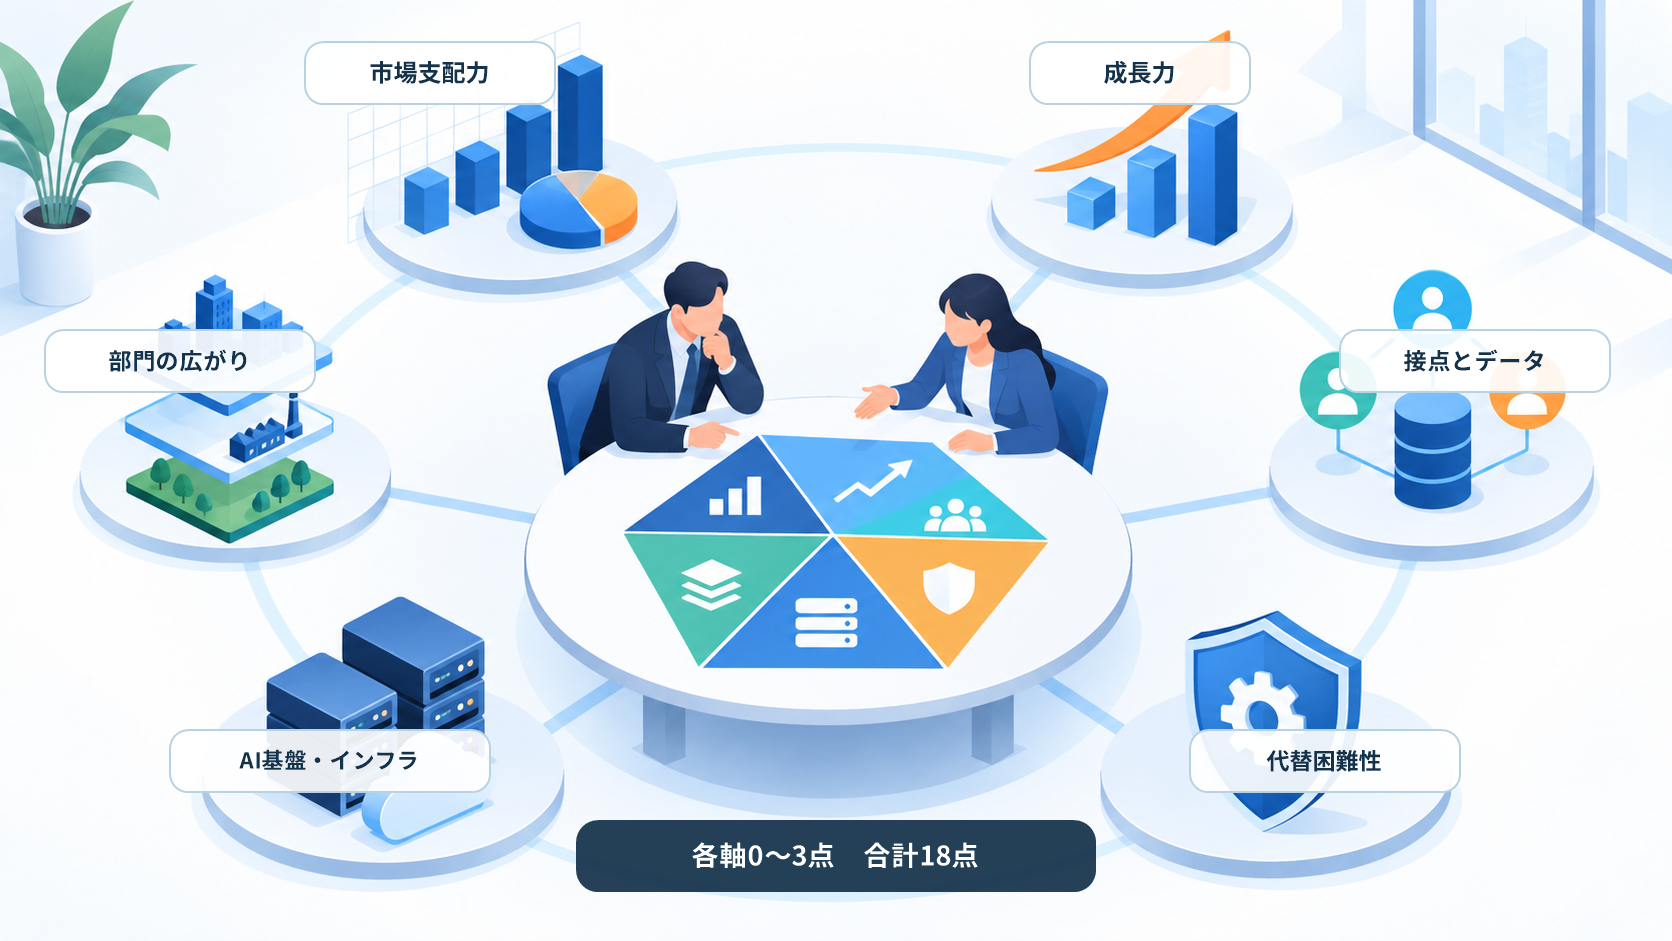
選考では、単純な売上・時価総額・市場シェアだけでは評価しません。本シリーズが各部門で見てきた視点を、次の6つの評価軸に整理し、次世代覇権候補の各社を同じ軸で採点します。
- 現在の市場支配力:売上、シェア、利用者数など、いまの規模
- 将来の成長力:成長率や受注、投資など、これからの伸びしろ
- ユーザー接点とデータ:ユーザーや顧客との接点と、そこから集まるデータ
- 代替困難性:その企業が止まったときに、代わりを用意できるか。技術力を含む
- AI基盤・インフラへの支配力:計算資源、半導体、製造、電力など、AIを動かす基盤をどこまで握っているか。資本力を含む
- 部門の広がり:7部門のうち、正式ノミネートに名前が挙がった部門の数。親会社単位で数える
採点のルールは、次のとおりです。
| 項目 | ルール |
|---|---|
| 採点方法 | 6軸それぞれに、◎(3点)、○(2点)、△(1点)、✕(0点)をつけ、合計する。満点は18点 |
| 「部門の広がり」の基準 | 3部門以上が◎、2部門が○、1部門が△ |
| 同点の場合 | 「将来の成長力」「代替困難性」「ユーザー接点とデータ」の順に、評価の高い企業を上位とする |
規制や競争環境のリスクは、企業ごとに同じ条件で比べられる材料をそろえていないため、採点には入れていません。各社の紹介の中で、「注視点」として添えるだけにとどめています。
採点は、DXportal®編集部の評価です。数字で測った正解ではなく、根拠を示したうえでの判断にすぎません。読者の皆さんが採点すれば、違う順位になって当然です。
なお、部門賞は、どの部門も1社になるとは限りません。抜けた一強がいる部門は1社に、そうでない部門は2社または3社の共同受賞になります。実態とずれた結論を避けるため、無理に1社へは絞らず、7部門の受賞企業を順に発表していきます。
7部門の部門賞|エントリー企業の振り返り
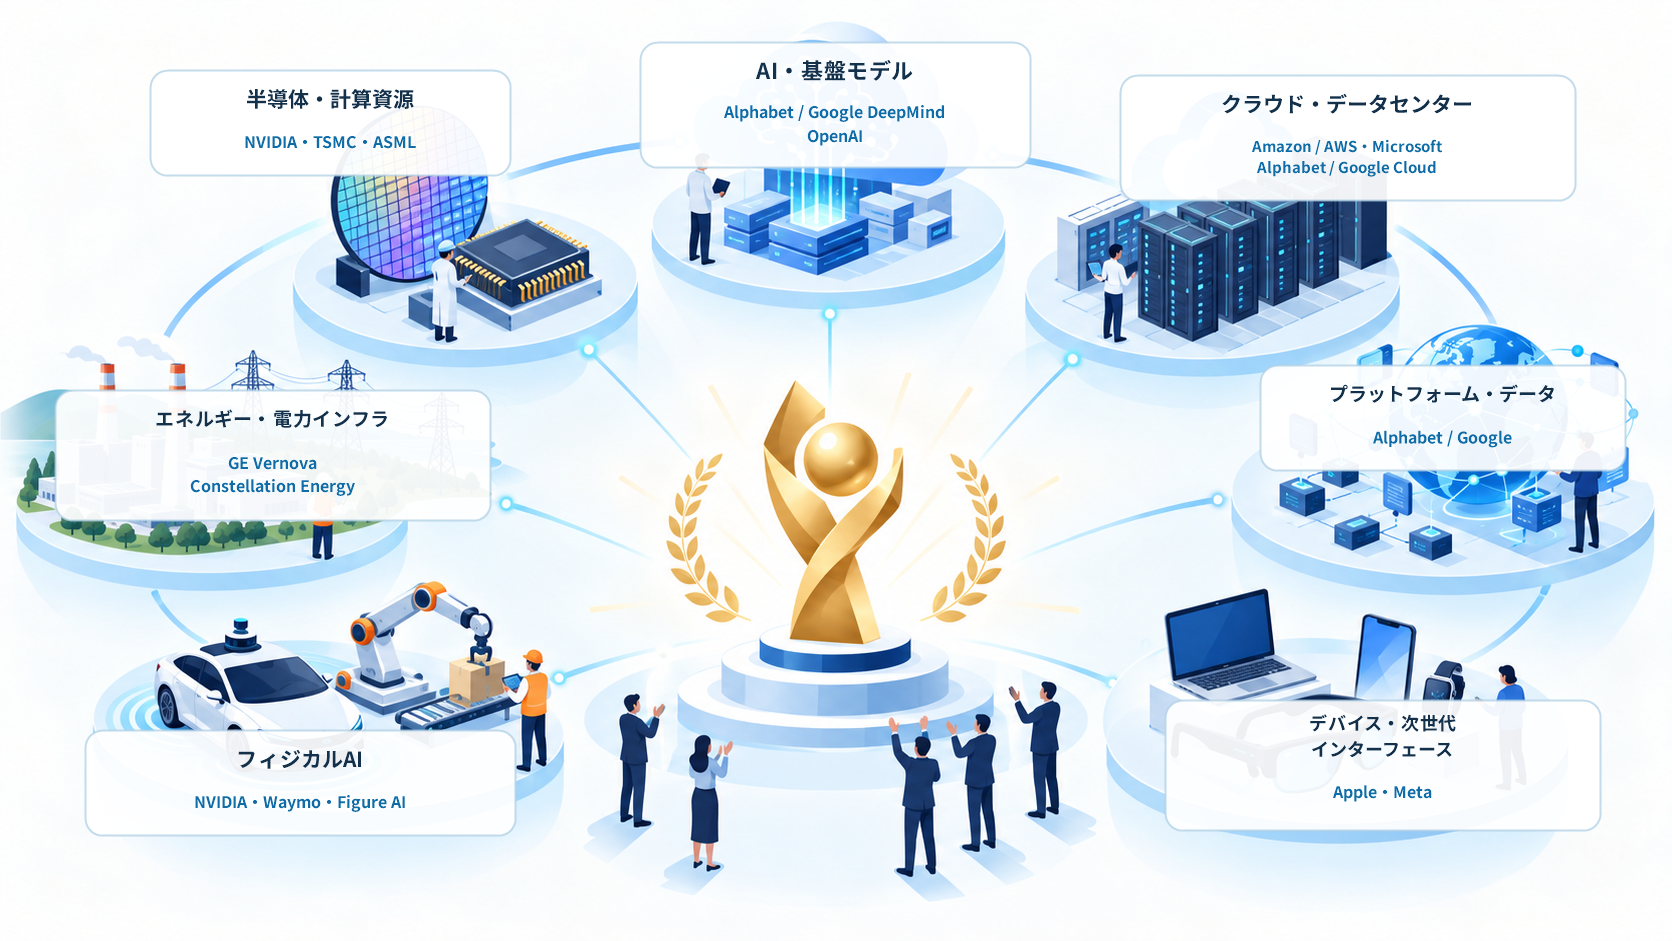
第2回から第8回まで、7つの部門で正式ノミネート企業を見てきました。ここでは、各部門を振り返り、部門賞を選んでいきましょう。
AI・基盤モデル部門|既存の接点と、新しい接点
AI・基盤モデル部門の本命ノミネートは、米国の5社と中国の2社、あわせて7社でした。それぞれの武器は、次のとおりです。
| 企業 | 特徴 |
|---|---|
| OpenAI | ChatGPTの消費者接点とAPIエコシステムが武器。年換算収益(ARR)は約400億ドル、評価額は約8520億ドルと報じられている |
| Anthropic | エンタープライズ・開発者からの信頼 |
| Google DeepMind | 検索・Android等の既存接点 |
| Meta | 巨大なSNS基盤 |
| xAI(SpaceXAI) | SpaceX・Xとの資本統合 |
| DeepSeek(中国) | 低コスト学習によるオープンウェイト戦略 |
| Alibaba(Qwen)(中国) | 世界最大級の配布力 |
この7社から選ぶAI・基盤モデル部門賞は、Alphabet/Google DeepMindとOpenAIです。
Google DeepMindは、2026年8月のデミス・ハサビス会長就任という体制刷新の不確実性を抱えつつも、検索・Android・YouTube・Google Cloudという既存の巨大接点にAIを直接組み込める立場にあります。
対してOpenAIは、ChatGPTという週間10億人規模の消費者接点を持っています。両社は、既存の巨大な接点を持つ企業と、新しく巨大な接点を作った企業という、異なる強みで受賞に値します。
半導体・計算資源部門|「代わりがいないこと」で選ぶ
半導体・計算資源部門の正式ノミネートは、次の10社でした。
| 企業 | 特徴 |
|---|---|
| NVIDIA | AI GPU・CUDAで市場の顔だが、製造・装置・メモリのすべてを他社に依存する |
| AMD | NVIDIA・CUDAとは異なるAI計算基盤が成立するかを問う挑戦者 |
| Broadcom | 汎用GPUでなく、巨大企業専用のカスタムAIチップという別ルート |
| Arm | 自ら製造も完成品販売もせず、CPUの設計思想だけを握る |
| TSMC | 誰が勝っても最先端チップの製造を握る「真の勝者」候補 |
| ASML | 売上規模は小さくても、止まれば最先端半導体が作れなくなる代替困難性の象徴 |
| SK hynix | HBM市場の先行者。GPUにデータを届ける「通り道」を握る |
| Samsung Electronics | メモリ・ファウンドリー・パッケージングを1社で持つ総合力 |
| 東京エレクトロン | 複数の製造装置工程で高いシェアを持つ |
| Advantest | サプライチェーン最後のボトルネックであるテスト工程を握る |
この部門で確認した重要な問いは、「覇権を決めるのは売上規模か、それとも“代わりがいないこと”か」というものです。
この10社から選ぶ半導体・計算資源部門賞は、NVIDIA、TSMC、ASMLの3社です。
NVIDIAはAI計算基盤とCUDAエコシステムでデータセンター事業売上高890億ドルという規模を誇りますが、製造はTSMCに、露光装置はASMLに依存しています。
TSMCは調査会社の集計で世界ファウンドリーシェア72〜73%という製造そのものを握り、ASMLは通期売上高見通し430億〜450億ユーロという規模こそ小さいものの、EUV露光装置を世界で唯一量産できるという代替困難性で他を圧倒します。
NVIDIAが計算基盤、TSMCが製造、ASMLが製造装置という異なるレイヤーを握るこの3社は、いずれも欠かせない存在として共同受賞にふさわしいと判断しました。
クラウド・データセンター部門|三強は健在、しかし三強だけではない
クラウド・データセンター部門の正式ノミネートは、次の5社でした。
| 企業 | 特徴 |
|---|---|
| Amazon/AWS | 世界最大のシェアを持つが、成長率では他の三強に見劣りし始めている |
| Microsoft/Azure | Microsoft 365・Copilotという「企業のAI導入の入口」を握る |
| Alphabet/Google Cloud | AIモデル・独自チップ・クラウド・ユーザー接点を垂直統合し、三強中最速の成長率 |
| Oracle/OCI | 巨大な受注残(RPO)を武器に覇権候補へ復調したが、投資負担の重さが焦点 |
| CoreWeave | AI専用クラウドという新モデルで急成長。NVIDIA依存と顧客集中がリスク |
2026年第2四半期の世界クラウド市場シェアは、AWSが28%、Microsoft Azureが20%、Google Cloudが15%で合計63%です。2年前の67%からは縮小していますが、三強はいまも圧倒的です。
この5社から選ぶクラウド・データセンター部門賞は、Amazon/AWS、Microsoft、Alphabet/Google Cloudです。
AWSは売上高420億ドルで前年同期比36.7%増、Microsoft Azureは年間売上高が初めて1000億ドルを突破し成長率43%増、Google Cloudは売上高248億ドルで三強中最速の82%増を記録しました。
ただし、OracleやCoreWeave、Crusoe・Nebius・Nscaleといったネオクラウド勢の急伸により、覇権の条件そのものが変わり始めています。
プラットフォーム・データ部門|ディフェンディングチャンピオン強し
プラットフォーム・データ部門の正式ノミネートは、次の5社でした。
| 企業 | 特徴 |
|---|---|
| Alphabet/Google | 検索・広告・YouTube・Androidに加え、GeminiとGoogle Cloudを垂直統合し、三強中最速級の成長を維持 |
| Meta | SNSとソーシャルグラフという、代替の効きにくい社会的接点。Meta AIの利用者は、2026年第1四半期時点で12億人規模に到達 |
| Amazon | EC・物流・購買データにAWSと広告を組み合わせ、四半期売上高が初めて2000億ドルを突破 |
| Microsoft | Windows・Microsoft 365・GitHubという「仕事の入口」を握り、Copilotの有料契約が3000万件を超える |
| Apple | iPhone・Mac・App Storeのデバイスエコシステム。Mac miniが常時稼働AIエージェント端末として品薄になるほどの需要 |
この部門は、GAFAMという括りそのものを生んだ本家本元であり、「ディフェンディングチャンピオン強し」という結論を出しています。
この5社から選ぶプラットフォーム・データ部門賞は、Alphabet/Googleです。
検索、YouTube、Android、広告、データ、そしてGeminiによるAI統合という巨大なユーザー接点が理由です。ただし、Meta、Amazon、Microsoft、Appleも、上に挙げたとおり依然として巨大な支配力を持っています。
デバイス・次世代インターフェース部門|「入口」を握る2社
デバイス・次世代インターフェース部門の正式ノミネートは、次の5社でした。
| 企業 | 特徴 |
|---|---|
| Apple | Mac mini・Mac Studioが、常時稼働AIエージェント端末として品薄になるほどの需要を集める |
| Meta | Ray-Ban Displayが、需要過多で国際展開を一時見合わせるほどの人気 |
| Android XRというOS展開モデルを、ヘッドセットからスマートグラスへ拡大中 | |
| Samsung | Galaxy XRを起点に、既存Galaxyユーザーを新しいAI体験へ移行させる戦略 |
| Qualcomm | Snapdragon XR2+ Gen2とAR1の2系統のチップで、ヘッドセットからグラスまでの基盤を握る |
「スマホの次の入口を、誰が握るのか」という問いに対し、2026年時点で最も具体的な実績を示したのは、既存端末の進化型を担う企業でした。
この5社から選ぶデバイス・次世代インターフェース部門賞は、AppleとMetaです。
Appleは、Mac miniが常時稼働AIエージェント端末として品薄になるほどの需要を集め、iPhone・Mac・Watch・AirPods・Vision Proという既存デバイス基盤をAI時代の入口へ作り替えつつあります。
Metaは、Ray-Ban Displayが「前例のない需要と供給の制約」を理由に国際展開を一時見合わせるほど、AIグラスを日常的に使える製品へ近づけています。
異なる強み(既存デバイス基盤の広さと、新型AIグラスの具体性)を持つ両社の共同受賞です。
フィジカルAI部門|3社が支える現実世界の自動化
フィジカルAI部門の正式ノミネートは、次の6社でした。
| 企業 | 特徴 |
|---|---|
| Tesla | Cybercabの生産開始とOptimusの量産準備。自動車データを人型ロボットへ横展開できるかが焦点 |
| Waymo | 週40万〜50万回規模の商用ロボタクシーを運行し、「運転」という仕事の完全自動化を先行実現 |
| Figure AI | BMW工場でFigure 02が3万台超の生産を支援。後継のFigure 03が2026年に稼働開始 |
| Boston Dynamics | 新型AtlasをHyundai・Google DeepMindへ出荷開始。ブランド力を商用実績へ転換できるかが課題 |
| Agility Robotics | GXOでDigitが10万トートの搬送を達成。人間そっくりでない設計思想が特徴 |
| NVIDIA | Isaac GR00Tでオープンなヒューマノイド参考設計を提供し、フィジカルAI開発基盤を狙う |
ロボタクシーの週間利用回数が40万〜50万回規模に達し、ヒューマノイドが自動車工場で継続稼働するなど、フィジカルAIはすでに実用化の段階に入っています。
この6社から選ぶフィジカルAI部門賞は、NVIDIA、Waymo、Figure AIです。
NVIDIAはIsaac GR00TによるフィジカルAI開発基盤、Waymoは週40万〜50万回規模の商用自動運転という実績、Figure AIはBMW工場での継続稼働という労働力化の実例を、それぞれ持っています。
役割がまったく異なるため、共同受賞が自然な結果としました。
エネルギー・電力インフラ部門|電気を作る企業と、電気を届ける企業
エネルギー・電力インフラ部門の正式ノミネートは、次の5社でした。
| 企業 | 特徴 |
|---|---|
| Constellation Energy | Microsoft・Metaとの原子力長期契約で、スリーマイル島原発の復活を主導 |
| NextEra Energy | 再エネと原子力を併せ持ち、Googleと複数電源の開発で提携 |
| GE Vernova | データセンター向け電化事業の受注が急増。送変電設備というボトルネックを握る |
| Siemens Energy | ガスタービン・変電設備の需要が急増。GE Vernovaと並ぶ電力インフラの担い手 |
| Vistra | Meta・AWSと大型の原子力契約。原子力とガスの両輪で発電容量を拡大 |
Microsoft・Google・Amazon・Metaが、原子力・核融合を含む発電プロジェクトそのものへ関与する巨大需要家へと変わりつつある動きを見てきました。
この5社から選ぶエネルギー・電力インフラ部門賞は、GE VernovaとConstellation Energyです。
GE Vernovaはデータセンター向け電化事業の受注が2026年上半期だけで前年通期の2倍超に達し、発電設備・送電・変電というAIインフラの物理的ボトルネックを握っています。
Constellation Energyは、Microsoftとの20年契約によるCrane Clean Energy Center(旧スリーマイル島原発)復活という、ビッグテックと原子力の関係を象徴する契約を結んでいます。
両者は、発電と送電という異なる立ち位置からの受賞です。
次世代覇権候補10社の採点結果|次世代覇権予想ランキング
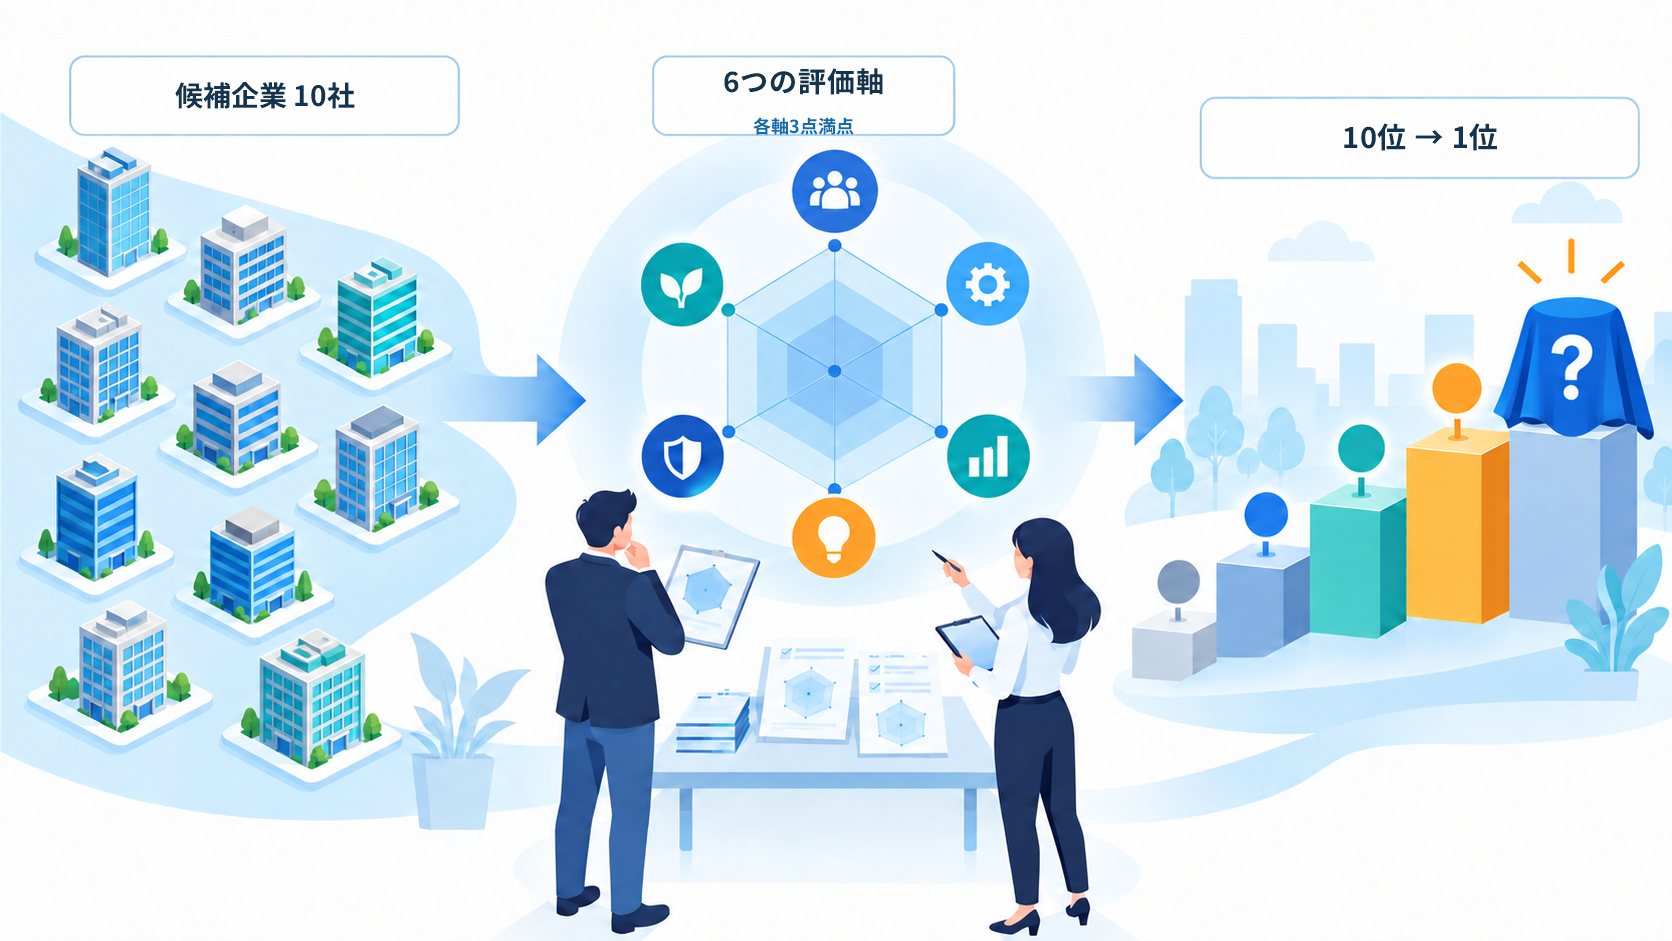
7部門の部門賞の受賞は、延べ16件でした。Alphabetが4部門(傘下のWaymoを含む)、NVIDIAが2部門で受賞するなど、複数の部門で受賞した企業もあるため、親会社単位で整理すると12社になります。
この12社のうち10社を次世代覇権候補企業として、あらためて6つの評価軸で採点し、DXportal®の次世代覇権予想を発表します。合計点の低い順に、10位から発表していきます。栄えある1位まで、順にご覧ください。
10位:ASML|産業全体が止まる「唯一の装置」
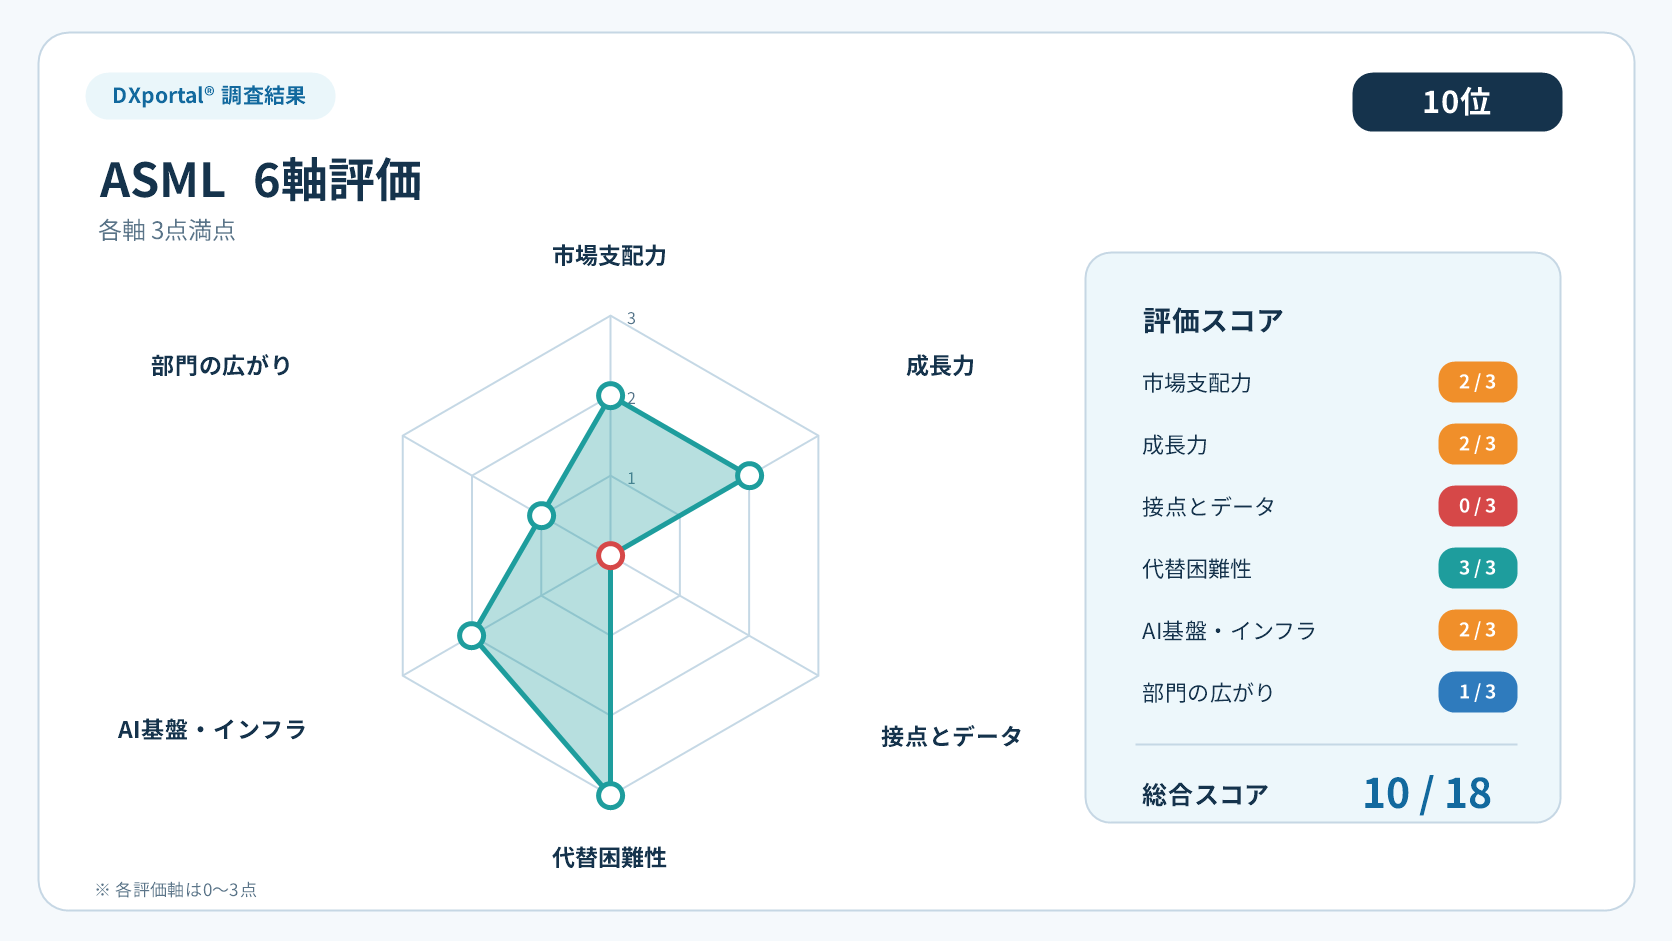
ASMLは、代替困難性の1軸で◎をつけ、10点で10位です。EUV露光装置を世界で唯一量産できる企業で、通期売上高見通しは430億〜450億ユーロと、NVIDIAより規模は小さいものの、そこが止まれば産業全体が止まるという意味で、ボトルネックを最も分かりやすく体現しています。
一方で、最終ユーザーとの接点を持たないため、ユーザー接点とデータは✕(0点)です。名前が挙がった部門も、半導体・計算資源の1部門にとどまります。
注視点は、需要が旺盛すぎて、供給が追いつかない状況です。TSMCやSamsungといった顧客企業の生産計画そのものを、左右する立場にあります。
9位:GE Vernova|AIを動かす電気の設備を握る
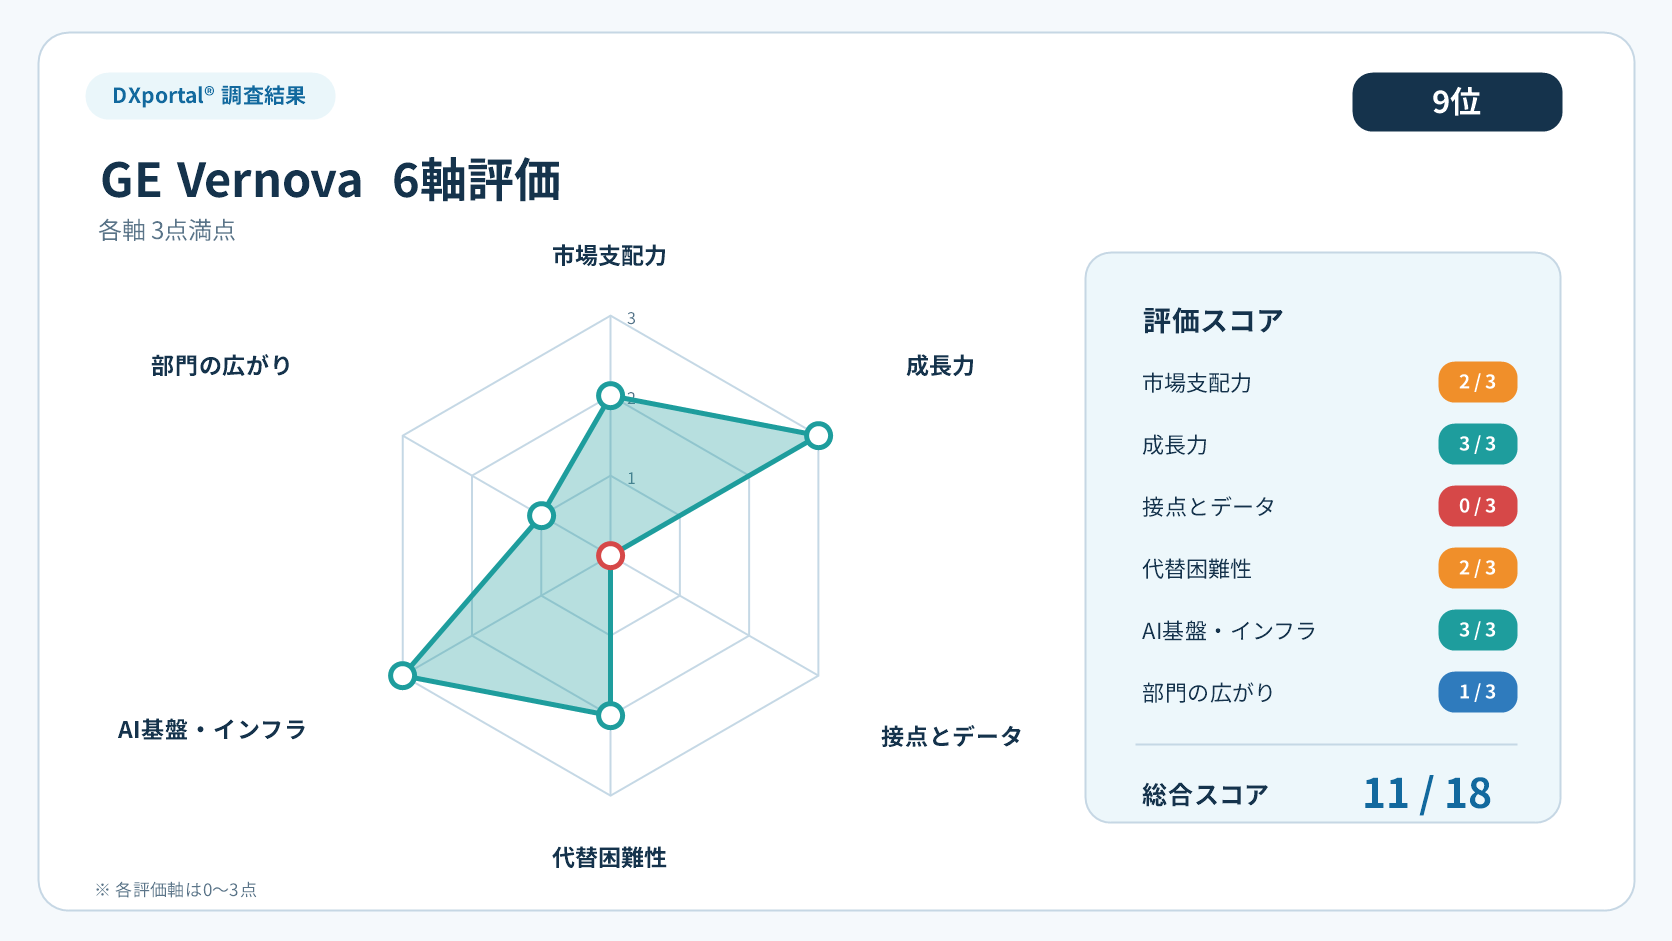
GE Vernovaは、成長力とAI基盤・インフラの2軸で◎をつけ、11点で9位です。2026年第2四半期の受注は242億ドルで、前年同期から88%増えました(為替や買収の影響を除いた実質ベース)。受注残高は1760億ドルまで積み上がっています。
データセンター向けの電化事業の受注は、2026年の上半期だけで50億ドルを超え、2025年通期の2倍以上になりました。発電設備・送電・変電という、AIインフラの物理的なボトルネックを握る企業です。
一方で、一般のユーザーとの接点を持たないため、ユーザー接点とデータは✕(0点)です。ガスタービンや送変電設備ではSiemens Energyと並んで担い手となっているため、代替困難性は○としました。名前が挙がった部門は、エネルギー・電力インフラの1部門です。
注視点は、急拡大する需要に対して、増産を計画どおりに進められるかどうかです。ガスタービンの年間生産能力を、2026年第3四半期までに20ギガワット、2028年までに24ギガワットへ引き上げる目標を掲げています。
8位:TSMC|「代わりがいない」製造能力
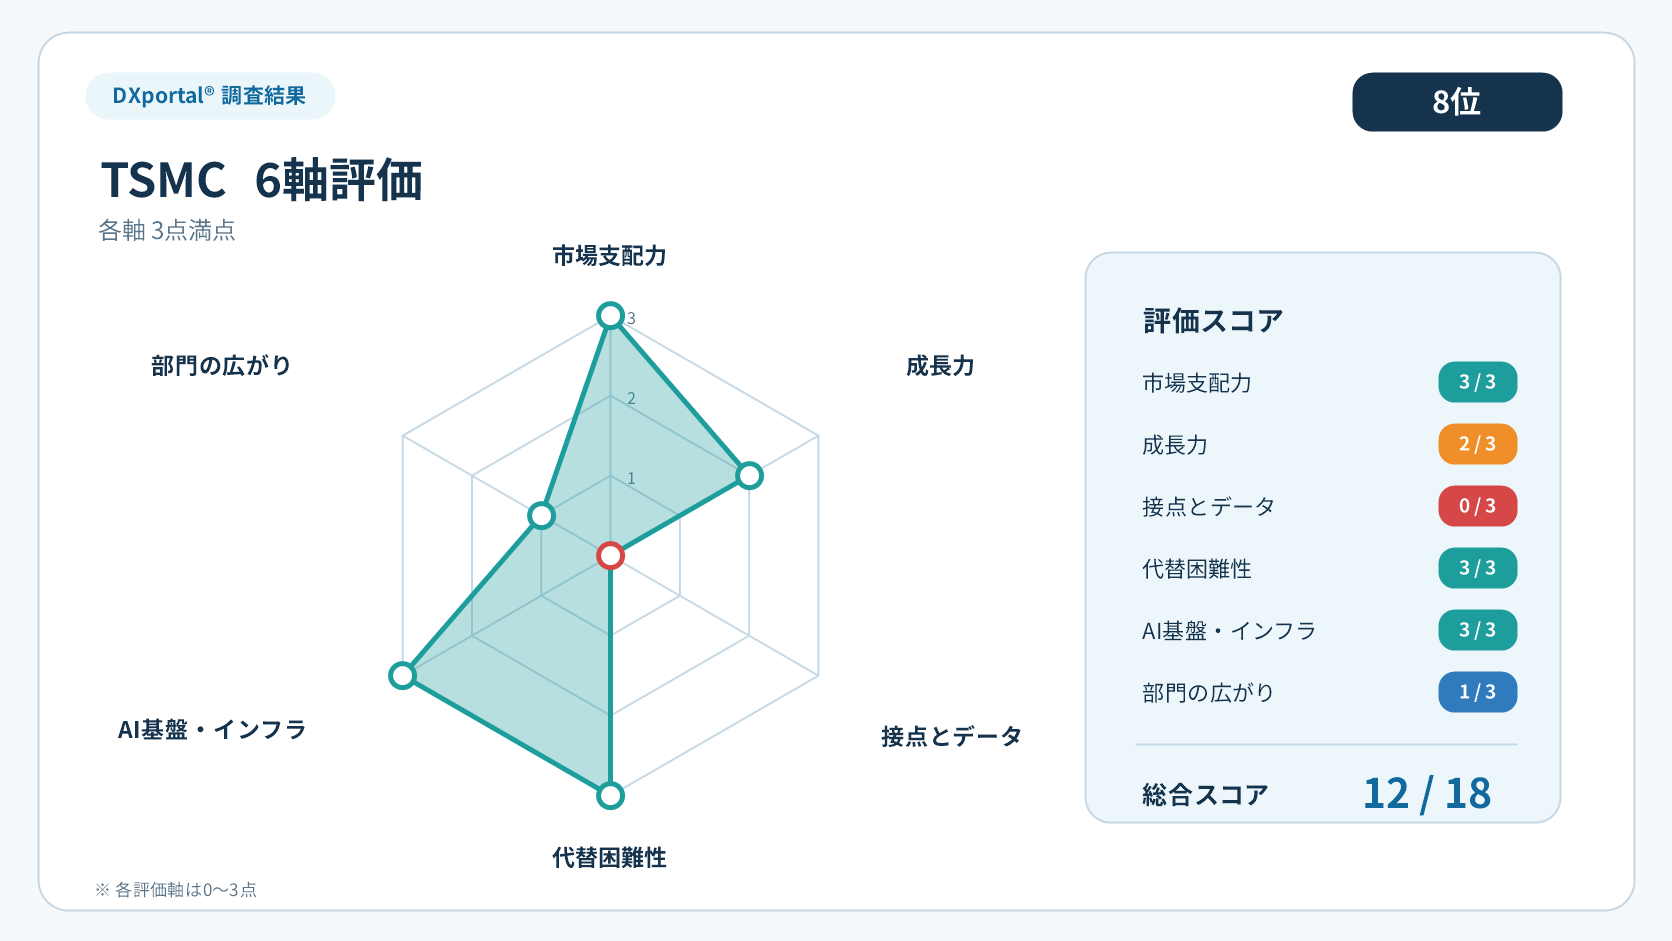
TSMCは、市場支配力・代替困難性・AI基盤・インフラの3軸で◎をつけ、12点で8位です。調査会社の集計で、世界ファウンドリーシェアは72〜73%に達します。最先端プロセスと先端パッケージングを同時に提供できる、他に代わりのいない製造能力が最大の強みです。
一方で、最終ユーザーとの接点を持たないため、ユーザー接点とデータは✕(0点)です。名前が挙がった部門も、半導体・計算資源の1部門にとどまります。ランキングで上位の総合プラットフォーム企業に届かなかったのは、この2軸の差によるものです。
注視点は、台湾をめぐる地政学リスクです。
7位:OpenAI|新しい接点を作った新世代の象徴
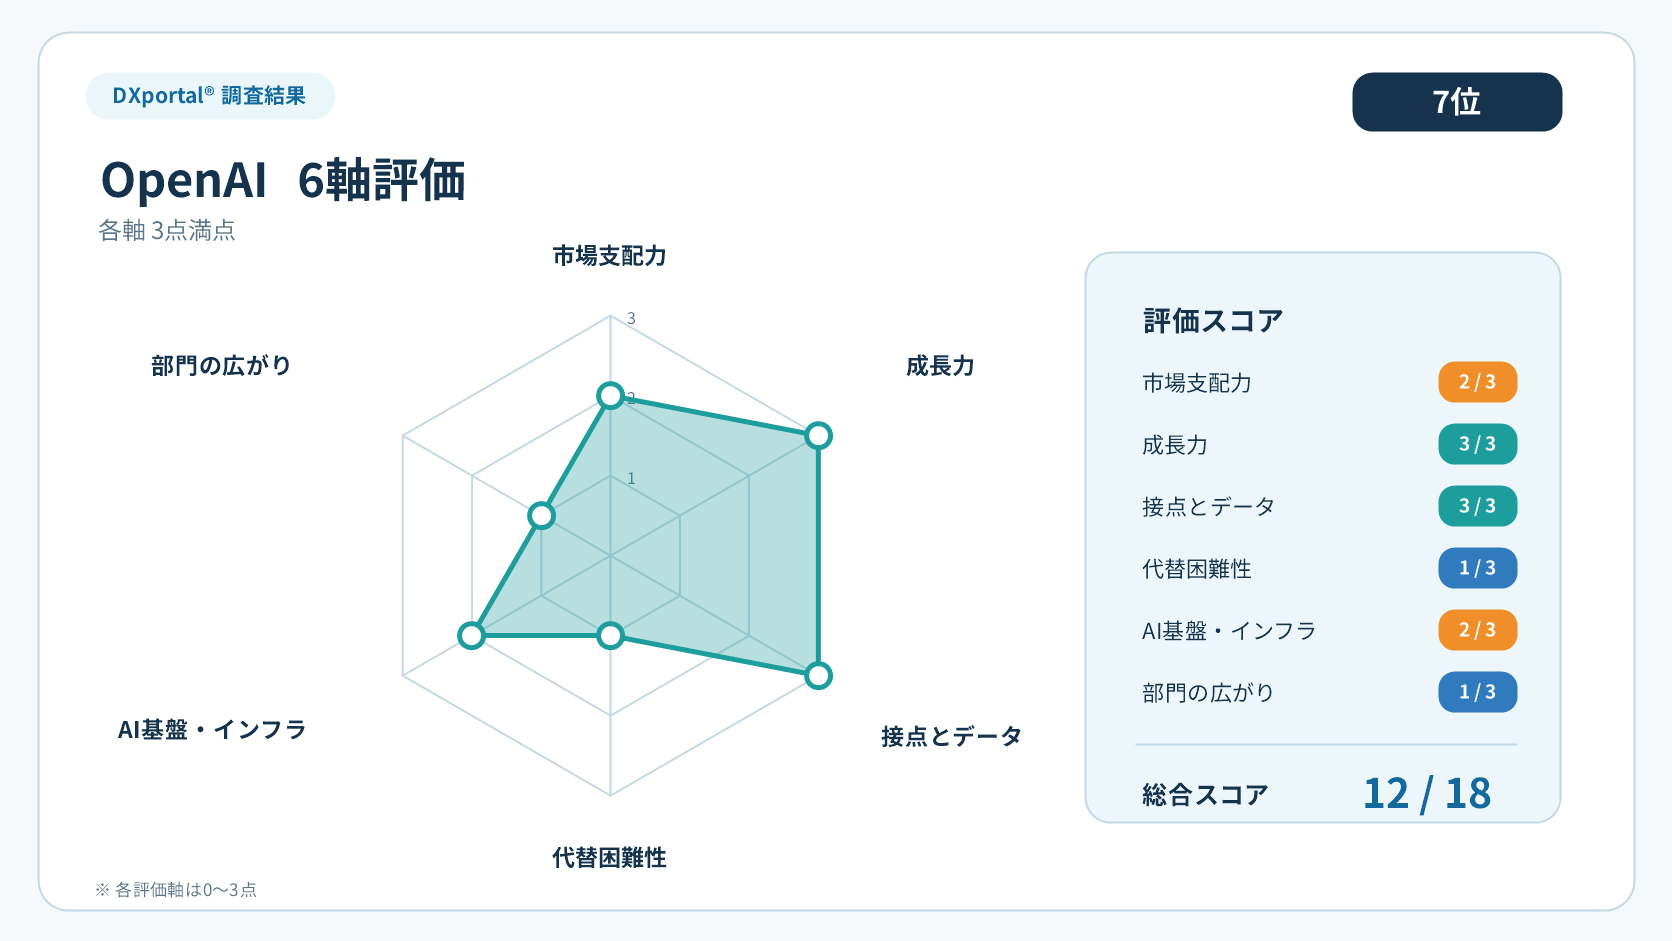
OpenAIは、成長力とユーザー接点とデータの2軸で◎をつけ、12点で7位です。ChatGPTの週間利用者は10億人規模で、年換算収益(ARR)は約400億ドル、評価額は約8520億ドルと報じられています。
既存の巨大なプラットフォームを持たないまま、世界規模のユーザー接点を作り上げた点で、GAFAM以後に登場した新世代の象徴といえるでしょう。
一方で、AI・基盤モデル部門の1部門にとどまるため、部門の広がりは△です。AIモデルを持つ企業は他にも並んでいるため、代替困難性も△としました。
注視点は、AIモデルの企業から、AIエージェント、プラットフォーム、デバイスへ進めるかどうかです。
6位:Apple|人間がAIへ触れる入口を握る
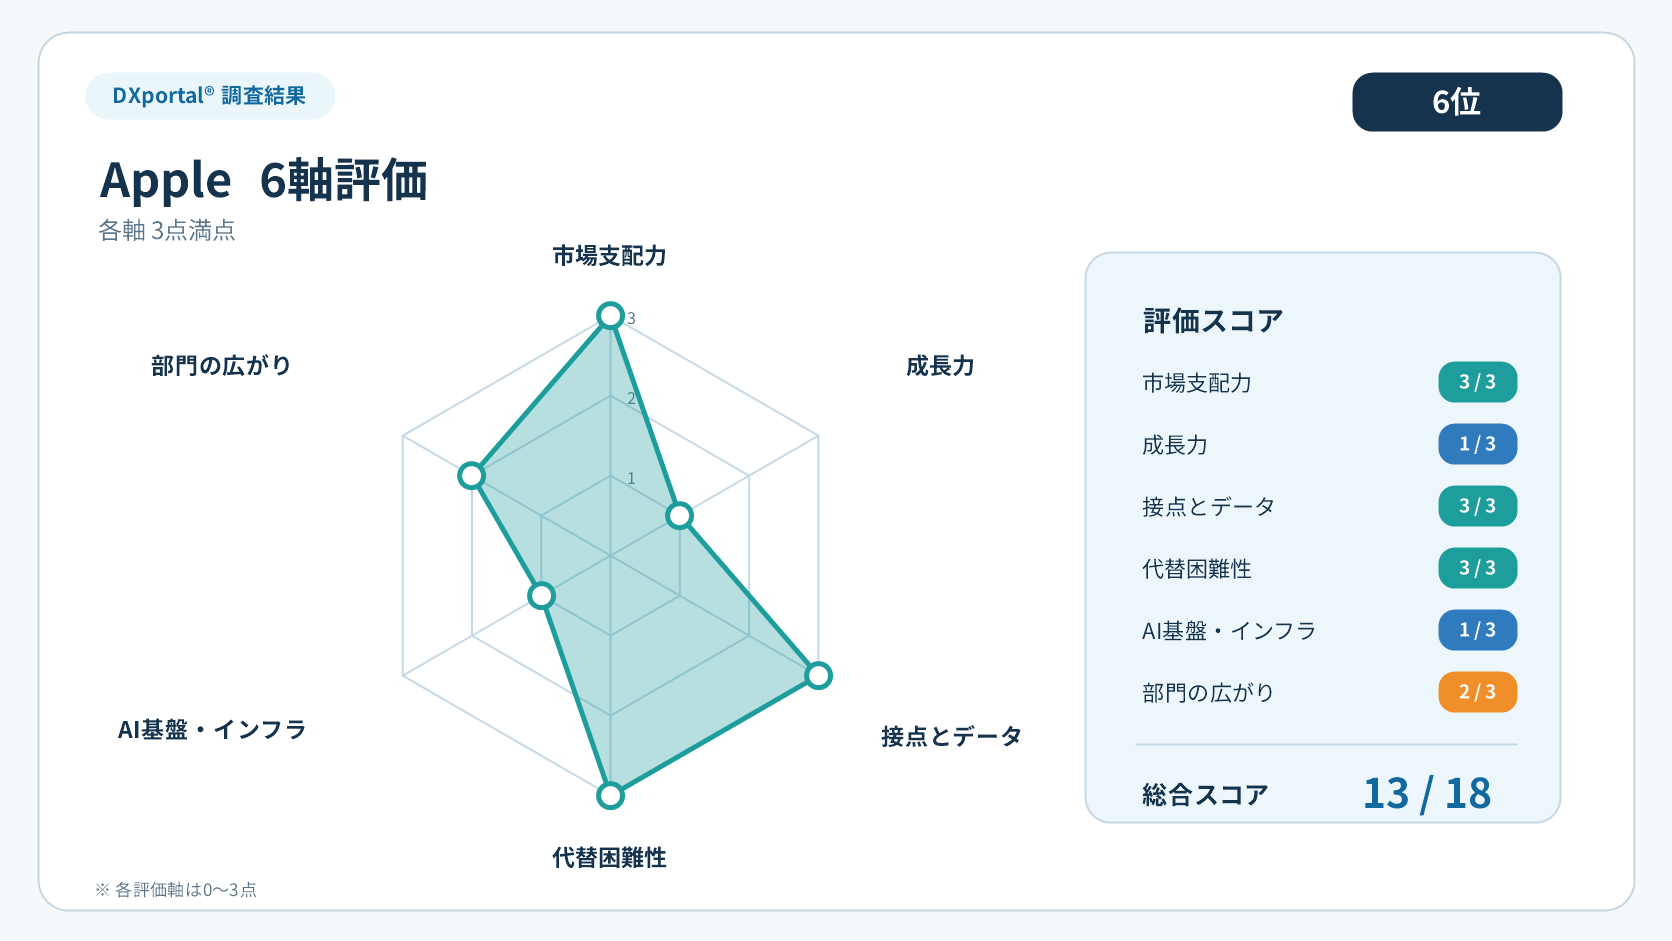
Appleは、市場支配力・ユーザー接点とデータ・代替困難性の3軸で◎をつけ、13点で6位です。iPhone、Mac、OS、App Storeというデバイスエコシステムを、ハードウェアからアプリ流通まで一貫して支配しています。
2026会計年度第3四半期の売上高は1094億ドルで、前年同期比16%増でした。有料サブスクリプション件数は15億件を超え、Mac miniは、常時稼働のAIエージェント端末として品薄になるほどの需要を集めています。
一方で、成長率は他社と並べると控えめなため、成長力は△としました。AI・基盤モデル部門とクラウド・データセンター部門の正式ノミネートには入っていないため、AI基盤・インフラも△です。名前が挙がった部門は、プラットフォーム・データとデバイス・次世代インターフェースの2部門です。
注視点は、App Storeの手数料収入が、EU・ブラジル・日本などの規制強化で目減りしていることと、2026年9月1日のティム・クックからジョン・ターナスへのCEO交代です。
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。