


請求から回収までを整える4ステップ:発行・例外処理・取引先対応・データ取得
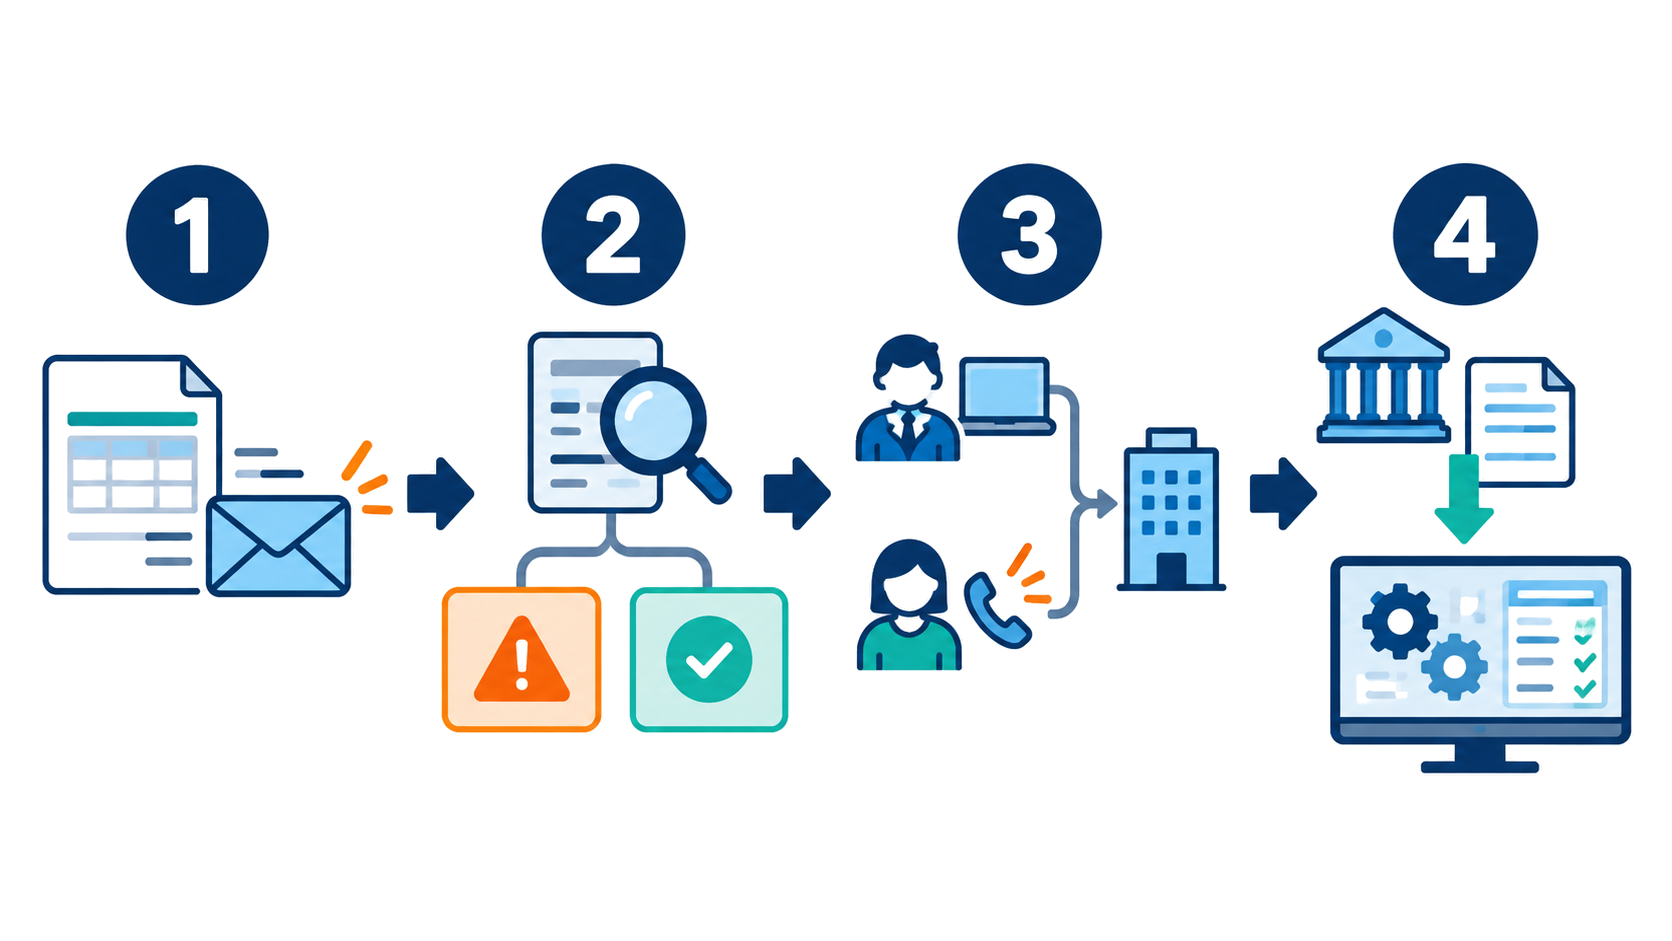
請求書発行から入金消込までを効率化するには、流れの上流から順に整えていくのが現実的です。4つのステップを、実際に取り組んだ企業の事例とあわせて見ていきます。各社の規模や体制は異なるため、着目したいのは削減できた数字そのものより、どの作業を、どんな仕組みで自動化したのかという考え方です。
ステップ1|発行を軽くする(転記と送付の電子化)
月間の発行件数が多い会社では、まず発行と送付にかかる時間を減らすことが最初の1歩になります。請求データの転記、印刷、封入、郵送やメール添付という作業自体を電子化し、発行を軽くしてから消込へ進む方が現実的です。
段ボール製造業のキンキダンボール株式会社は、月に約400通の請求書を発行しており、その8〜9割が月末月初に集中していました。導入前の作業時間は、次のとおりです。
| 作業 | かかっていた時間 |
|---|---|
| 印刷・折込・封入・発送 | 3〜5時間 |
| 入金消込(銀行明細と会計システムの照合) | 約2.5時間 |
同社はfreeeを導入し、この工程の電子化に取り組みました。発行量の多い会社では、消込やマスタ整備を最初から完璧にしようとするより、発行と送付の負担を先に減らし、余力ができたところで消込の仕組み化に進む段階導入が現実的です。
出典・参照:
ステップ2|例外処理を仕組み化する(名義違い・合算入金のルール化)
発行が軽くなったら、次は消込での例外処理です。振込名義の相違、複数請求の合算入金、一部入金や差額といった例外は、担当者の記憶や経験だけに頼ると、担当者が休んだ瞬間に確認が止まります。こ
こで有効なのが、入金を完全一致・候補一致・要確認・不明の4区分に分け、判定条件・確定する役割・次の処理を対応させておく考え方です。
| 区分 | 判定条件・確認根拠 | 確定する役割 | 次の処理・停止条件 |
|---|---|---|---|
| 完全一致 | 請求単位で発番した請求ID、または取引単位のバーチャル口座番号など、その請求書1件だけに一意に結び付く情報で入金と請求が1対1で結びつく | システムまたは自動処理 | そのまま消込を確定し、通常フローを継続する |
| 候補一致 | 振込名義と金額は請求と一致するが、請求単位で一意に紐づける情報がない(取引先IDや顧客単位のバーチャル口座番号だけでは、同じ取引先の複数の未消込請求と取り違える余地が残る) | 経理担当者が内容を確認 | 確認できれば消込を確定し名義対応表等に反映、確認できなければ要確認へ回す |
| 要確認 | 名義が請求先と異なる、金額が一部のみ一致、複数請求の合算等、機械的に確定できない | 営業担当者または取引先へ確認 | 回答期限を設定し、期限内に確認が取れれば消込、取れなければ未回収管理へ回す |
| 不明 | 前受金・返金・心当たりのない入金等、特定の請求と結びつかない | 経理担当者が会計処理として判断 | 請求への消込ではなく仮受金等へ振り替え、原因不明のまま放置しない |
金額と名義がそのまま一致していても、請求単位で一意に紐づく情報がなければ「完全一致」として自動処理せず、「候補一致」として人が確認する側に置くのがポイントです。
取引先IDや顧客単位のバーチャル口座番号は取引先を特定できても、同じ取引先に複数の未消込請求があると、その情報だけでは請求書1件を一意に特定できません。この場合は金額や支払期日などを組み合わせて候補を1件に絞れたときに初めて確定し、絞り込めなければ「要確認」へ回しましょう。
不動産業の株式会社BeGoodJapanは、外国人向けシェアハウス事業で、外国人名特有の文字化けや振込名義の不明瞭さに対応するため、顧客ごとに専用口座番号を割り当てるバーチャル口座をかねて利用していました。取り組みの流れは、次のとおりです。
- 導入前:当時の請求管理システムはバーチャル口座の自動消込に対応しておらず、月最大800件の入金をアルバイト1人が目視で消込していた
- 導入:ROBOT PAYMENTの「請求管理ロボ for Salesforce」を新たに導入し、既存のバーチャル口座への入金をSalesforce上で自動消込できるようにした
- 結果(同社の発表):入金消込にかかる工数が月1名分、請求業務全体では約6割の工数削減につながった
削減率そのものより大切なのは、「名義を識別しやすくする仕組み(バーチャル口座)と、その仕組みを消込まで自動でつなぐ仕組み(請求管理ロボ)は別物であり、両方がそろって初めて自動処理の対象が広がる」という考え方です。
出典・参照:
ステップ3|全取引先を一斉に変えない(紙・FAXが残っても内部処理は自動化できる)
取引先の中には、システムの都合や取引先自身の事情でFAXや紙の請求書・受発注をやめられないところもあります。ここで「全取引先を一斉に電子化する」と決めてしまうと、対応できない取引先との関係で計画が止まりがちです。取引先とのやり取りの形式は変えず、社内で受け取ったあとの転記やデータ変換だけを自動化するという道もあります。
長野市の食品業界向け専門商社、株式会社丸冨士は、従業員20名の体制で複数の受発注システムとクラウド販売管理をユーザックシステムのRPAで連携し、次の業務を自動化しました。
- 受注データの取込
- 発注伝票の作成
- FAX送信
- 入金伝票データの作成等
対象業務の全体で月140〜280時間の削減が公表されています。この数字は、入金消込単独ではなく複数業務を合わせた削減時間です。取引先都合でFAX等の窓口を残しても、社内の転記とデータ変換は自動化できるという事例です。
出典・参照:
ステップ4|消込の前段を見直す(データ取得のボトルネック解消)
消込の仕組みを整えても、その前段階でつまずくことがあります。それが、銀行明細のデータ自体をどう取得するかという段階です。担当者がネットバンキングにログインし、CSVをダウンロードして自社のシステムへアップロードするという手作業が、消込全体のボトルネックになっているケースは少なくありません。
旅行サービス業のエアプラス株式会社は、顧客の取引ごとに口座番号を発番するバーチャル口座と、MoneyLook BIZによる銀行明細の定時自動取得を組み合わせることで、この手作業を仕組み化しました。消込までの流れは、次のとおりです。
- お客さまの取引ごとに、バーチャル口座の口座番号を発番する
- MoneyLook BIZが1日3回(12時・15時・19時)、自社の入金口座(取引ごとに発番したバーチャル口座への入金を含む)の明細を自動取得する
- 取得した明細を、取引データと自社システム上で突き合わせる
- 消込を完了させる
担当者が毎回明細を取得しに行かなくても、決まった時刻にデータが更新され、消込まで自動で進みます。消込ロジックそのものを高度にする前に、その手前にあるデータ取得の手間と、担当者が不在のときに処理が止まるリスクを見直しておきたいところです。
同社は自社システムを保有しており、MoneyLook BIZが自動取得した明細を、その自社システム上で取引データと突き合わせています。自社システムがない場合に新たに用意する必要があるのは、明細取得の自動化ではなく、取得したデータを取引データと突き合わせて消込を完了させる仕組みです。
出典・参照:
自社の現在地を診断する3段階
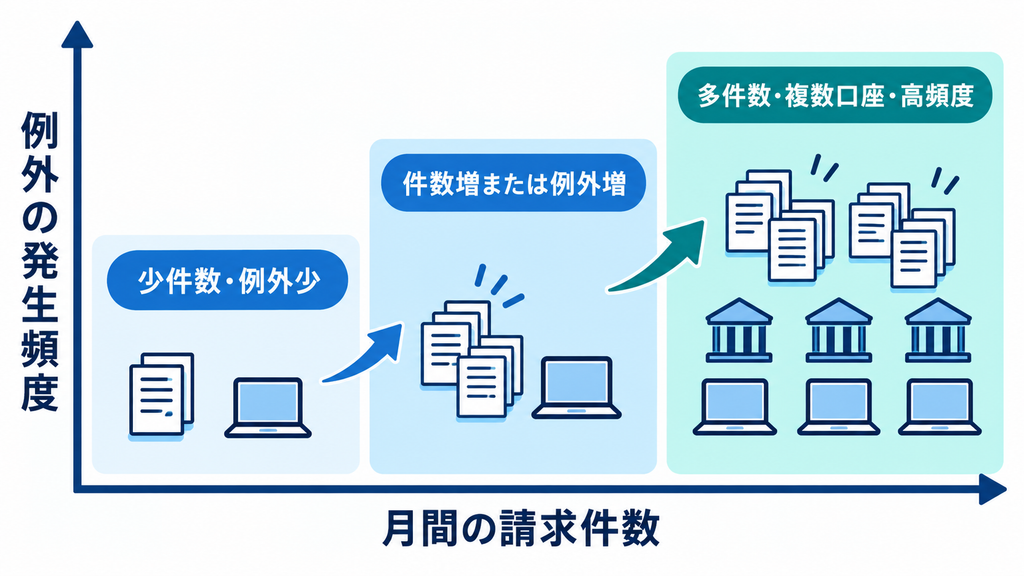
請求ID・取引先マスタ・状態を統一し、完全一致・候補一致・要確認・不明という基準で誰が何を確定するかを決めたら、次は自社の現在地を診断します。目安になるのは、月間の請求件数、名義違い・合算入金・分割入金・金額差額などの例外件数、そして月末までに消込を終えられているかどうかです。
件数や割合そのものに、業種を問わず当てはまる普遍的な境界はありません。重要なのは実数の大小ではなく、今の体制がその実数に追いついているかどうかです。下表を上から順に確認し、最初に当てはまった段階が、自社の現在地です。
| 確認する順序 | 自社に当てはまるか | 段階 | まず統一するもの | 次に検討する手段 |
|---|---|---|---|---|
| 1 | 複数の入金口座を経由する入金を扱っており、会計ソフトとの標準連携だけでは目視確認が追いつかない、または誤消込の見落としが心配になっている | 多件数・複数口座・高頻度 | 誤消込を止める条件、承認の流れ、監査証跡、解約時のデータ取得要件 | 銀行API・バーチャル口座・債権管理システムを検討する |
| 2 | 請求件数または例外(名義違い・合算・分割・差額)が以前より増え、期限超過・処理漏れ・特定の担当者しか対応できない状態のいずれかが生じている | 件数増または例外増 | 請求データを一元化し、銀行明細CSVと突き合わせる運用、例外理由コード | 会計ソフト・請求書サービスの標準連携を検討する |
| 3 | 今の体制で、月末までに消込を終えられており、例外もそのつど解消できている | 少件数・例外少 | 請求書様式・採番、取引先マスタ、入金予定一覧、保存先、月次の未入金確認日 | Excelでの共通台帳から始める |
複数口座からの入金の多さは、件数や例外をさらに増幅させる条件として、最も手当てが必要な段階の判断材料になります。
どの段階から始める場合も、目指すゴールは自動化率を上げることではありません。請求IDのような一意の紐付け情報がない「候補一致」を無条件の完全一致として扱うと、同額の請求を取り違える誤配賦が起こり得ます。合算・分割・手数料・相殺・前受・不明入金は、無理に自動処理へ寄せず人の確認へ戻す設計にしてください。ゴールに据えるべきは、誤消込と誤督促を防ぎ、未回収に早く気づけるようにすることです。
まとめ:土台を整え、自社の段階に合った一歩から始める
請求書発行と入金消込の効率化は、製品名を比較するところから始めるものではありません。請求ID・取引先マスタ・状態という土台を統一し、自社の実数から今の段階を見極めたうえで、その段階に合った一歩を選ぶことが近道です。
インボイス制度は請求書の記載・交付・保存、電子帳簿保存法は電子取引データの保存が中心で、どちらも消込の自動化そのものを義務づけてはいません。法対応と業務効率化は分けて考え、個別の税務判断が必要な場合は税理士または所轄の税務署に確認してください。
小さな会社が請求から回収までを効率化する出発点は、自動化率を上げることではありません。誤消込と誤督促を防ぎ、未回収に早く気づける体制をつくること。それが、この整理術の行き着く先です。
執筆者
DXportal編集長
町田 英伸
自営での店舗運営を含め26年間の飲食業界にてマネージャー職を歴任後、Webライターとして独立。現在はIT系を中心に各種メディアで執筆の傍ら、飲食店のDX導入に関してのアドバイザーとしても活動中。『DXportal®』では、編集長としてすべての記事の企画、及び執筆管理を担当。特に店舗型ビジネスのデジタル変革に関しての取り組みを得意とする。「50s.YOKOHAMA」所属。