


- share :
半導体のニュースといえば、どの国がいくら投じて、どこに巨大な工場を建てるかという話が目立ちます。国家規模の投資競争は、日本の中小製造業からは遠い世界の出来事に見えるかもしれません。
ところが、2026年9月中旬から下旬にインド、シンガポール、中国が相次いで打ち出した施策を並べると、各国が支援の対象を工場の建物や装置だけでなく、設計、材料、研究、人材、デジタル基盤へと広げていることが見えてきました。
本記事では、3カ国の発表を、政策の段階と手段の違いを区別しながら比べ、半導体をめぐる競争の単位がどう変わりつつあるのかを解説します。
【本記事の要点】
- インドはSemicon 2.0で、支援対象を設計、装置・材料、研究開発、人材まで広げる方針を示し、後工程の2ラインで商用生産を始めた
- シンガポールは国の半導体研究・製造・人材を1つの窓口として示す「SG Semiconductor」を発表し、複数の企業と研究連携を結んだ
- 中国は製造業のデジタル化を園区単位で進める「高標準デジタル園区」の候補91件を公示した(半導体専用ではない)
- 3カ国の段階と手段は異なるが、いずれも政策の対象を生産設備の外側へ広げている
インドのSemicon 2.0:工場の外側まで支援対象を広げる方針
インド政府は2026年9月17日、半導体の国際展示会「SEMICON India 2026」の場で、半導体政策の次の段階となる「Semicon 2.0」への移行方針を公表しました。同じ日には、国内2カ所の商用生産ラインの開設も発表されています。
設計から人材までを6本柱で束ねる
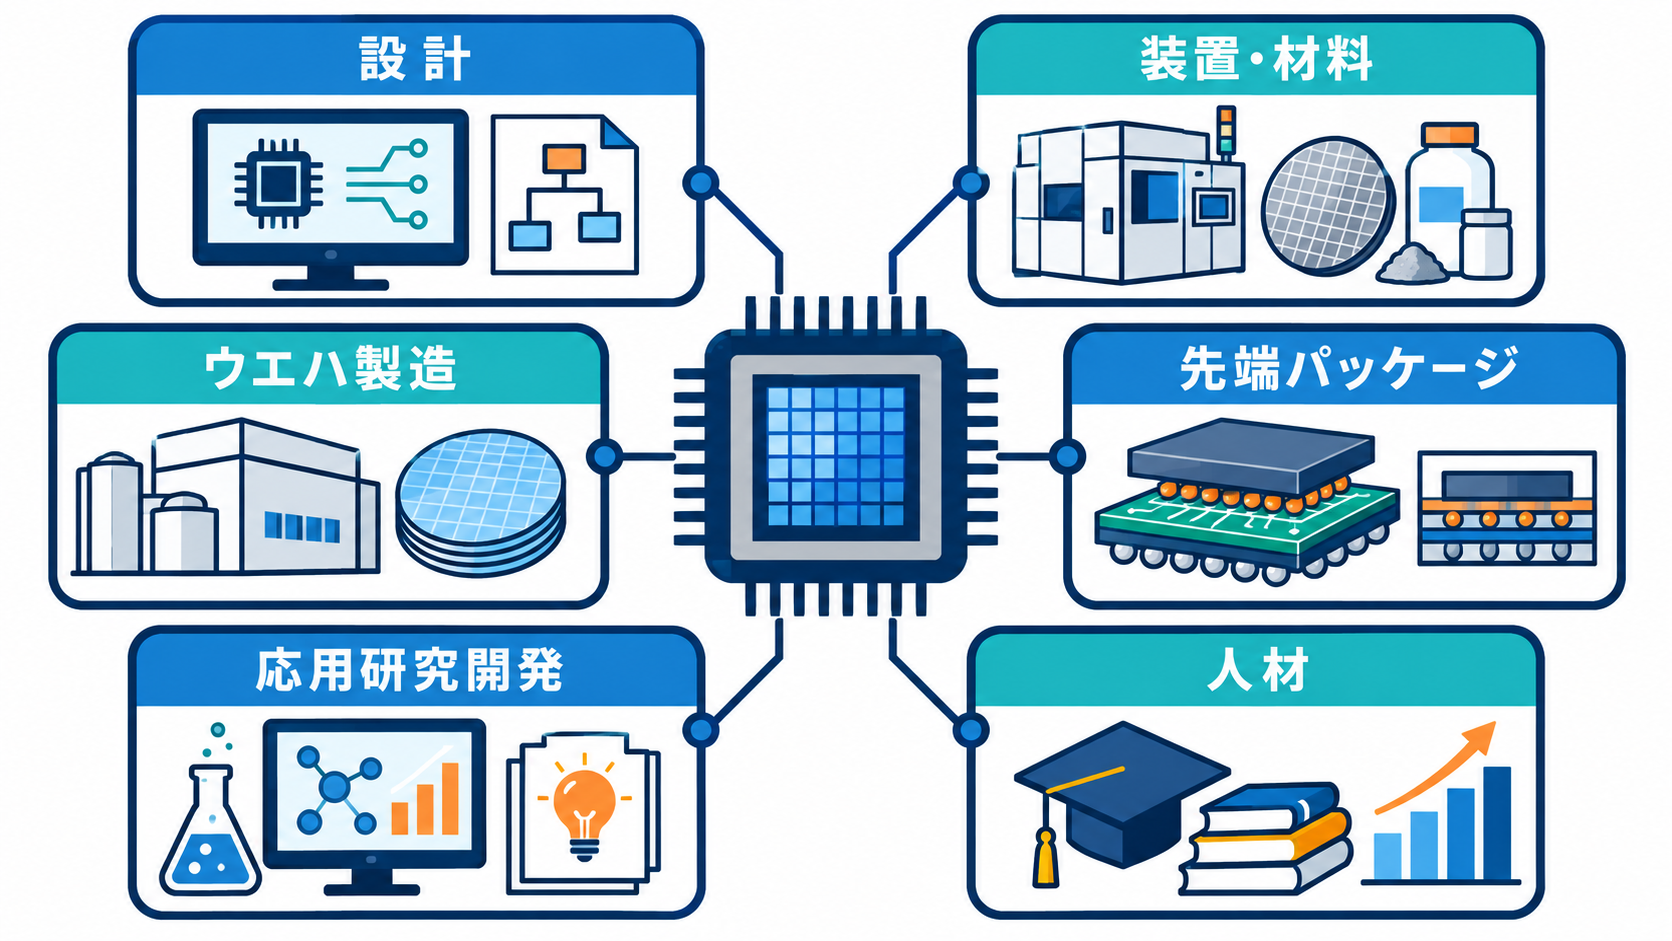
Semicon 2.0は、これまでの基盤整備(Semicon 1.0)を広げ、次の6つを柱に半導体の生態系を築く方針です。
- 設計
- 装置・材料
- 前工程の工場(ファブ)
- 先端パッケージ
- 応用研究開発
- 人材
インド政府は、予算規模を約80億米ドルから135億米ドルへ拡大すると説明しています。工場を誘致するだけでなく、その周辺にある設計や材料、研究、人材までを政策の対象に含めた点が特徴です。
商用生産ラインの開設と量産実績は別の段階
同日に開設されたのは、CDIL Semiconductorのパンジャブ州モハリの拠点と、Suchi Semiconのグジャラート州スーラトの拠点です。いずれも回路を形成する前工程の工場ではなく、完成したチップを組み立て・検査・パッケージングする後工程(ATMP/OSAT)のラインです。
「商用生産を開始した」という発表は、安定した量産や顧客の認定が済んだことを意味しません。Suchi Semiconについて、同社会長への取材に基づく報道は、現在の生産能力を1日30万個、3年後の目標を1日300万個としています。
最初の顧客向け出荷は完了した一方、顧客の認定には6カ月から1年かかるとの説明もあり、顧客名や出荷数量、歩留まりは明らかになっていません。「ラインの開設」「生産能力」「実際の生産量」「顧客の認定」は、それぞれ別の段階として見る必要があります。
出典・参照:
シンガポールのSG Semiconductor:研究・製造・人材を1つの窓口に束ねる国ブランド
シンガポールでは2026年9月25日、科学技術研究庁(A*STAR)と経済開発庁(EDB)が、国の半導体分野の共通アイデンティティ「SG Semiconductor」を発表しました。
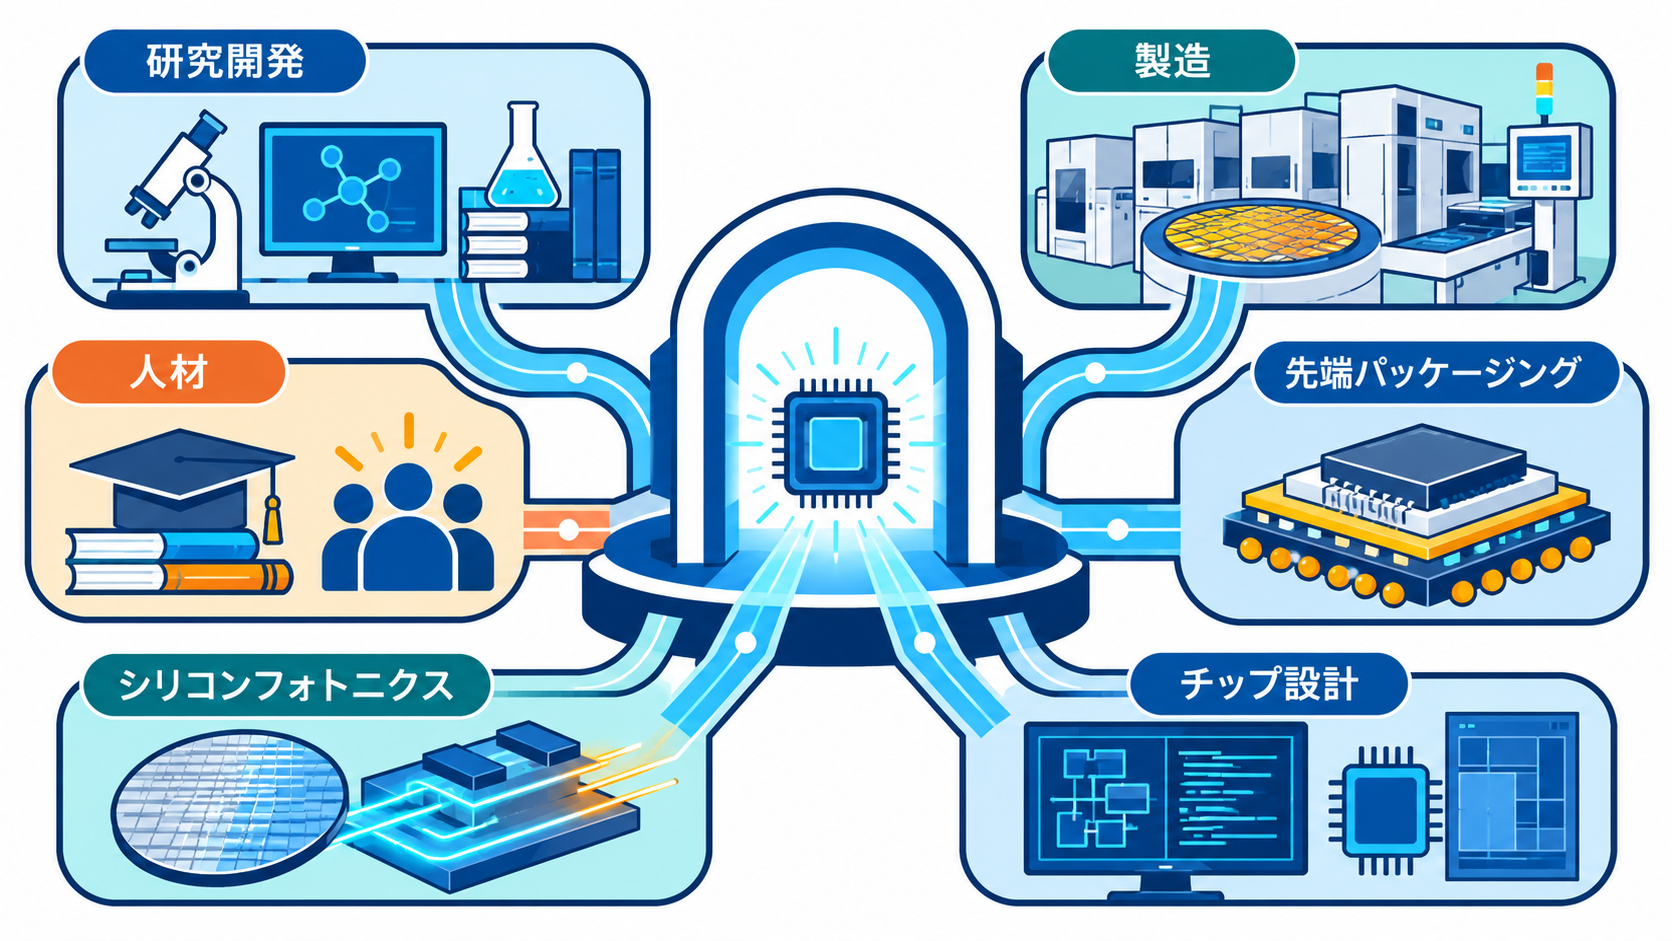
すでにある設計、ウェハ製造、組立・検査、装置・材料、研究開発、人材を、海外の企業や研究者から見て1つの窓口として示すための国ブランドです。規制や補助金の制度、新しい研究機関ではありません。
第1段階は、公的な研究開発の発信です。重点に掲げる技術領域は次のとおりです。
- 先端パッケージ
- シリコンフォトニクス
- パワーエレクトロニクス
- 高周波向けの窒化ガリウム
- 圧電MEMS
- フラットオプティクス
- 集積回路設計
発表の背景には、2026年から2030年にかけて研究・イノベーション計画の半導体分野へ投じる8億シンガポールドルがあります。これはブランド単体の予算でも、同日に結ばれた連携の総額でもありません。
同じ日には、Applied Materials、KLA、GlobalFoundries、STATS ChipPAC、Tacta SystemsなどとA*STARの研究・事業化の連携も発表されました。先端パッケージの共同ラボの拡張、プロセス管理の共同研究、300mmウェハ上のシリコンフォトニクス開発など、内容と期間は案件ごとに異なり、金額は公表されていません。
研究から量産への移行までを1つの生態系の中でつなぐ姿勢を、国として示した発表といえます。
出典・参照:
中国の高標準デジタル園区:製造業のデジタル化を園区単位で進める候補公示
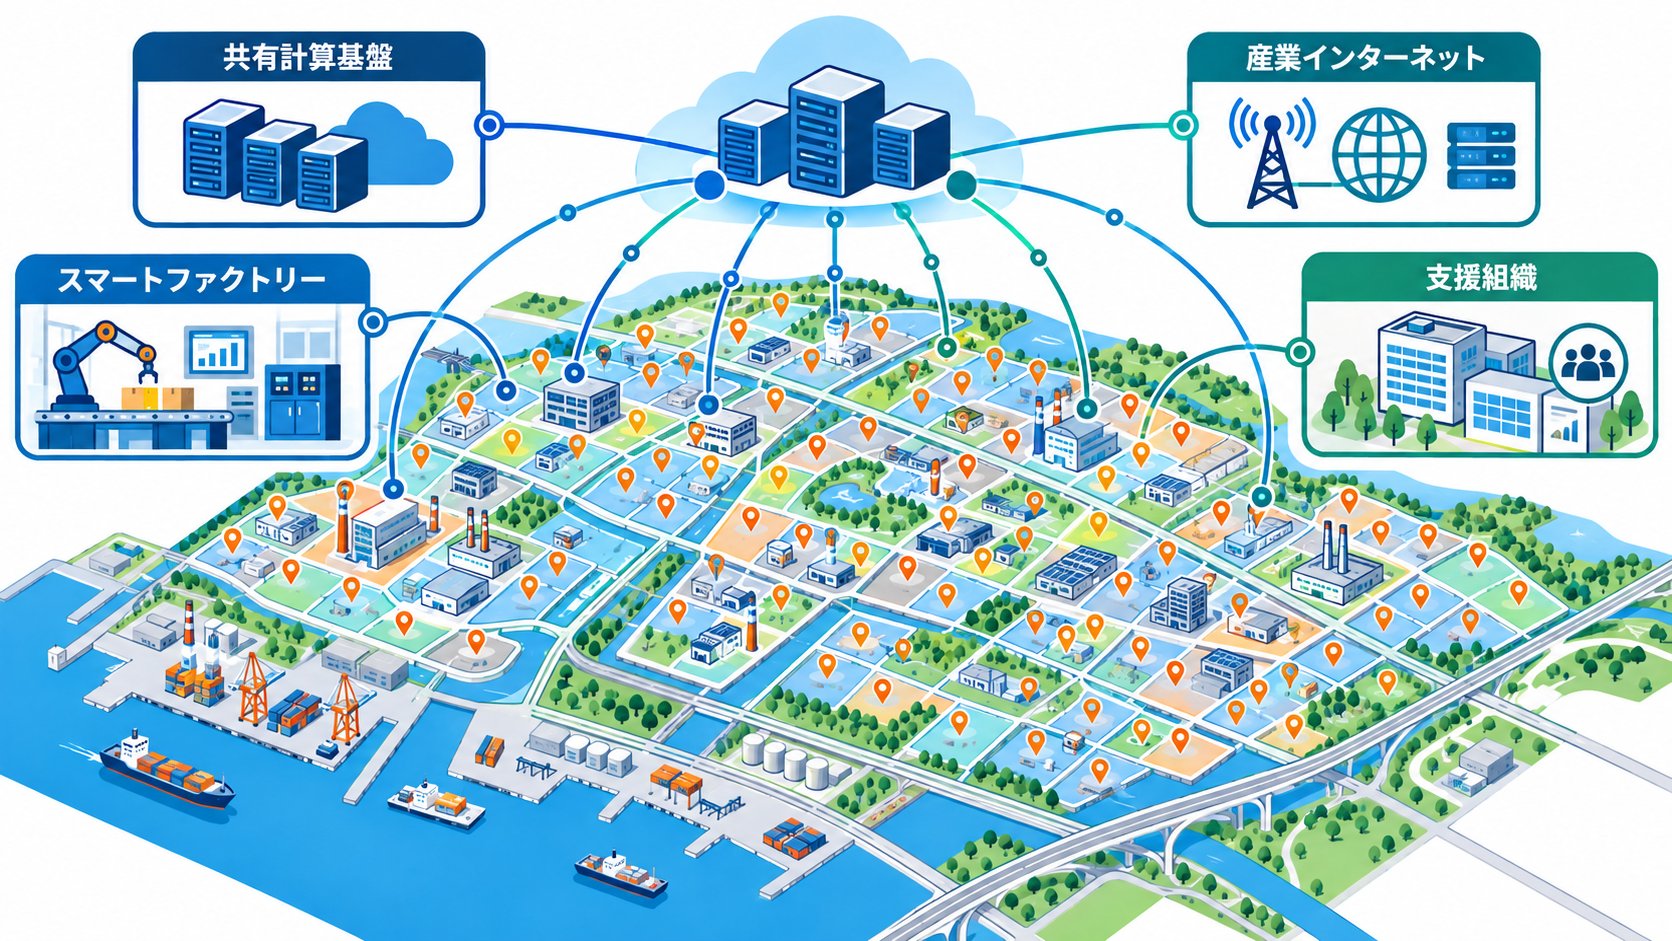
中国の工業情報化部は2026年9月17日、初回の「高標準デジタル園区」の建設対象の候補を公示しました。園区の申請、地方の推薦、形式審査、専門家審査を経た候補で、総合型の園区53件と、園区の中の特定産業区画である「園中園」38件の計91件です。
公示期間は9月24日までで、この間に異議を受け付ける手続きでした。2026年9月29日時点で確認した範囲では、公示後の正式なリストの公表は確認できていません。
この施策は、半導体に限った制度ではありません。製造業のデジタル化を、企業1社ずつではなく、計算基盤や産業インターネット、スマート工場、支援機関を束ねた園区の単位で進めようとする枠組みです。半導体の工場を91件認定したわけではない点に注意が必要です。
出典・参照:
3カ国の半導体政策の比較:段階と手段は違っても対象は生産設備の外側へ
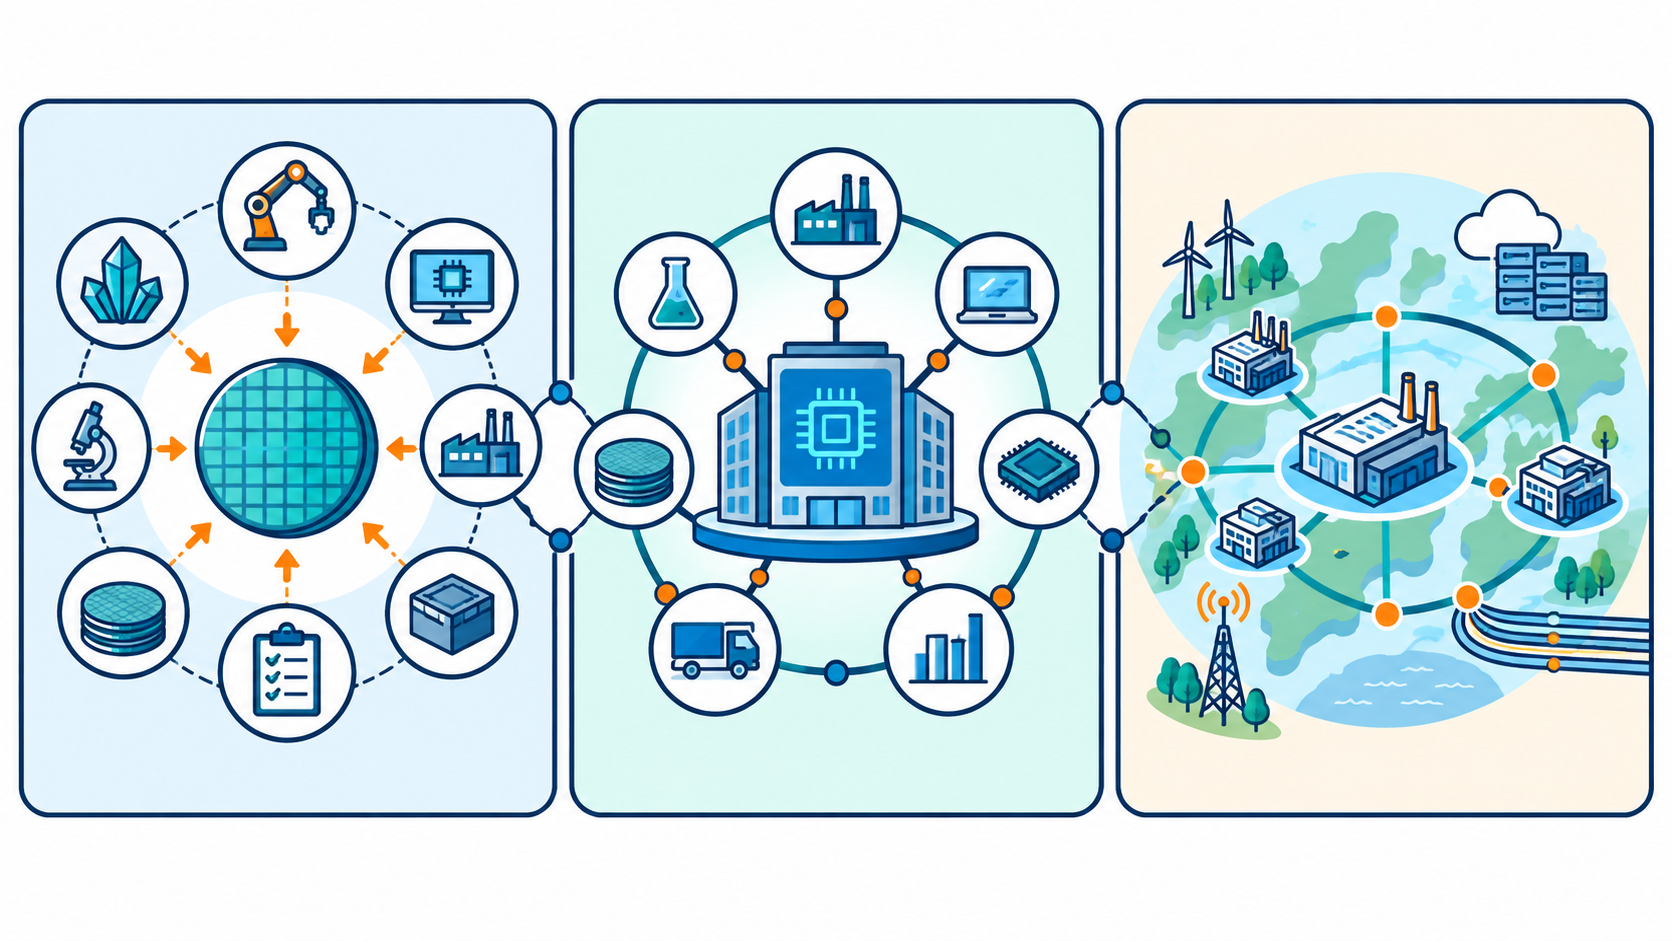
3カ国の施策は、政策の段階も手段も異なります。それでも並べてみると、いずれも生産設備そのものではなく、その周りにある機能をつなぐことを政策の対象にしている点で共通しています。
| 国 | 発表の内容 | 段階 | 束ねる対象 | 型 |
|---|---|---|---|---|
| インド | Semicon 2.0と後工程2ラインの開設 | 方針の公表と一部ラインの稼働開始 | 設計、装置・材料、先端パッケージ、研究開発、人材 | 足りない機能を増やす拡張型 |
| シンガポール | 国ブランドSG Semiconductorと研究連携 | ブランドの発表と個別の連携 | 既存の研究・製造・人材と海外企業 | すでにある能力を1つの窓口に束ねる統合型 |
| 中国 | 高標準デジタル園区の候補公示 | 候補の公示(正式決定前) | 園区内の企業、計算基盤、支援機関 | 製造業全般のデジタル基盤を地域で整える地域基盤型 |
3件だけで、世界の半導体競争が工場の建設を競う段階を終えたとはいえません。ただ、同じ月に出た3つの発表は、競争の単位が1つの工場から、設計、材料、研究、人材、デジタル基盤をつなぐ生態系へと広がりつつあることを、それぞれ別の角度から示しています。
日本の中小製造業にとっての視点:工場との単発取引から長期の関係へ
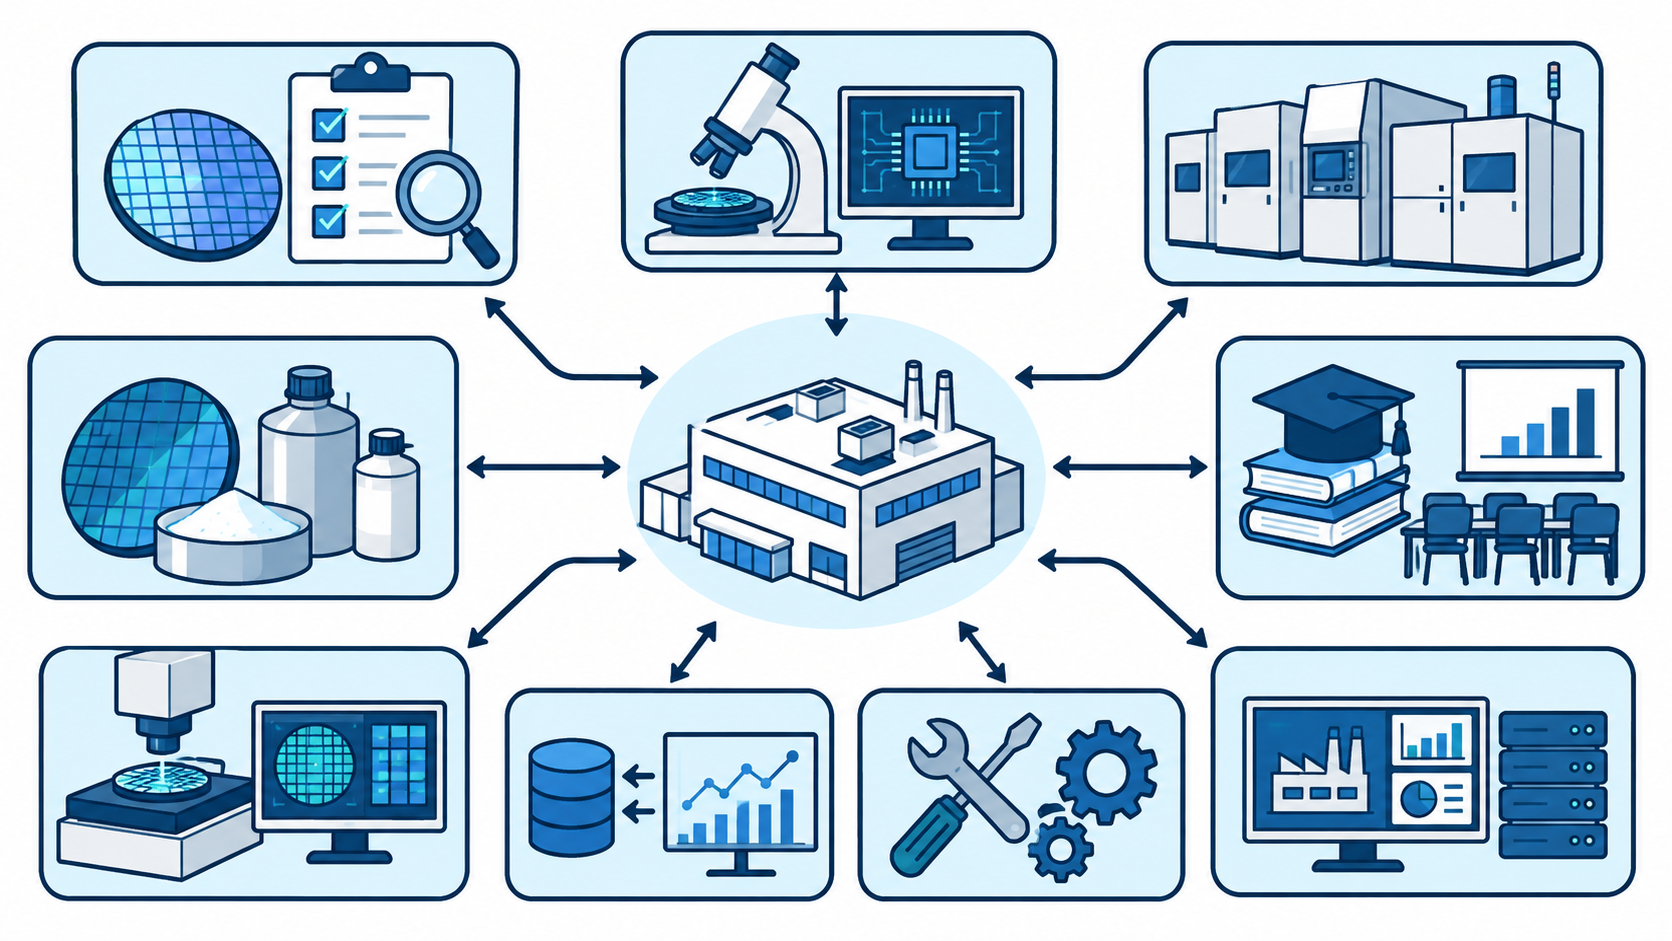
半導体は、装置を据え付けた時点で競争が終わる産業ではありません。インドの事例が示すように、ラインを開設した後も、次のようなプロセスが続きます。
- 顧客の認定
- 歩留まりの改善
- 材料と装置の安定した供給
- 設計と後工程の擦り合わせ
- 技術者の育成
そう考えると、日本の中小製造業にとっての問いも変わってくるのではないでしょうか。大型工場が近くに来るかどうか、その工場と単発で取引できるかどうかだけでなく、次のような長い関係の中に、自社の技術が入り込めるかどうかです。
- 認定の取得
- 共同研究
- 共用設備
- 人材の育成
- 品質データのやり取り
精密加工、洗浄、化学材料、検査・計測、保守、工場のデジタル化といった機能は、その関係の中で役割を持ち得ます。シンガポールが研究から事業化までを1つの窓口で示し、中国が園区単位でデジタル基盤を整えようとしているのは、個社だけでは抱えきれない設備や人材、海外との接点を、共用とつなぎの仕組みで補おうとする動きとして読めます。
まとめ:半導体の競争力は工場の外側にある接続で決まる
インド、シンガポール、中国の発表は、段階も手段も異なります。インドは方針を示してラインを動かし始めた段階、シンガポールは既存の能力を束ねて外へ見せる段階、中国は候補を公示した段階です。
稼働の開始を量産の実績と、ブランドを制度と、公示を正式決定と取り違えずに見ることが、この種のニュースを読むうえでの出発点になります。
そのうえで3つを重ねると、各国が競っているのは工場の数や投資額だけではなく、設計、材料、研究、人材、デジタル基盤を、誰をどの接続点でつなぐかという設計であることが見えてきます。半導体の国家間競争を投資額の大小ではなく、つなぐ仕組みの違いとして見ると、日本の中小製造業にとっての関わり方も、1つの工場との取引から、長く続く関係への参加としてとらえ直せるのではないでしょうか。
半導体と計算資源をめぐる勢力図は、DXportal®の特集記事「GAFAMの次はどこだ? 世界の次世代覇権予想③半導体・計算資源部門」でも取り上げています。
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。