


- share :
- 人手不足で、倉庫の搬送や現場の点検を自動化したい
- 購入候補にあがる搬送ロボットや点検ドローンを調べると、価格と性能で有利なのは中国製が多い
- 取引先や公共の案件で「使ってよい機器」の条件が年々厳しくなっていて、いま導入した機器が数年後に使えなくならないか気になる
設備投資を検討する中小企業の担当者から、こうした声を聞くようになりました。
その不安は、気のせいではありません。自動化機器を「どこから買うか」が、性能と価格だけでなく、各国の規制と地政学で制約される時代に入りつつあります。
この記事では、米国が輸入ドローンとロボットに築き始めた壁と、それを中国が生産規模で相殺している状況を確認したうえで、日本の中小企業が自動化投資を考えるときに何を見ておくべきかを整理します。
【本記事の要点】
- 米国は輸入ドローンとその部品に高い関税を課し、安全保障上の懸念がある機器のリストを外国製ドローンや先進ロボットへ広げ始めた
- 中国は生産規模と価格でこれを相殺しており、2026年上半期のヒト型ロボット出荷は上位5社をすべて中国企業が占めた
- 自動化機器の市場は、価格を重視する地域と安全保障を重視する領域とに分かれ始めている
- 日本の中小企業には、調達先が特定国に集中していないか、代替の供給元があるか、将来の規制で使えなくなるリスクはないか、という視点が必要になった
米国が、ドローンとロボットに壁を築き始めた
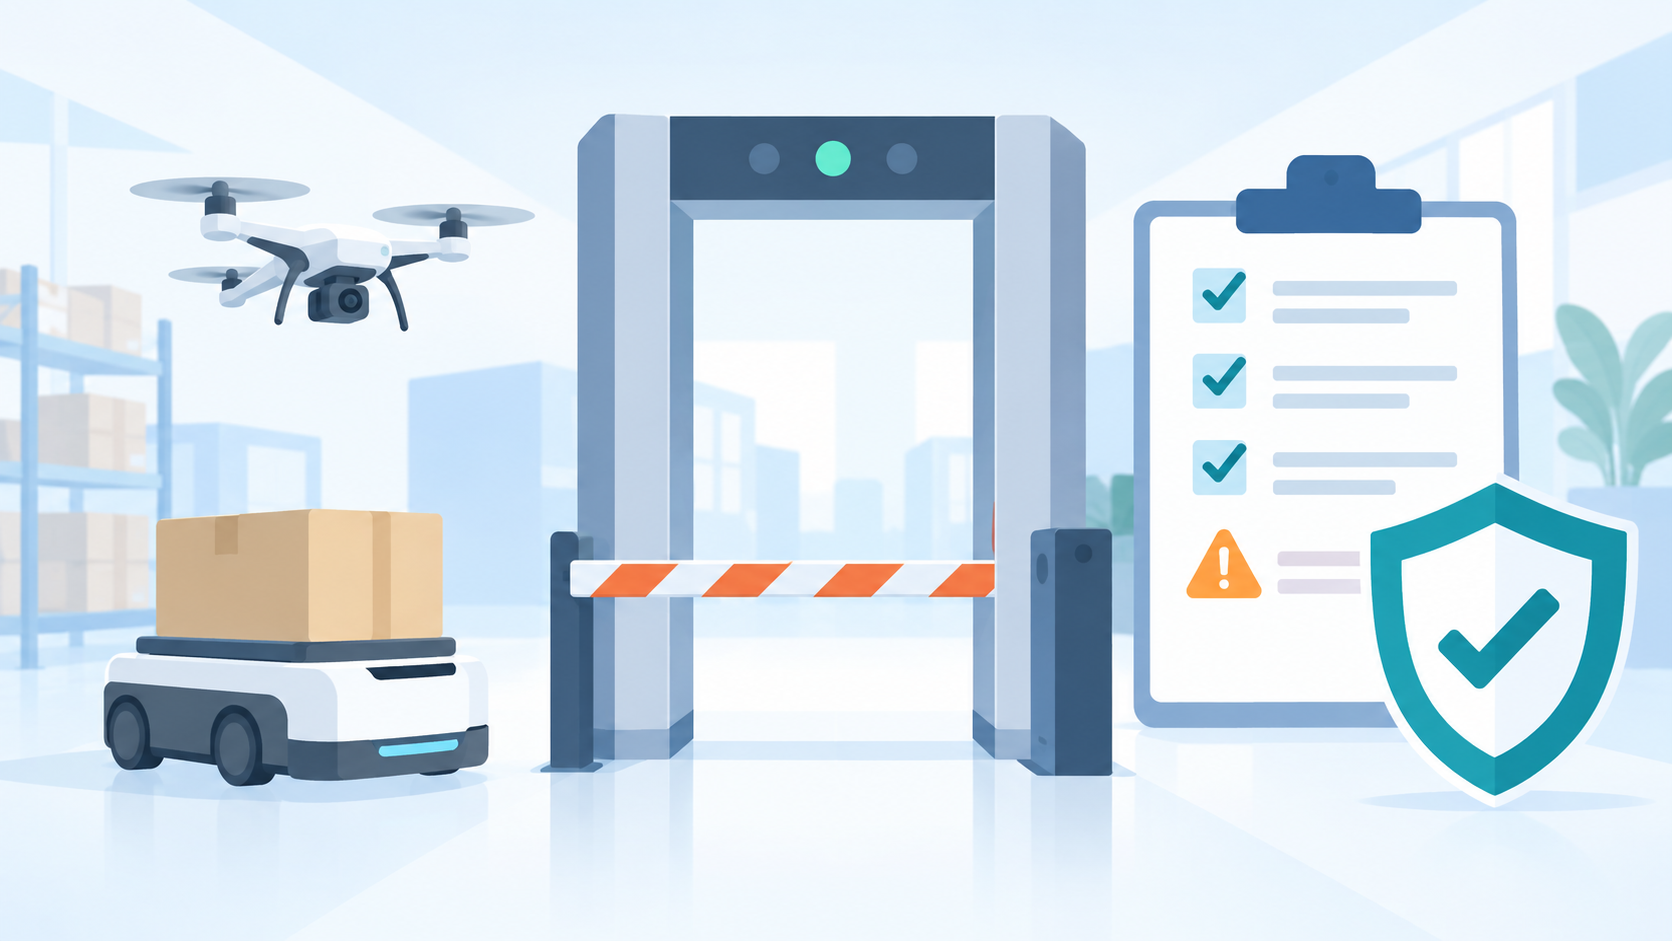
まず、米国側で起きている変化を確認します。そこには、関税と機器のリストという2つの動きがあります。
技術系メディアのTechCrunchによると、米国は2026年9月から、輸入するドローンとその部品に高い関税を課し始めました。部品への追加の関税は2027年に予定されているとされています。関税は輸入品にかかる税金で、そのぶん現地での販売価格の値上げが予想されます。
もう1つが、FCC(連邦通信委員会)の「Covered List」の拡大です。これは、安全保障上の懸念があるとされる機器や事業者をまとめたリストで、2021年に作られた当初は、Huawei、ZTE、Hikvisionといった通信・監視機器の企業が対象でした。
TechCrunchによれば、このリストの考え方が、外国製のドローンや先進的なロボットにも広げられ始めています。リストに載ると、その機器は「使ってよいかどうか」の判断に直接影響します。
理由として挙げられているのは、安全保障上の懸念です。米国のロボット企業Agility Roboticsは、外国製ロボットが「ドローン産業で起きたように米国市場に深く埋め込まれる」ことへの懸念を示し、この規制を歓迎したと伝えられています。
出典・参照:
中国は、生産規模でそれを相殺している
次に、中国側の状況を見ます。米国の規制で締め出そうとする動きに対して、中国は「作る量」で対抗しています。
TechCrunchが調査会社Counterpoint Researchのデータとして伝えているところでは、ヒト型ロボットの世界出荷は2026年上半期に2万2,000台に達しました。出荷台数の上位5社であるAgiBot、Unitree、Galbot、UBTECH、Leju Roboticsはすべて中国企業で、世界出荷の86%を占めたとされています(数値はTechCrunchが引用した調査会社による推計)。
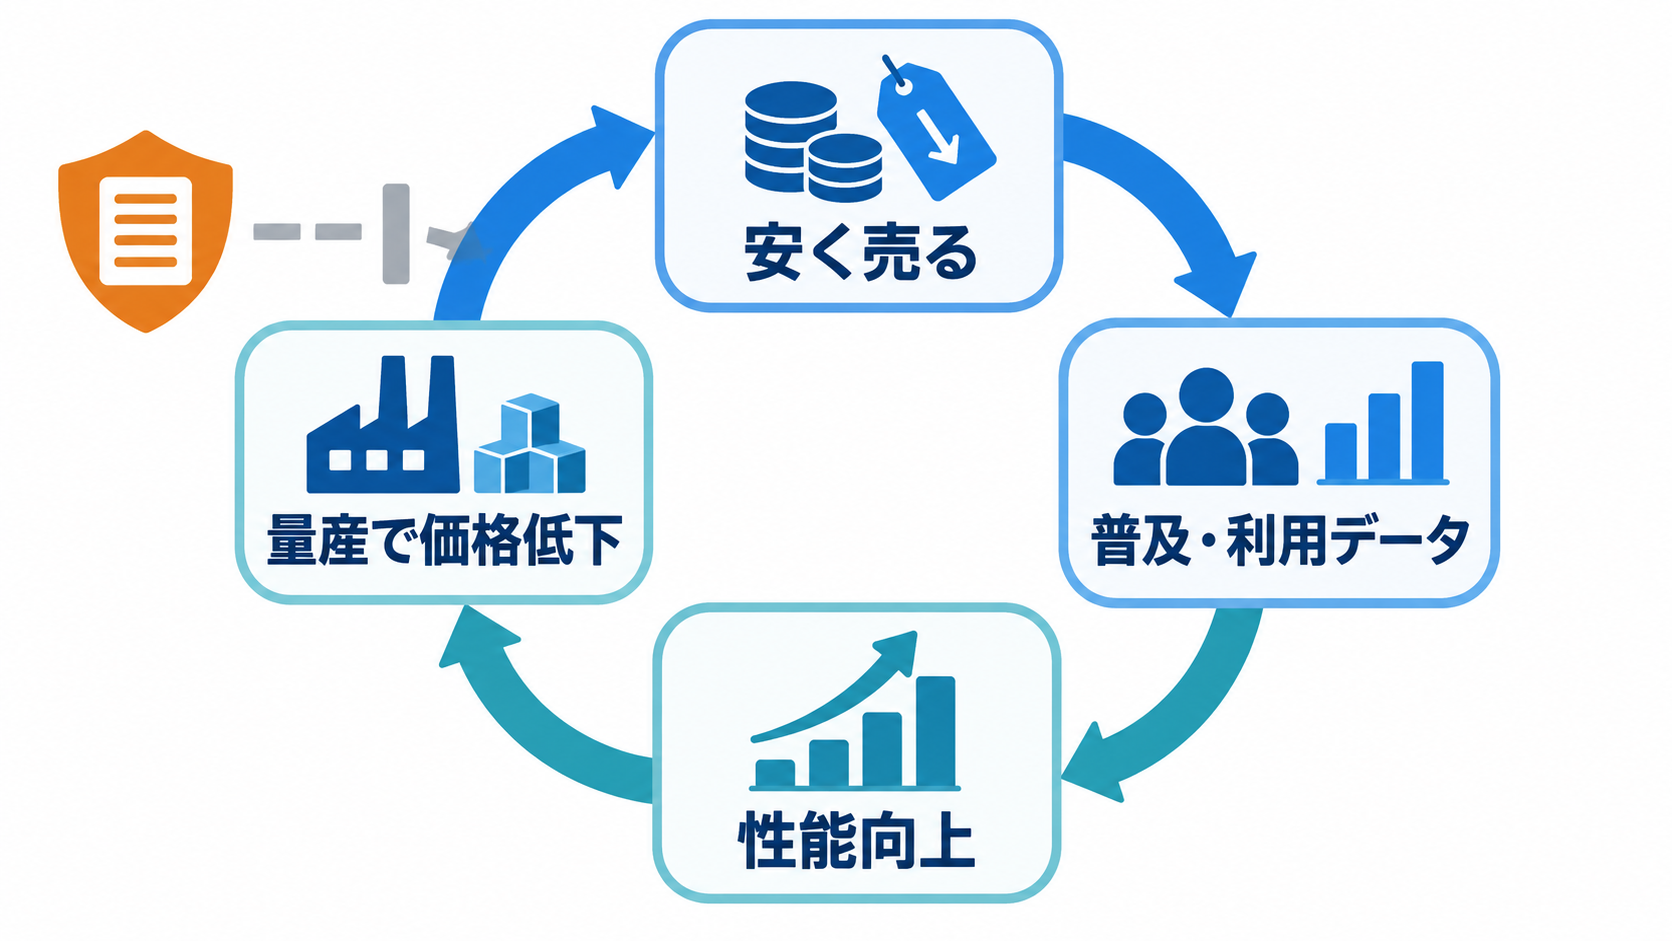
記事の中で、TDK Venturesのアンクル・サクセナ氏は「制裁でコスト曲線を回避することはできない。上回る量を作るしかない」と述べています。安く売れば普及し、普及すれば実際の利用データが集まり、そのデータで性能が上がり、さらに量産が進んで価格が下がる、という循環です。この循環が回っている限り、規制だけで優位を止めるのは難しい、という見立てです。
出典・参照:
市場が、地域ブロックに分かれ始めた
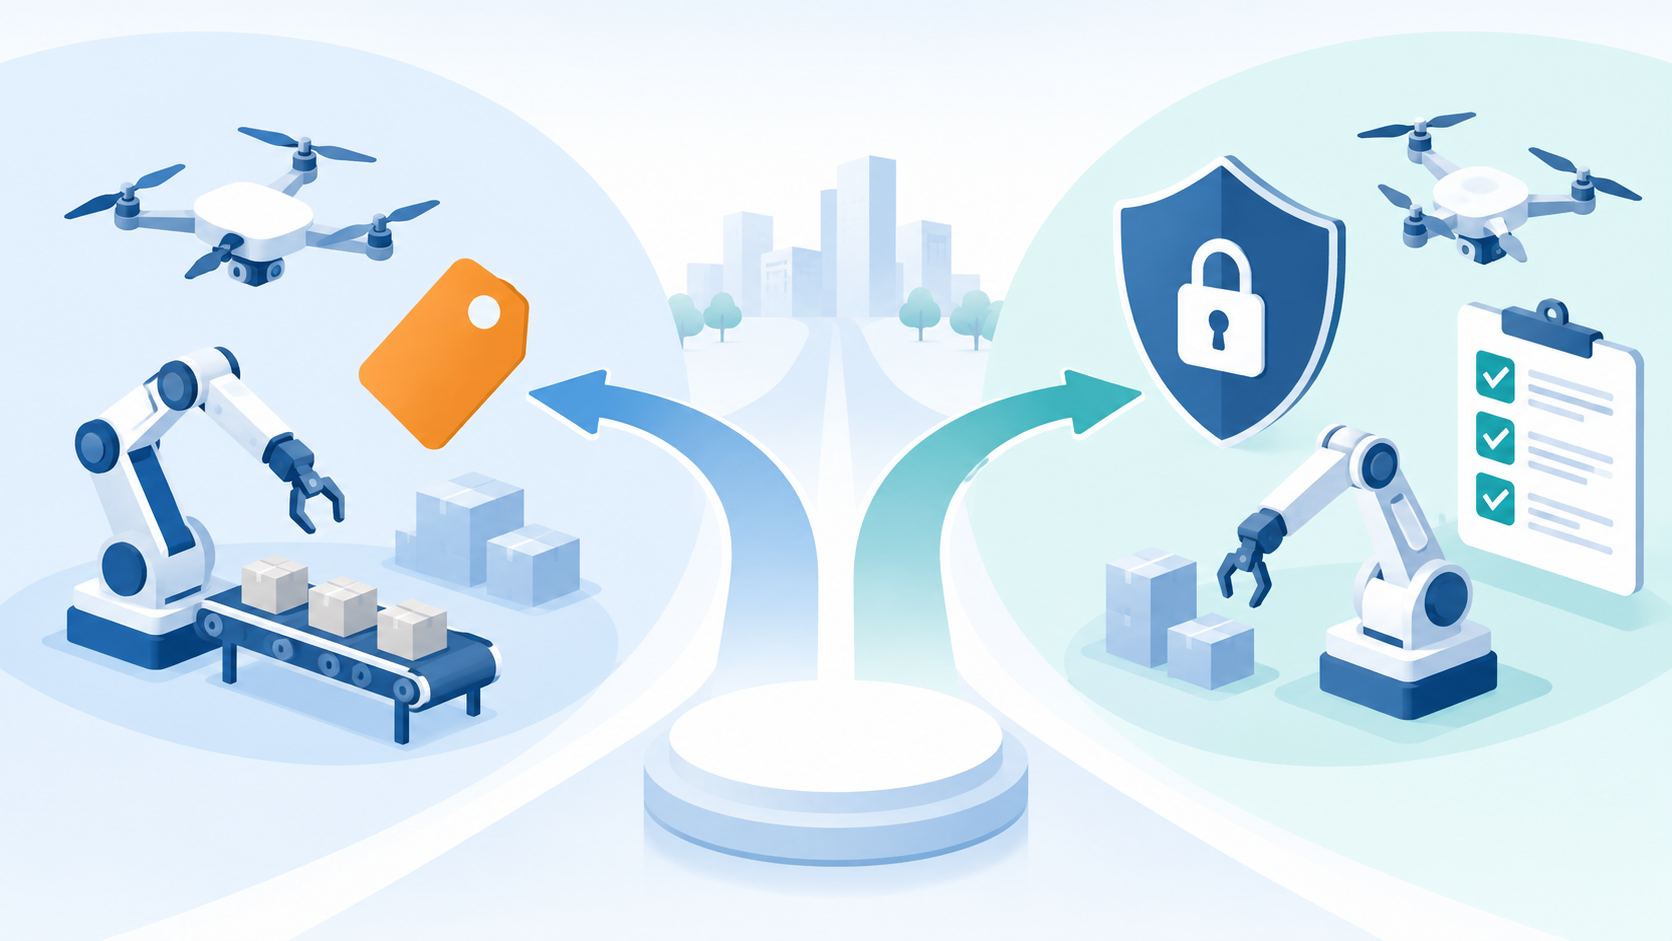
ここでは、この2つの動きが重なった先に何が起きるかを見ます。市場が2つに分かれるという見立てです。
TechCrunchが紹介している予測では、自動化機器の市場は、価格を重視する地域と、安全保障を重視する領域とに分かれていくとされています。中国製は、欧州、東南アジア、中南米、中東といった価格に敏感な市場で強みを持ち、米国とその同盟国は、防衛や重要インフラ向けの機器など、安全保障の要求が高い領域を押さえる、という形です。
この構図は、DXportal®が2026年8月13日の朝刊で取り上げた半導体の供給網の再編と似ています。先端的な製品の供給が、性能や価格だけでなく、地政学と規制で制約されるという点です。
ただし、半導体と今回の論点とには違いもあります。半導体は、素材や部品というレイヤーの話でした。今回の対象は、倉庫の搬送機、建設現場のドローン、警備ロボットといった、中小企業が実際に導入する完成した機器そのものです。つまり、ユーザー企業の調達判断に、より直接に影響することが予想されます。
出典・参照:
日本の中小企業が、自動化投資で見ておくべきこと
最後に、この変化を自社の設備投資の話に置き換え手考えてみましょう。
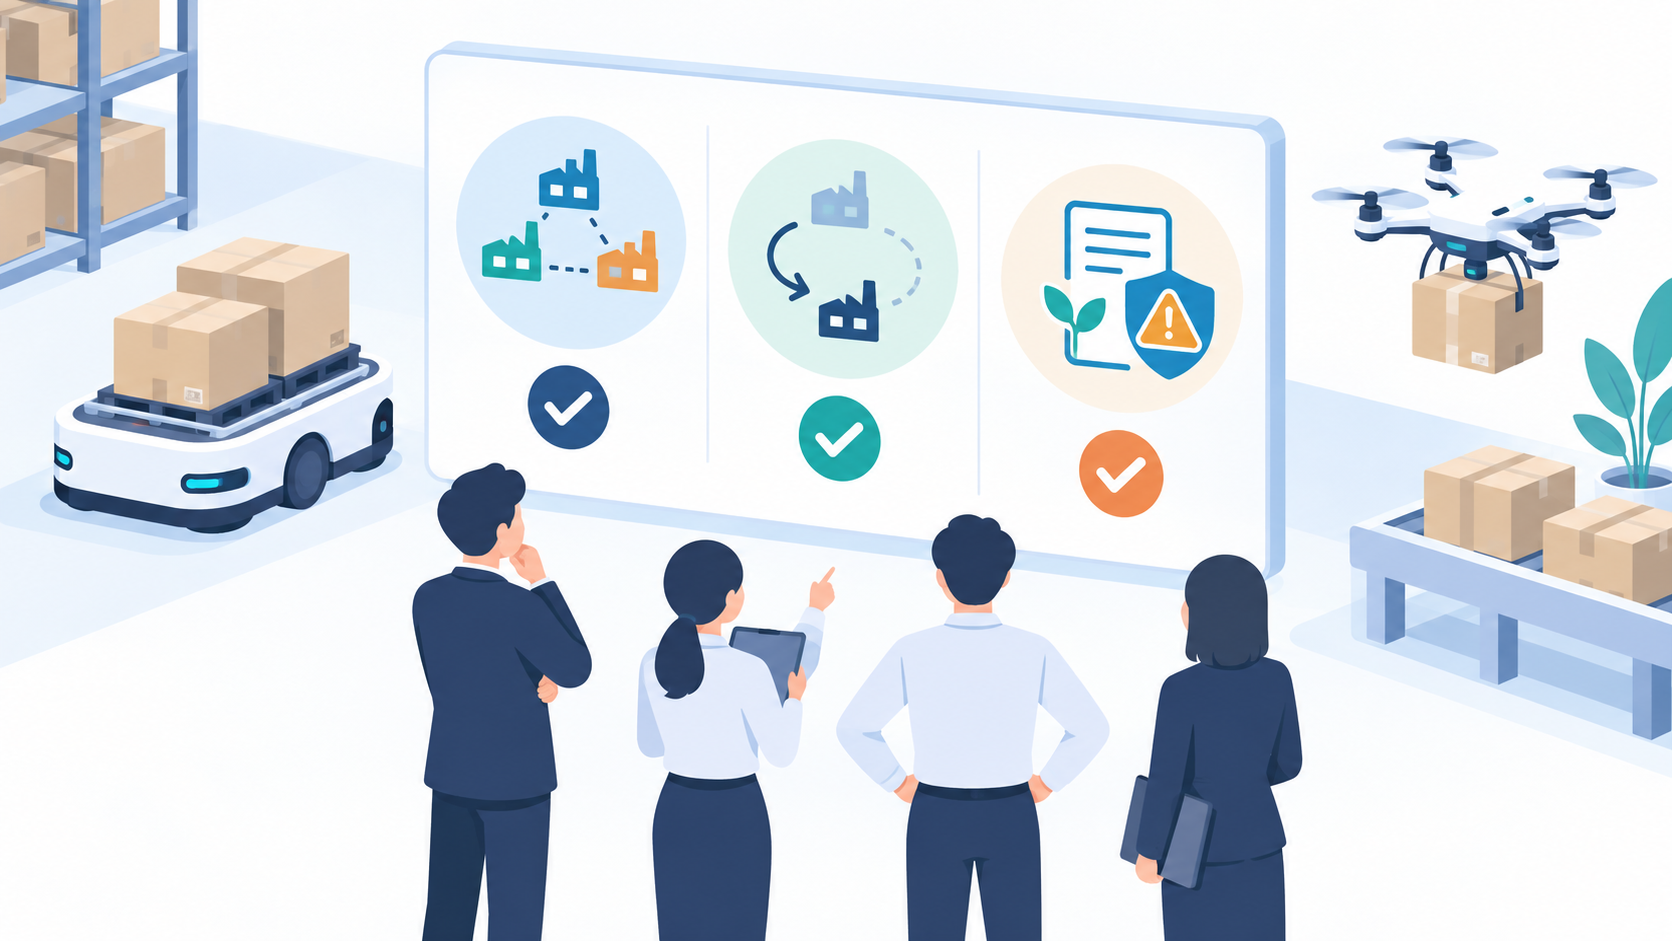
自動化機器を検討するとき、これまでは性能と価格、保守体制を比べれば十分でした。しかし、今後はここに次の3つの視点が加わります。
- 調達先の集中度:導入を検討している機器や、その基幹部品が、特定の国の1社に集中していないか
- 代替先の有無:同等の機能を、別の国や別のメーカーからも確保できるか。確保できないなら、それは1つのリスク要因になる
- 将来の規制リスク:取引先の調達方針や、公共案件の入札条件が変わったときに、その機器が「使えない機器」になる可能性はないか
これらの視点は、導入の可否を判断するためのものではなく、自社がどれだけ地政学リスクの影響を受けやすい立場にあるかを把握するためのものです。取引先が防衛や重要インフラに関わる場合、機器の原産国に関する条件は今後も厳しくなっていくと見られます。導入を検討する段階でこの3点を確認しておくことが、数年後に慌てて機器を入れ替える事態を避けるための備えになるでしょう。
まとめ:自動化の意思決定に「どこから買うか」が入ってきた
現場の自動化を進めるとき、これまで問われたのは「何を自動化するか」「その機器は使えるか」でした。そこに、「どこから買うか」という軸が加わったのです。米国は関税と機器リストで外国製品を締め出す方向に動き、中国は生産規模と価格でそれを相殺し、市場は地域ブロックに分かれ始めています。
日本の中小企業がすぐに何かを切り替える必要はありませんが、自動化投資を検討するときに、調達先の集中度、代替先の有無、将来の規制リスクという3つを、性能や価格と並べて見ておくことは必要でしょう。現場自動化の意思決定に「供給の地政学」が入ってきた、という前提の変化を押さえておくことが、数年後の判断を楽にするのです。
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。