


- share :
日本でも、キャッシュレス決済は広がっています。一方で、自社ではまだ広く対応できていない、という企業も多いのではないでしょうか。DX(デジタルトランスフォーメーション)において、キャッシュレス決済は大きな要素の1つです。
ただ、経済産業省は2023年3月のとりまとめで、便利な決済手段を用意するだけでは不十分で、業務全体のデジタル化とデータの活用が必要だと整理しています。キャッシュレス比率は決済額で測る指標であり、DXの進み具合とは別物です。
本記事では、比率が測れるものと測れないものを分け、決済のあとの仕事とデータ、非常時に残る手段という2つの視点から、貴社の決済方法を点検する見方を整理します。
【本記事の要点】
- キャッシュレス比率は決済額で測る指標で、業務のデジタル化の進み具合は別の視点で見る必要がある
- 決済をデジタルにしても、レジ締めや会計が手作業のままなら、店舗の業務は変わらない
- 現金を残す判断は、非常時に残る手段をつくる備えとしても読める
- 決済のあとのデータがどこで止まるか、非常時に何が残るかが、自社の点検の軸になる
キャッシュレス比率は、DXの進み具合を測る指標なのか
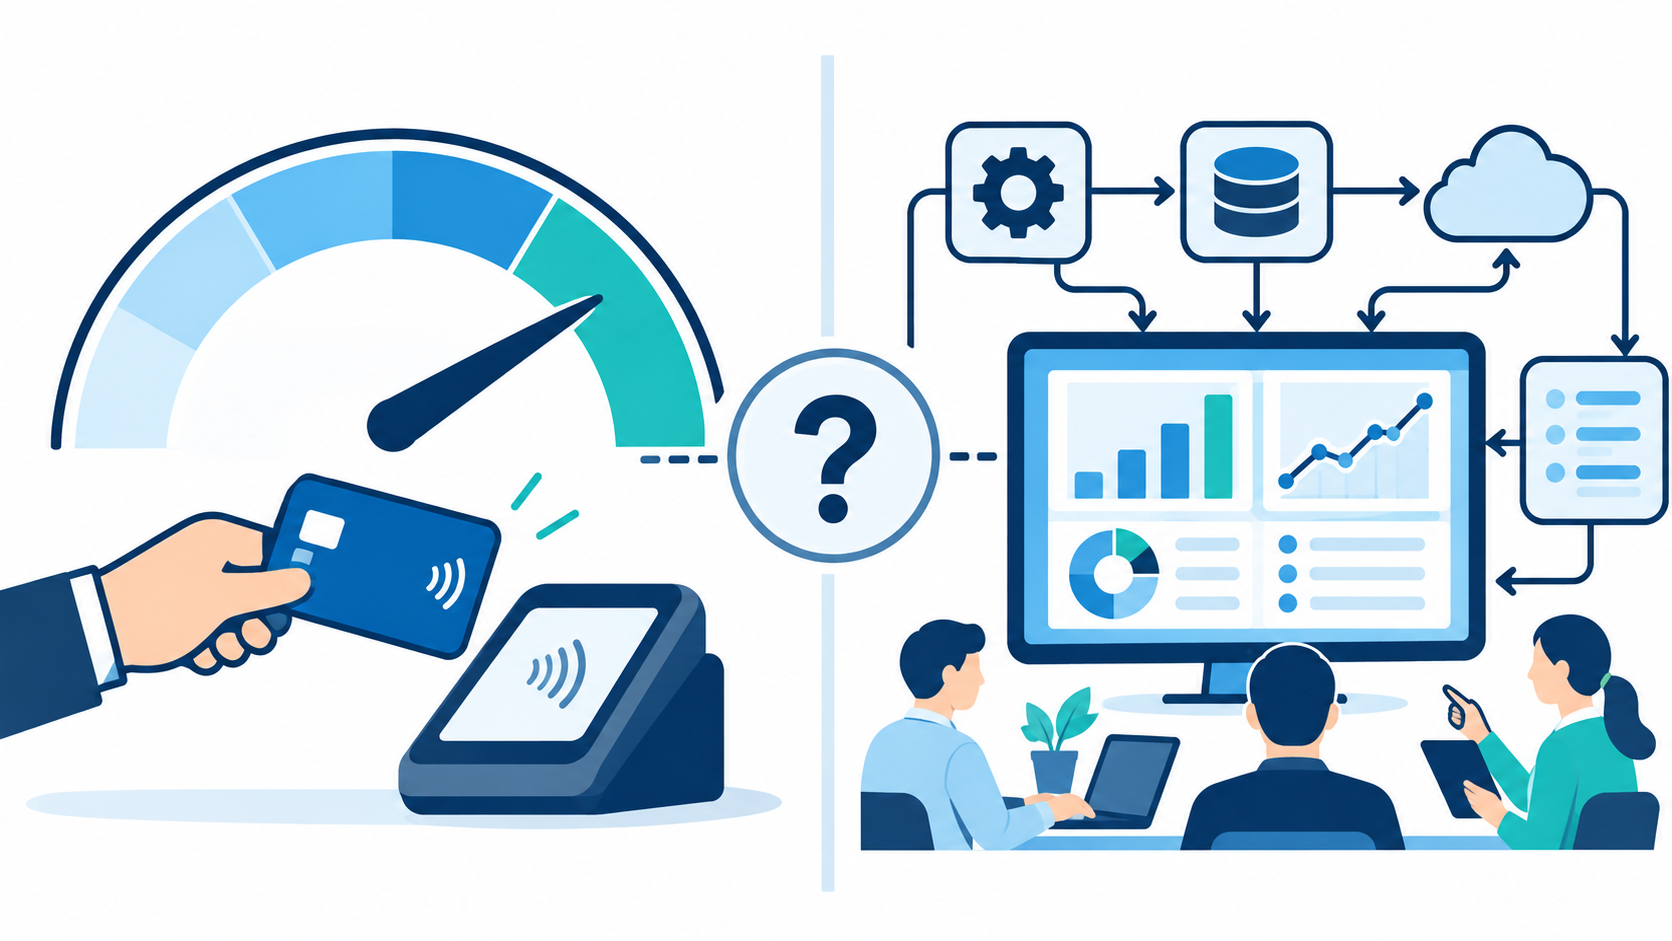
「キャッシュレス決済の比率が高いほどDXが進んでいる」という見方は、どこから来たのでしょうか。この章では、その成り立ちと、比率が何を測っているのかを整理します。
「比率が高いほど進んでいる」と見られやすい理由
経済産業省は2018年4月の『キャッシュレス・ビジョン』で、将来的に80%を目指す方向を示しました。期待する効果としては、次のようなものが挙げられています。
- 実店舗の省力化
- 現金資産の見える化
- 決済データの利活用
比率そのものが政策の目標値になったことで、比率が上がるほどDXの成果が出ているという受け止めが生まれやすい土台ができたと考えていいでしょう。
比率の上昇は、決済手段が広がったことを示す分かりやすい数字です。だからこそ、数字の高さが、そのまま業務や社会の進み具合にも見えてしまうのです。
出典・参照:
比率が測っているのは決済額で、業務の成熟度ではない
経済産業省が2026年3月31日に公表した資料では、2025年のキャッシュレス決済比率は58.0%、決済額は162.7兆円でした。これは決済額で測る国内の指標です。キャッシュレス決済額の手段別の内訳は、次のとおりです。
| 決済手段 | キャッシュレス決済額に占める割合 |
|---|---|
| クレジットカード | 82.7% |
| デビットカード | 3.4% |
| 電子マネー | 3.7% |
| コード決済 | 10.2% |
なお、ここに含まれるのは決済の金額であり、レジ締めや会計、顧客データの使い方といった業務の中身ではありません。従来の国際比較向けの指標は民間最終消費支出を分母にしており、国内指標とは区別されています。国際比較で使われる他の指標も、決済の比率とは別のものを測っています。
| 指標 | 発信者 | 測っているもの |
|---|---|---|
| キャッシュレス決済比率(国内指標) | 経済産業省 | 家計最終消費支出から持ち家の帰属家賃を除いた額に対する、キャッシュレス決済額の比率(2025年分から用いる定義) |
| Red Book統計 | 国際決済銀行(BIS) | 決済・市場インフラ委員会(CPMI)加盟27法域の、カードや振込などの決済金額と件数 |
| Global Findex 2025 | 世界銀行 | 15歳以上の人を対象にした需要側調査。口座保有や、過去1年のデジタル決済の経験など |
| E-Government Development Index 2024 | 国連 | オンラインサービス、通信インフラ、人的資本を合成した行政デジタル化の指標 |
国際決済銀行は、決済手段やインフラ、データの集め方が国ごとに異なるため、数字は方法論と注記を併せて読むよう求めています。国によって数え方も測る対象も違うので、比率の高さだけで国どうしを比べても、DXの進み具合は分かりません。
比率が測っているのは決済額であり業務の成熟度ではなく、比率に入るのは消費のうちキャッシュレスで支払われた金額だけです。レジ締めや会計、データの使い方といった決済のあとの仕事は、数に入っていません。
つまり、キャッシュレス決済比率が高くても、業務のデジタル化が進んでいるとは言えないのです。DXの進み具合を見るには、決済のあとに何が起きているかを、別に確かめる必要があります。
最初の一歩は、自社の決済データが、手段別、店舗別、日別のどの単位で、どこに集まっているかを確かめることです。
出典・参照:
キャッシュレス決済でも、レジ締めと会計が手作業なら店舗の業務は変わらない
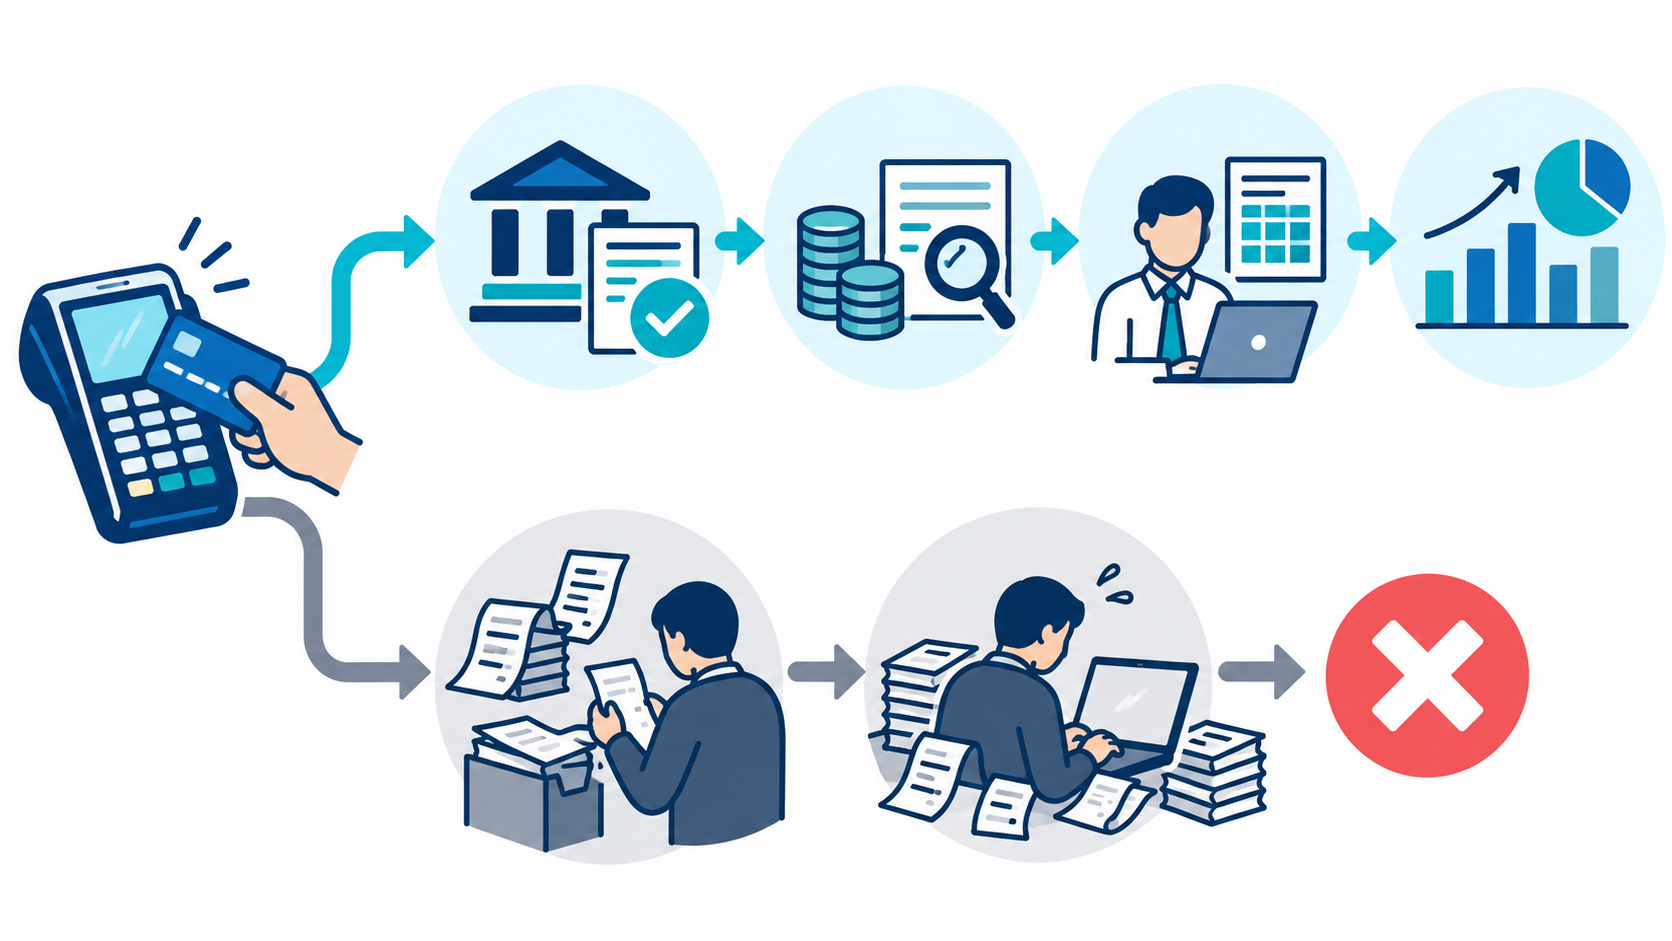
ここからは、店舗の日々の業務に即して見ていきます。決済をデジタルにしても、店舗の業務のすべてがデジタルになるわけではありません。決済のあとには、入金確認、レジ締め、会計といった業務が続いており、決済手段を変えただけでは、これらの業務は自動でデジタルにならないからです。
この章では、決済のあとの工程のうち、データがつながっている部分と止まっている部分を見分ける方法を整理します。
決済データが業務のどこで止まるか
経済産業省の2023年のとりまとめは、キャッシュレス化に関わる次の4つを、ひと続きの課題として整理しています。
- 取引の自動化
- 決済データの活用
- 付加価値の創出
- 事業者のDX
決済の方法だけが変わっても、その先の業務がつながらなければ、店舗の業務は変わりません。
店舗でやらなければならない業務は、決済のあとにも続いています。工程ごとに、データがつながっている状態と、止まっている状態を並べると、概ね次のとおりになるでしょう。
| 工程 | データがつながっている状態 | データが止まっている状態 |
|---|---|---|
| 入金確認 | 決済会社からの入金額が、売上データと自動で突き合わされる | 入金額を、売上と手作業で見比べる |
| レジ締め・違算確認 | 売上データとレジ内の現金の差が、システム上で確認できる | 売上の集計と現金の確認を、紙や手入力で行う |
| 会計連携 | 決済データが会計の仕組みへ自動で渡る | 売上を、会計ソフトへ手入力し直す |
| 販売・顧客の分析 | 決済データを、売れ筋や来店の傾向の把握に使う | 決済データは端末に残るだけで、見返さない |
出典・参照:
万博の削減効果は、特殊な環境の事例として読む
決済のあとの業務が変わった例として、大阪・関西万博があります。日本銀行大阪支店の資料(2026年3月)は、万博の全面キャッシュレス運用について、会場内の店舗への調査として、次の削減効果を紹介しました。
| 項目 | 削減の割合 |
|---|---|
| レジ処理時間 | 48% |
| 締め事務時間 | 91% |
この数字は、全面キャッシュレスという特殊な運営環境にある会場内の店舗が対象で、一般の中小の店舗にそのまま当てはめることはできません。それでも、決済の方法だけでなく、レジ処理や締め事務といった決済のあとの仕事が変わったときに、効果が表れた例として読むことができるでしょう。
出典・参照:
現金を残す判断は、遅れではなく備えにもなる
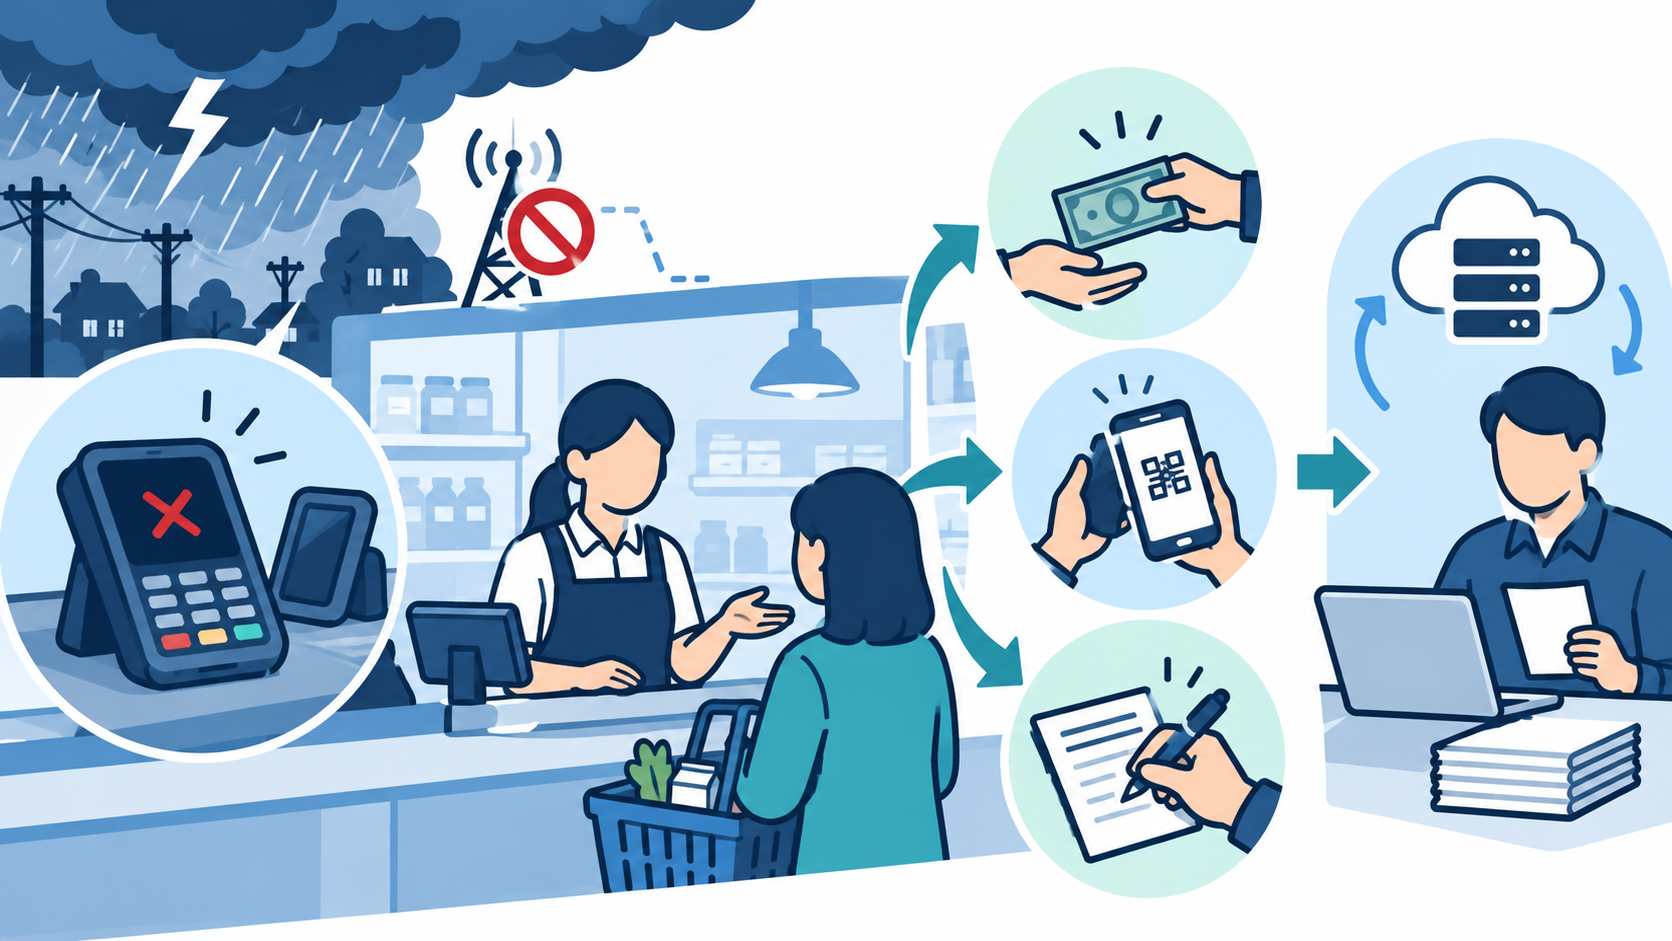
では、現金決済を残すことは、遅れなのでしょうか。この章では、非常時の備えという目的から、この見方を問い直します。
IMFのワーキングペーパー(2021年、IMFの公式見解ではなく、著者の見解を示す文書)は、停電、通信障害、サイバー攻撃、自然災害によって、デジタル決済が途絶し得ると整理しています。これは、1つの決済手段が止まっても別の手段で受け取れるよう、代わりになる手段を複数用意しておく必要があるという見方です。
この観点から考えると、現金決済は電子決済が使えなくなったときの代替手段になり得ます。ただし、ATMや窓口での引き出し自体は電力などに依存します。現金も万能ではないことは注意が必要です。
日本銀行の防災業務計画は、災害時に現金の供給と決済システムの安定した運行の両方を確保する方針を定めています。つまり、現金かデジタルかの二択ではなく、複数の手段を持つことが有効だということは、公的な裏づけがあるのです。
国際決済銀行の2026年の報告も、世界でキャッシュレスの利用が増え続ける一方、流通している現金の量はおおむね安定し、現金の継続的な重要性を示すという内容でした。
デジタル決済を使えるかどうかは、年齢のほか、口座や携帯電話を持っているかにも左右されます。世界銀行のGlobal Findex 2025は、口座や携帯電話の有無などによって、デジタル決済の利用に差があることを示しています。
ただし、現金を残す理由は非常時の備えだけではありません。顧客層の幅、手数料、通信環境、プライバシーなど、店舗ごとの事情も関わってくるでしょう。一方で、現金には輸送、保管、盗難、釣銭の準備といった手間とリスクもあります。
だからこそ、何のために残すのかを決めておけば、現金は遅れではなく、自社の決済を組み立てる手段の1つになり得るのです。自社の非常時に使える手段を、現金、複数の決済ブランド、通信が使えなくても動く手段に分けて洗い出すことが、その出発点です。
出典・参照:
キャッシュレス決済は、決済のあとのデータと非常時の手段の2点で点検する
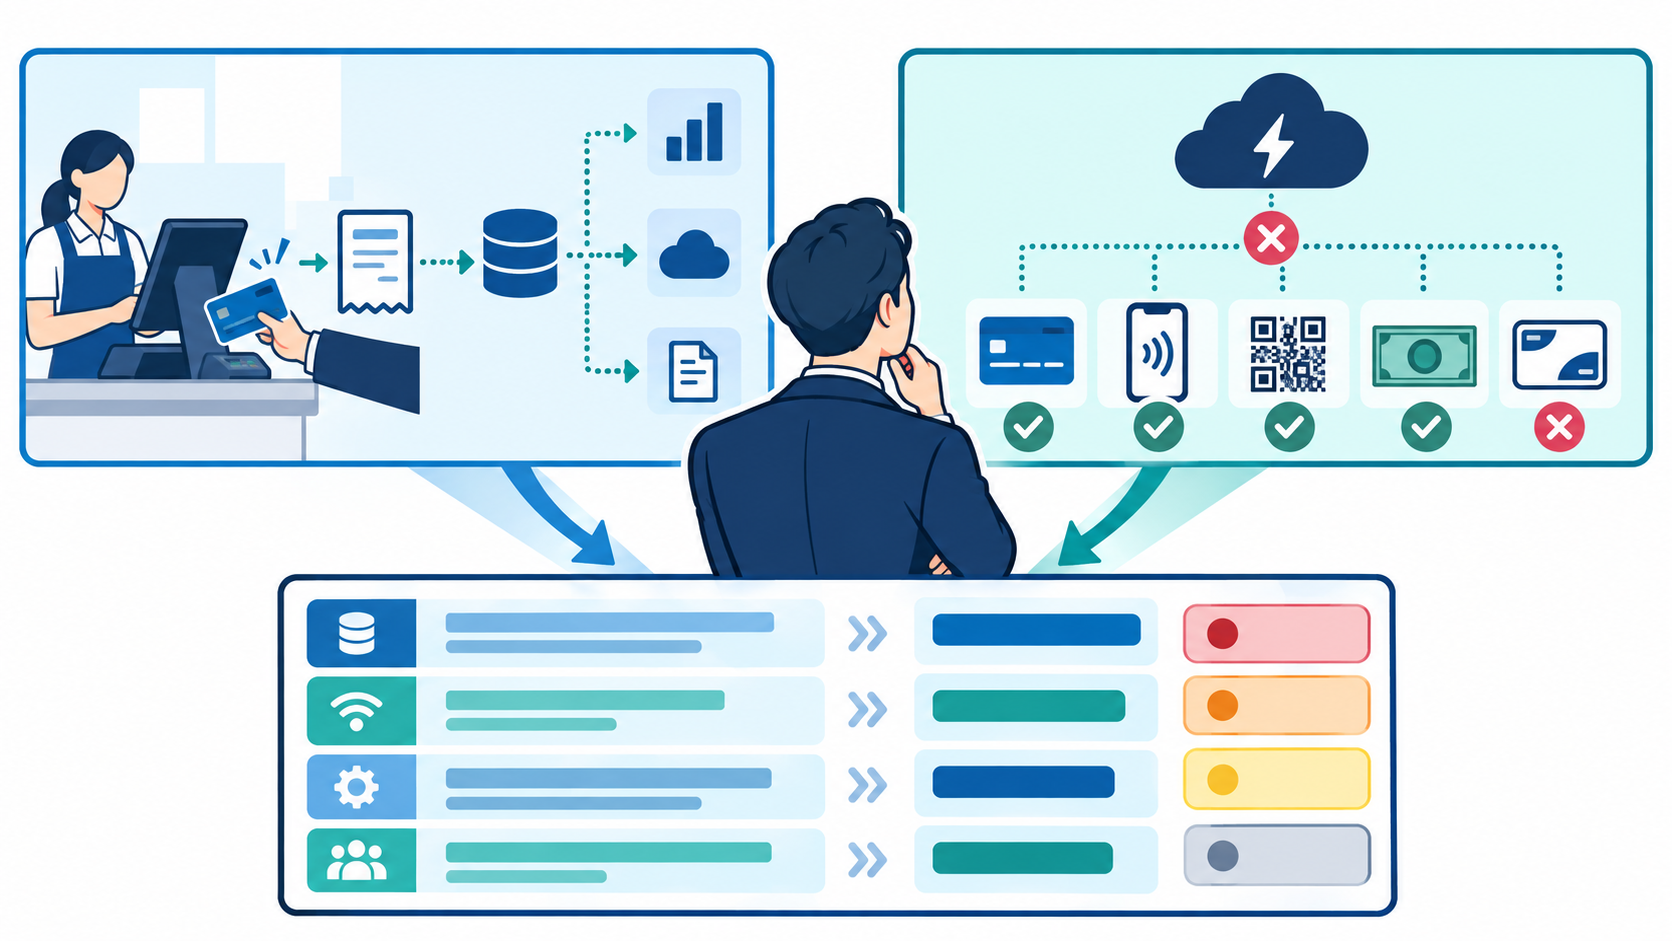
では、店舗側では何から見直せばよいのでしょうか。この章では、2つの視点からキャッシュレス決済を確認するポイントを考えていきましょう。
入金確認・違算確認・会計連携を見る
1つ目のポイントは、決済のあとのデータがどこで止まるかです。見る場所と、確かめることは、次のとおりです。
| 見る場所 | 確かめること |
|---|---|
| 入金確認 | 決済会社からの入金額と売上データが、手作業を介さずに突き合わされているか |
| 違算確認 | 売上データとレジ内の現金の差を、どの単位で、誰が確認しているか |
| 会計連携 | 決済データが会計の仕組みへ自動で渡っているか、手入力が挟まっているか |
| 販促判断 | 決済データが、売れ筋や来店の傾向を見る材料として使われているか |
決済手段を1つ増やすかどうかを考える前に、いま持っている決済データが、どこまで仕事に使われているかを見ていきましょう。データが止まっている場所が分かれば、手作業を減らす対象と順序が見えてきます。
非常時に残る手段を見る
2つ目のポイントは、非常時に何が残るかです。停電や通信障害で、いまの決済手段のうち何が使えなくなるのか。使えなくなったとき、現金や別の手段で売上を受け取り、あとで記録に戻せるのか。決済の入口を増やすことと、非常時に残る手段を設計することは、別の問いです。
現金、複数の決済ブランド、通信が使えなくても動く手段を書き出し、停電や通信障害のときの受け取りと記録の流れを確かめましょう。
この2つの点検は、比率の高さだけでは答えが出せません。比率が示すのは、決済額のうちキャッシュレスで支払われた割合だけだからです。
たとえば、キャッシュレスの比率が高い店舗でも、入金確認や会計が手作業のままなら、決済のあとのデータは途中で止まっています。通信が止まった日に使える手段がなければ、売上を受け取ることもできません。反対に、比率が低い店舗でも、決済データが会計までつながり、非常時の手段も決まっていることはあるでしょう。
比率が高いか低いかにかかわらず、点検で見るのは、決済のあとの業務と非常時の備えです。
なお、止まったときに事業を続けられるかという見方は、決済に限った話ではありません。POSや会計など、自社で止まったら困る外部サービス全般に当てはまります。この点は、本サイトの記事「全東信破産が問うたのは、決済ではなくベンダー依存だった」でも詳しく解説しています。
まとめ:決済手段の数より、決済のあとの仕事を見る
キャッシュレスは、DXの有力な入口です。ただし、その実装比率が測っているのは決済額であり、決済のあとの仕事の進み具合や、非常時に残る手段までは映しません。経済産業省が、決済手段の提供に加えて、業務全体のデジタル化とデータの活用が必要だと整理しているのは、そのためです。
見るべき軸は2つです。
- 決済のあとのデータが、入金確認、違算確認、会計連携、販促判断のどこで止まっているか
- 非常時に、どの手段が残るか
この2つを見れば、決済手段の数や比率の高さとは別に、自社の決済を点検できるでしょう。
ご自身の店や会社では、決済のあとのデータが、どこで止まっているでしょうか。停電や通信障害のとき、どの手段が残るでしょうか。この2つの問いから、貴社の決済の見直しを始めてみてはいかがでしょうか。
執筆者
株式会社MU 代表取締役社長
山田 元樹
社名である「MU」の由来は、「Minority(少数)」+「United(団結)」という意味。企業のDX推進・支援を過去のエンジニア経験を活かし、エンジニア + 経営視点で行う。DX推進の観点も含め上場企業をはじめ多数実績を持つ。