


- share :
- 融資の相談や取引先との契約のたびに、銀行の通帳のコピーや残高の証明書を取り寄せて、メールや紙で提出する
- 金融機関ごとに別々の画面へ入り、同じような情報を何度も渡し直す
そんな経験をお持ちの経営者や担当者は多いのではないでしょうか。
こうした金融データの受け渡しを、本人の同意を出発点にして行う制度を運用しているのが、インドです。インド準備銀行(RBI)は2026年10月7日、その仕組みの担い手である「アカウント・アグリゲーター」どうしをつなぐこと(相互運用)を決めました。
アカウント・アグリゲーターとは、金融機関にある自分のデータを、本人の同意にもとづいて取り出し、まとめて渡してくれる仲介役です。本記事では、RBIが何を決めたのか、アカウント・アグリゲーターの仕組みの前提は何か、この決定が日本の企業にとって何を意味するのかを解説します。
【本記事の要点】
- RBIは2026年10月7日、アカウント・アグリゲーターどうしをつなぐこと(相互運用)を認める方針を示した
- 顧客は自分が選んだ1つのアカウント・アグリゲーターを通じて、複数の金融情報提供者(銀行など)の情報をまとめて共有できるようになる
- 証券保管振替機関が出す統合取引明細書に、銀行預金の情報をアカウント・アグリゲーター経由で載せる措置も決めた
- 仕組みの前提は、顧客の同意と、アカウント・アグリゲーターが情報を預からないことであり、2つの措置は2026年12月31日までの実施が見込まれる
アカウント・アグリゲーターは、同意をもとに金融データを渡す仲介役
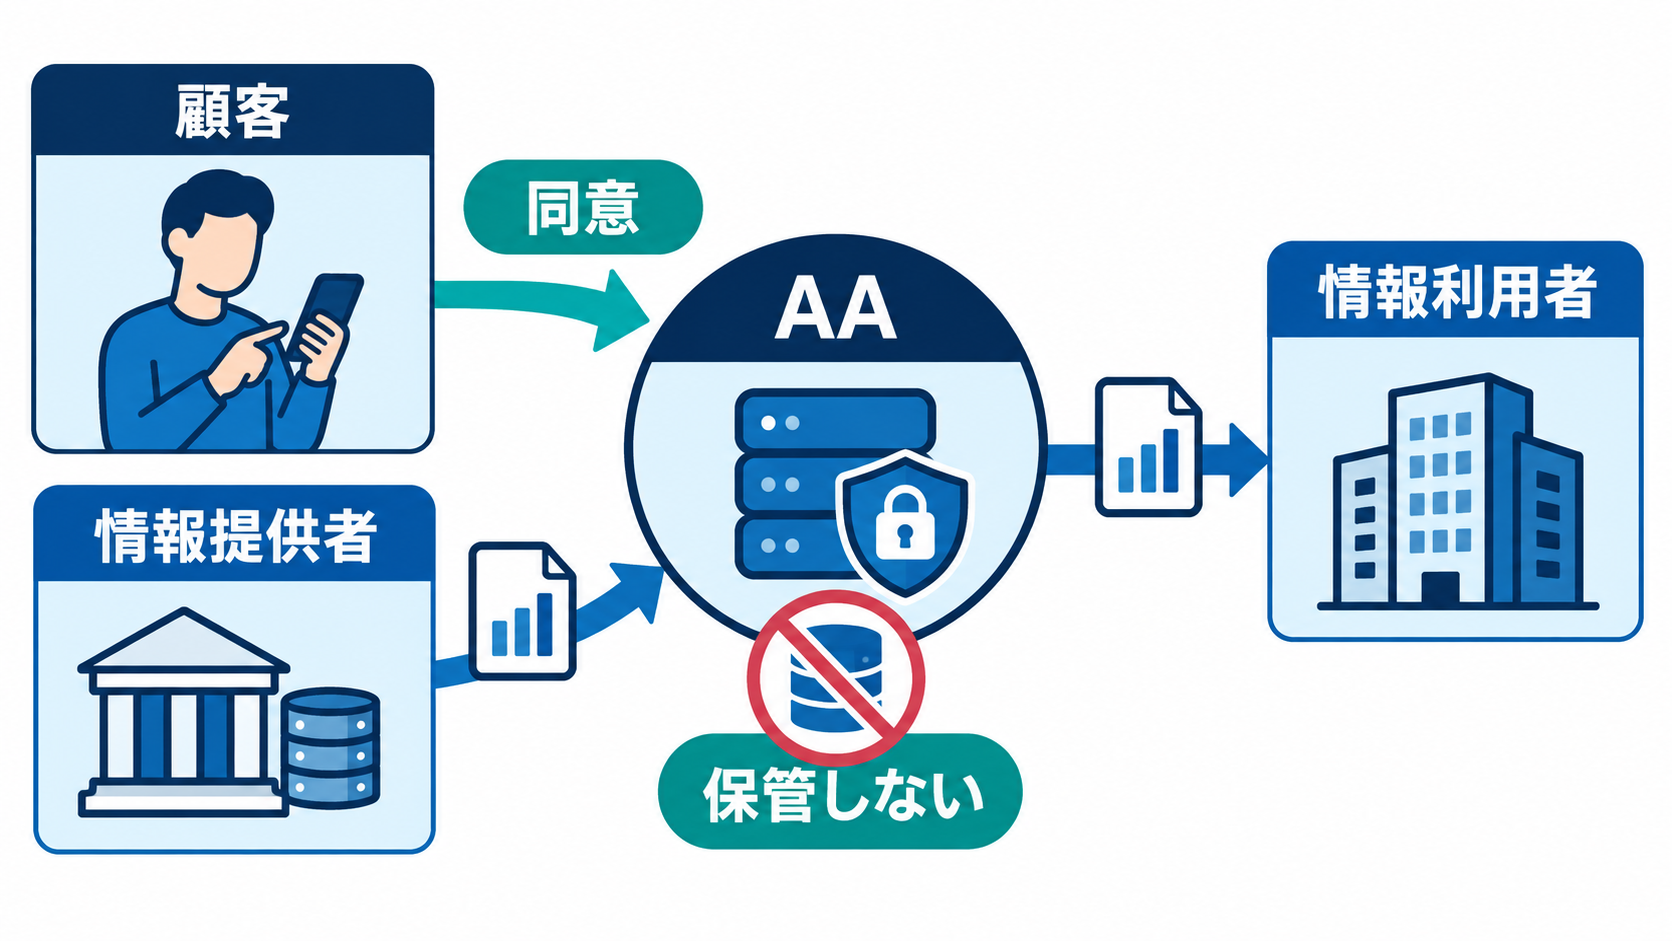
アカウント・アグリゲーターは、金融機関が持つ顧客の情報を、顧客本人の同意にもとづいて取り出し、まとめて本人や別の事業者へ渡す仲介役です。登場するのは、次の4者です。
| 登場者 | 役割 |
|---|---|
| 顧客 | 情報を共有するかどうかを同意で決める本人 |
| 金融情報提供者 | 銀行、保険会社、証券保管振替機関など、顧客の情報を持つ側 |
| 金融情報利用者 | 同意を得て情報を受け取る事業者 |
| アカウント・アグリゲーター | 同意にもとづいて情報を集め、示す仲介役 |
RBIが2016年9月2日に公表した『NBFC-アカウント・アグリゲーター指令』は、アカウント・アグリゲーターについてのルールです。顧客の明確な同意がなければ、金融情報を取得・共有・移転できません。顧客は同意を撤回でき、撤回があると、新しい同意の記録が金融情報提供者に共有されます。
さらに、取得した情報は仲介役のもとに残してはならず、財産にもなりません。この仕組みが「非保管」です。
出典・参照:
RBIが決めた2つの措置:アカウント・アグリゲーターどうしの接続と、預金情報の取引明細書への追加
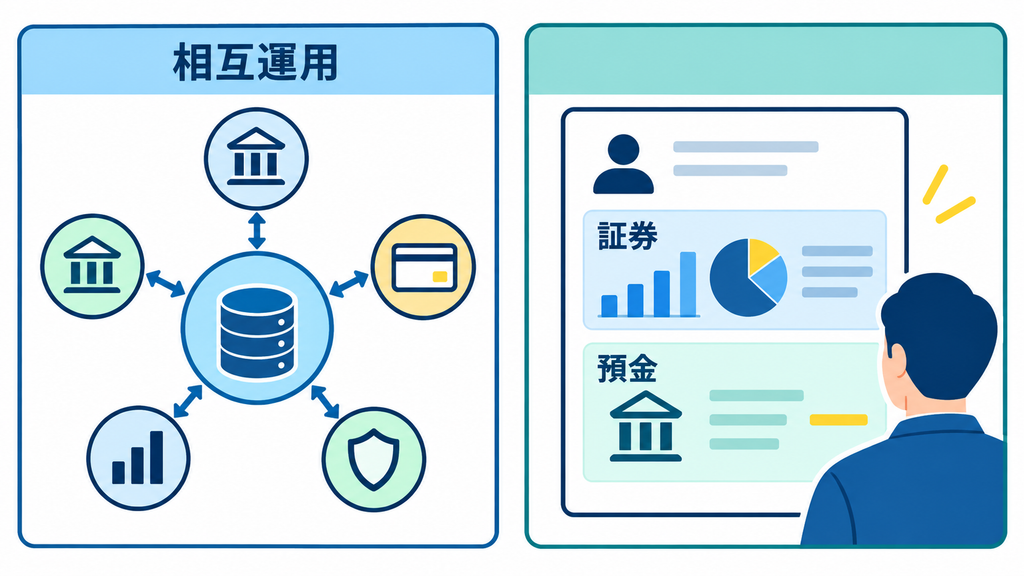
RBIは2026年10月7日、『開発・規制政策に関する声明』で、顧客の利便性を高める措置を2つ示しました。どちらも、2026年12月31日までの実施が見込まれています。
| 措置 | 内容 |
|---|---|
| アカウント・アグリゲーターどうしの相互運用 | 顧客が選んだアカウント・アグリゲーターを通じて、異なる金融情報提供者の情報にアクセスし、共有できるようにする |
| 統合取引明細書への預金情報の追加 | 証券保管振替機関が、銀行預金口座の情報をアカウント・アグリゲーター経由で統合取引明細書に載せられるようにする |
1つ目の相互運用は、アカウント・アグリゲーターという事業者どうしの壁を取り払うものです。声明は、顧客が「自分が選んだ任意のアカウント・アグリゲーター」を通じて、異なる金融情報提供者の情報にアクセスし、共有できるとしています。なお、総裁声明では、1つのアカウント・アグリゲーターから、すべてのアカウント・アグリゲーターを通じて金融情報をまとめられる、という表現が使われています。
ポイントは、顧客がどの仲介役を選ぶかと、どの金融情報提供者の情報まで届くかが、別々の話になることです。顧客は、画面の使いやすさや同意の管理のしやすさで、仲介役を選べるようになります。
2つ目は、統合取引明細書への預金情報の追加です。統合取引明細書は、証券保管振替機関が発行する、デマット口座(証券の電子保管口座)の保有内容をまとめた明細です。声明によると、デマット口座を持つ顧客は、持っている証券と銀行預金の情報を、1つの明細で確認できます。デマット口座を持たない顧客も、金融情報をまとめた一覧を得て、共有できます。
出典・参照:
日本企業の視点:同意でデータを渡す側・受け取る側として何を決めておくか
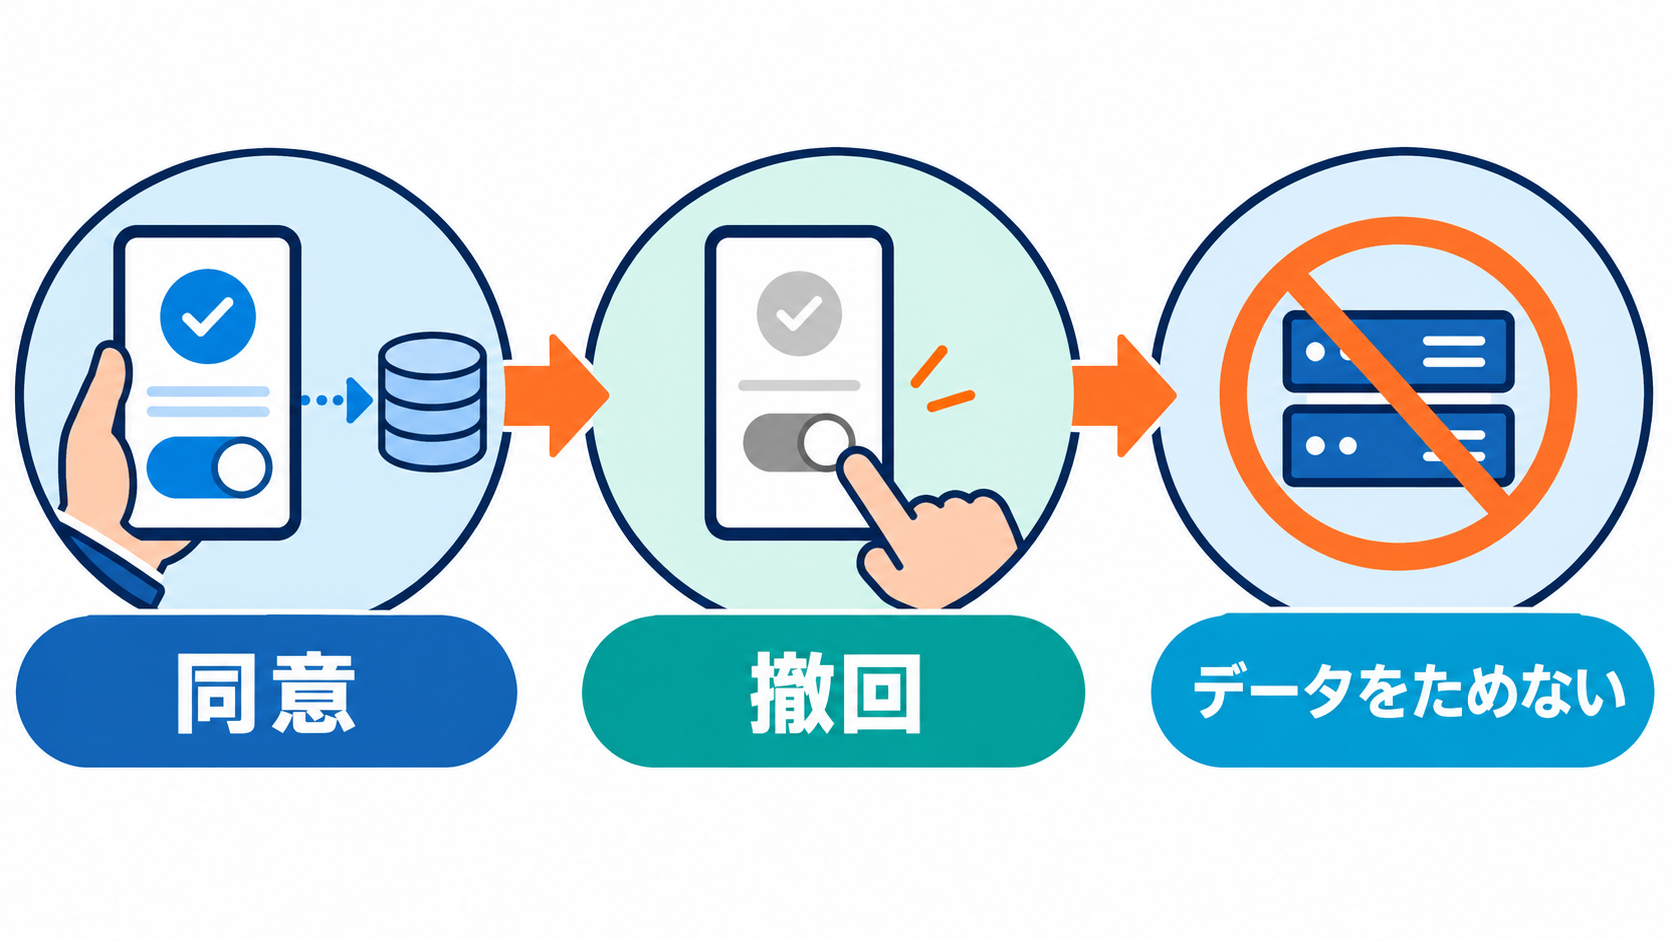
インドの決定からは、顧客のデータを扱う企業が自社に当てはめられる、3つの問いが引き出せます。これは、金融に限った話ではありません。
- 顧客のデータを預かる、または受け取るときに、誰のどんな同意を根拠にしているか
- 同意を撤回できる手段を、顧客の側に用意できているか
- データを仲介する仕組みに、データが溜まり続けない作りになっているか
事業者ごとに別々の窓口でデータを受け渡す形から、同意をきっかけに事業者をまたいでつなぐ形へ移るとき、問われるのは、つなぐ技術だけではありません。同意の管理と撤回、データを保管しない設計といった運用の面が、顧客から信頼されるかどうかを左右します。
自社は、顧客のデータを預かる側にも、金融機関などから受け取る側にもなり得ます。そう考えると、インドの相互運用の動きは、データの流れを、同意を出発点に設計し直す事例として読めるのではないでしょうか。
まとめ:同意を起点にした金融データ共有が、事業者の壁を越える設計へ進む
RBIは2026年10月7日、アカウント・アグリゲーターどうしの相互運用と、統合取引明細書への銀行預金情報の追加を決めました。顧客は、選んだ1つのアカウント・アグリゲーターを通じて、複数の金融情報提供者の情報をまとめて共有できるようになり、証券と預金の情報は、1つの明細で見られるようになります。いずれも2026年12月31日までの実施が見込まれています。
この決定が示すのは、データ共有の仕組みが、同意と非保管という前提を守りながら、事業者の壁を越えてつながる形へ進んでいることです。顧客がどの事業者を選んでも、同意をもとに必要な情報へ届く状態をめざす決定といえます。
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。