


- share :
インボイス制度の経過措置が変わり、DX(デジタルトランスフォーメーション)で経理業務をデータ化するバックオフィスDXの実務にも、見直しが必要な場面が出てきました。免税事業者など、適格請求書発行事業者以外からの仕入れについて、仕入税額控除の割合が、2026年10月1日から80%に代わって70%(7割控除)になったためです。
例え会計ソフトを更新しても、経費精算や請求書の取込、CSV連携の税区分が旧設定の80%のまま残っていれば、誤りが仕訳に入ってしまう可能性を残しています。割合の切替は課税仕入れの時期で判定し、1億円の限度は課税期間の開始条件が別に決まっているため、日付の見方にも注意が必要です。
本記事では、インボイスの経過措置の控除割合が70%に変わった後、最初の月次締めで確認する7項目を、元データから仕訳までたどる順に解説します。
【本記事の要点】
- 免税事業者等からの課税仕入れの控除割合は、2026年10月1日から70%に変わり、切替は課税仕入れの時期で判定する
- 1億円の限度は、2026年10月1日以後に開始する課税期間から適用され、割合の切替とは開始条件が別である
- 会計ソフトを更新しても、経費精算・請求書取込・CSVの税区分が旧設定のまま残り得る
- 最初の月次締めでは、7項目を元データから仕訳まで往復して検算する
インボイス経過措置は80%から70%へ、何が変わったか
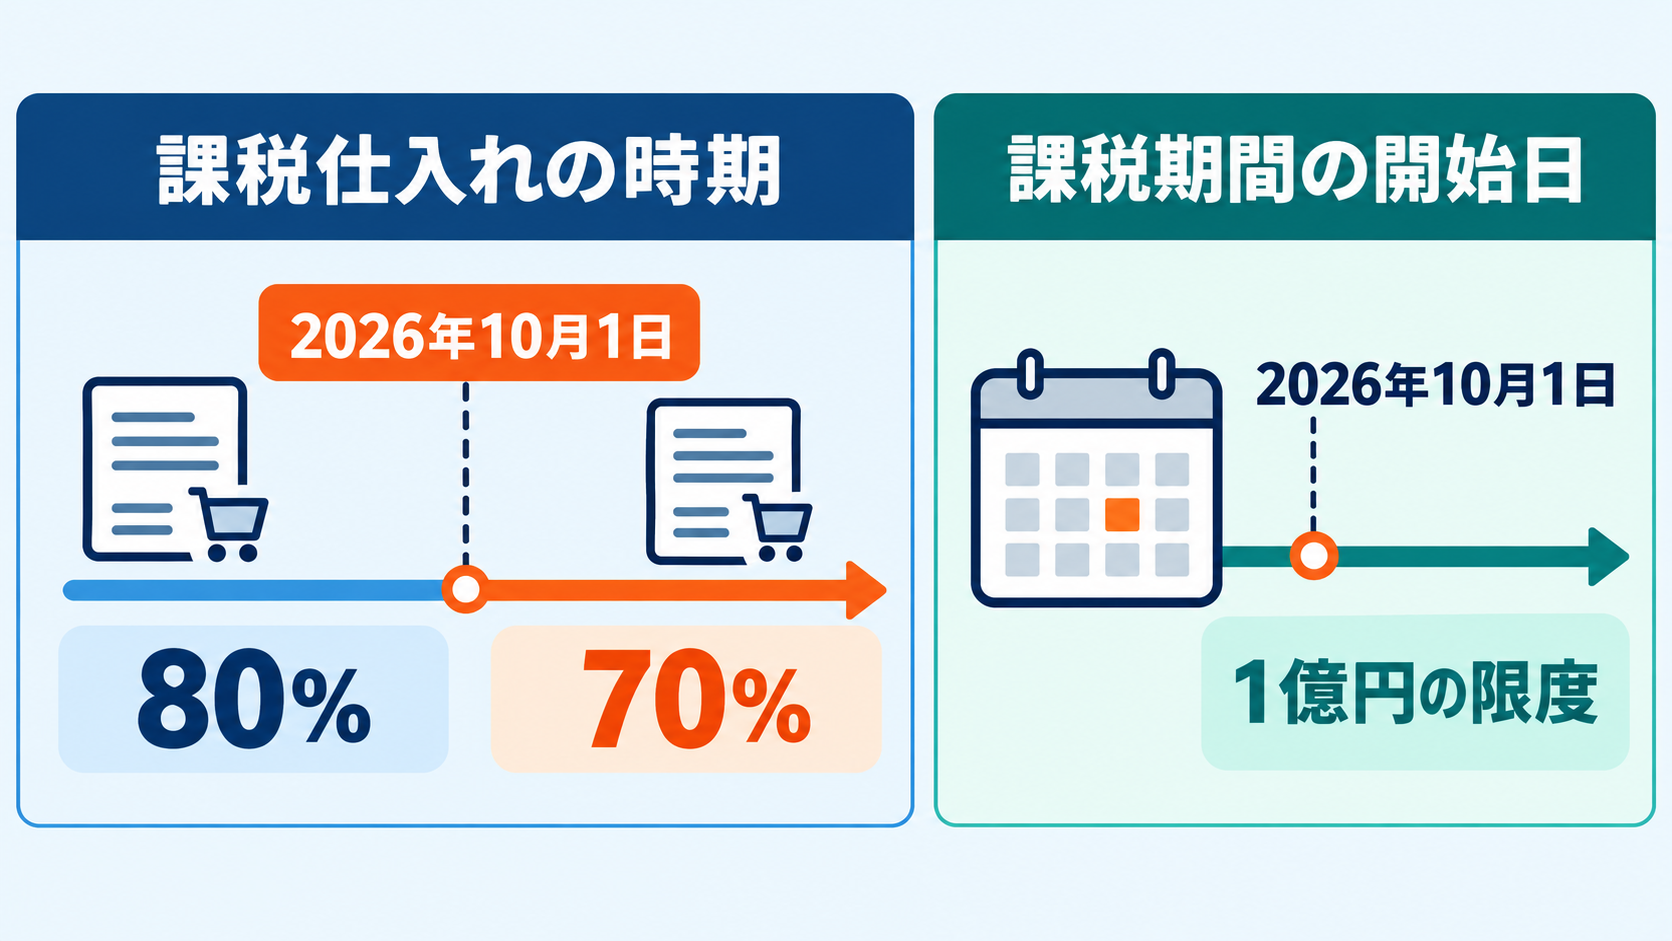
インボイス制度には、適格請求書発行事業者以外の者(免税事業者など)からの課税仕入れについて、仕入税額相当額の一定割合を控除できる経過措置があります。令和8年度税制改正により、2026年10月1日からの割合は70%になりました。
なお、この改正には控除割合の変更のほかに1億円の限度も含まれ、こちらは控除割合の切替とは開始条件が別です。順に整理します。
期間と割合の一覧
国税庁が示す、課税仕入れの時期ごとの控除割合は、次のとおりです。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 2026年10月1日から2028年9月30日まで | 70% |
| 2028年10月1日から2030年9月30日まで | 50% |
| 2030年10月1日から2031年9月30日まで | 30% |
| 2031年10月1日以後 | 0% |
つまり、2026年10月1日以後の課税仕入れは70%で、この割合が2028年9月30日まで続くのです。改正前の制度をもとにした「2026年10月から50%」という解説は、現在の内容ではありません。検索結果に残っている古い解説を、そのまま自社の設定に使わないようにしましょう。
割合の切替と1億円の限度は、開始条件が別
令和8年度改正には、割合の変更に加えて、1億円の限度があります。一の適格請求書発行事業者以外の者からの課税仕入れの税込合計額が、その年または事業年度に1億円を超える場合、超えた部分には経過措置を適用できません。
この限度は、割合の切替と同じ日に始まるわけではありません。2つの条件の違いは、次のとおりです。
| 項目 | 割合の切替(70%) | 1億円の限度 |
|---|---|---|
| 何で判定するか | 課税仕入れの時期 | 課税期間の開始日 |
| 適用が始まる条件 | 2026年10月1日以後の課税仕入れ | 2026年10月1日以後に開始する課税期間から |
| 集計の単位 | 明細ごとの課税仕入れ | 一の適格請求書発行事業者以外の者ごとの、税込の合計額 |
課税期間は、法人の場合は原則として事業年度です。たとえば3月決算の法人では、2026年4月に始まる事業年度は1億円の限度の対象外で、限度が始まるのは2027年4月1日に始まる事業年度からです。自社の課税期間がいつ始まるかは、会計ソフトの課税期間と決算日の設定で、1億円の限度を見る前に確かめておきましょう。
次の章からは、最初の月次締めで確認する7項目を、元データから仕訳までたどる順に1項目ずつ整理していきます。
出典・参照:
項目1:適用方式と課税期間を確認する
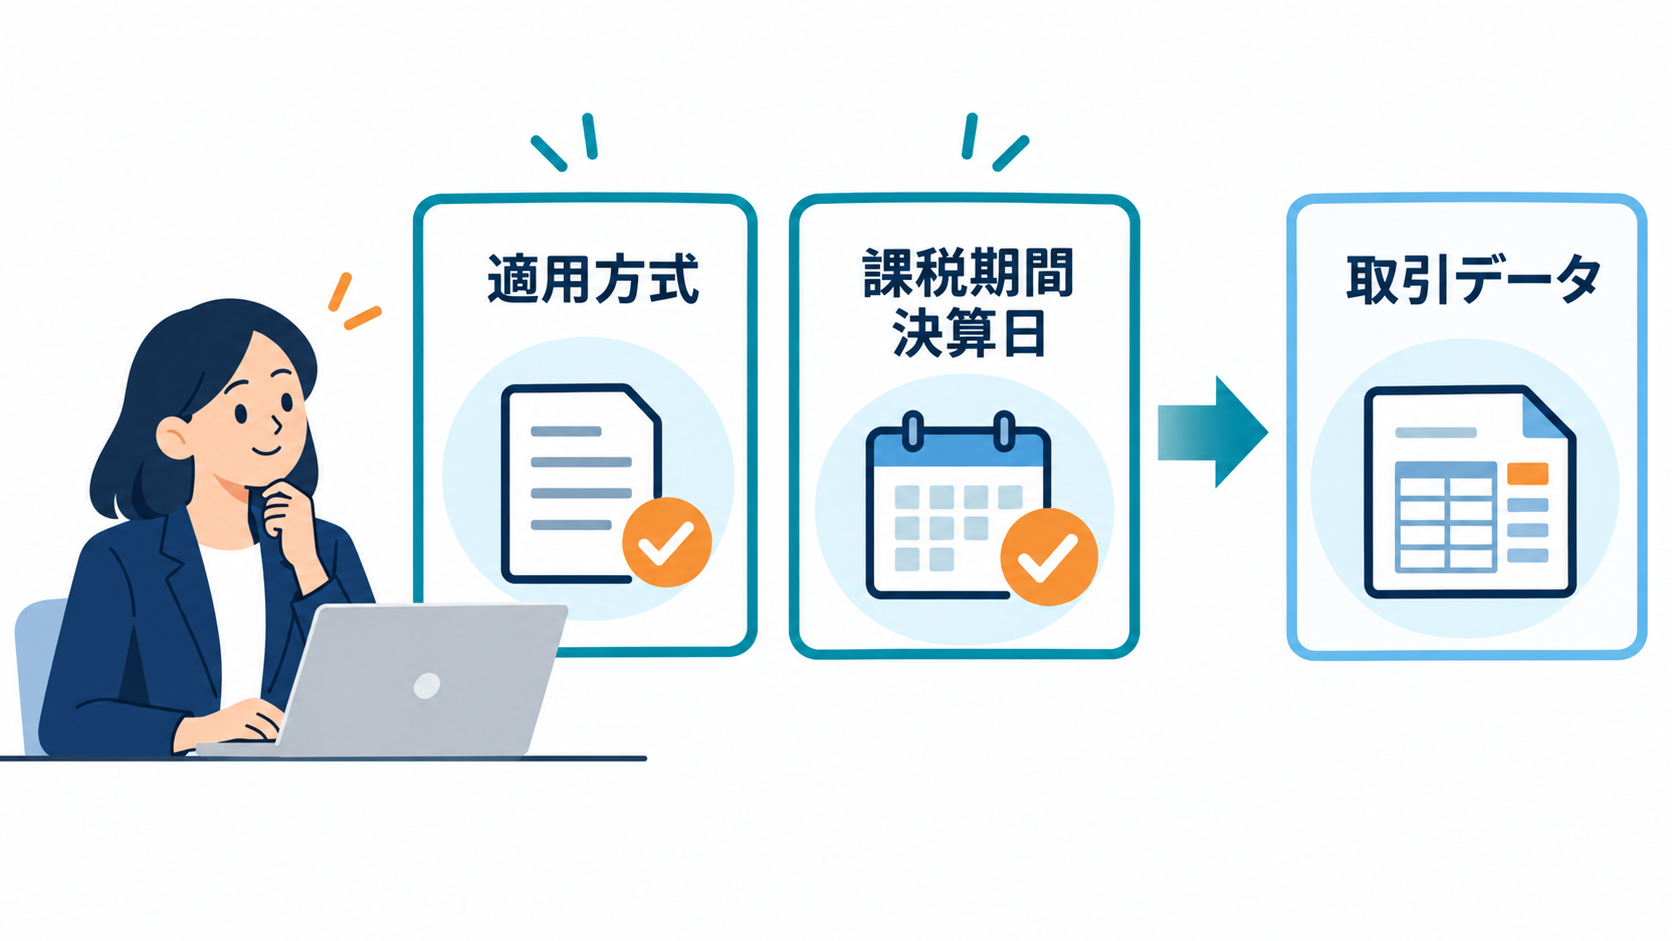
70%の対象になる仕入れを抜き出す前に、自社の控除額の計算方式を確かめます。会計ソフトの設定画面で、自社の適用方式、課税期間、決算日を確認します。簡易課税や、2割特例・3割特例などを使う事業者は、控除額の計算の仕組みが異なります。
2割特例と3割特例の対象は、次のとおりです。
| 特例 | 対象 |
|---|---|
| 2割特例 | 2026年9月30日までの日の属する課税期間 |
| 3割特例 | インボイス発行事業者の登録を受けて免税事業者から課税事業者になった個人事業者の、2027年分と2028年分の申告。基準期間の課税売上高が1,000万円以下であることなどが要件で、法人は対象外 |
以降の項目が同じ影響を持つとは限らないため、最初に自社の適用方式を押さえましょう。
項目2:取引先の登録状態を確認する
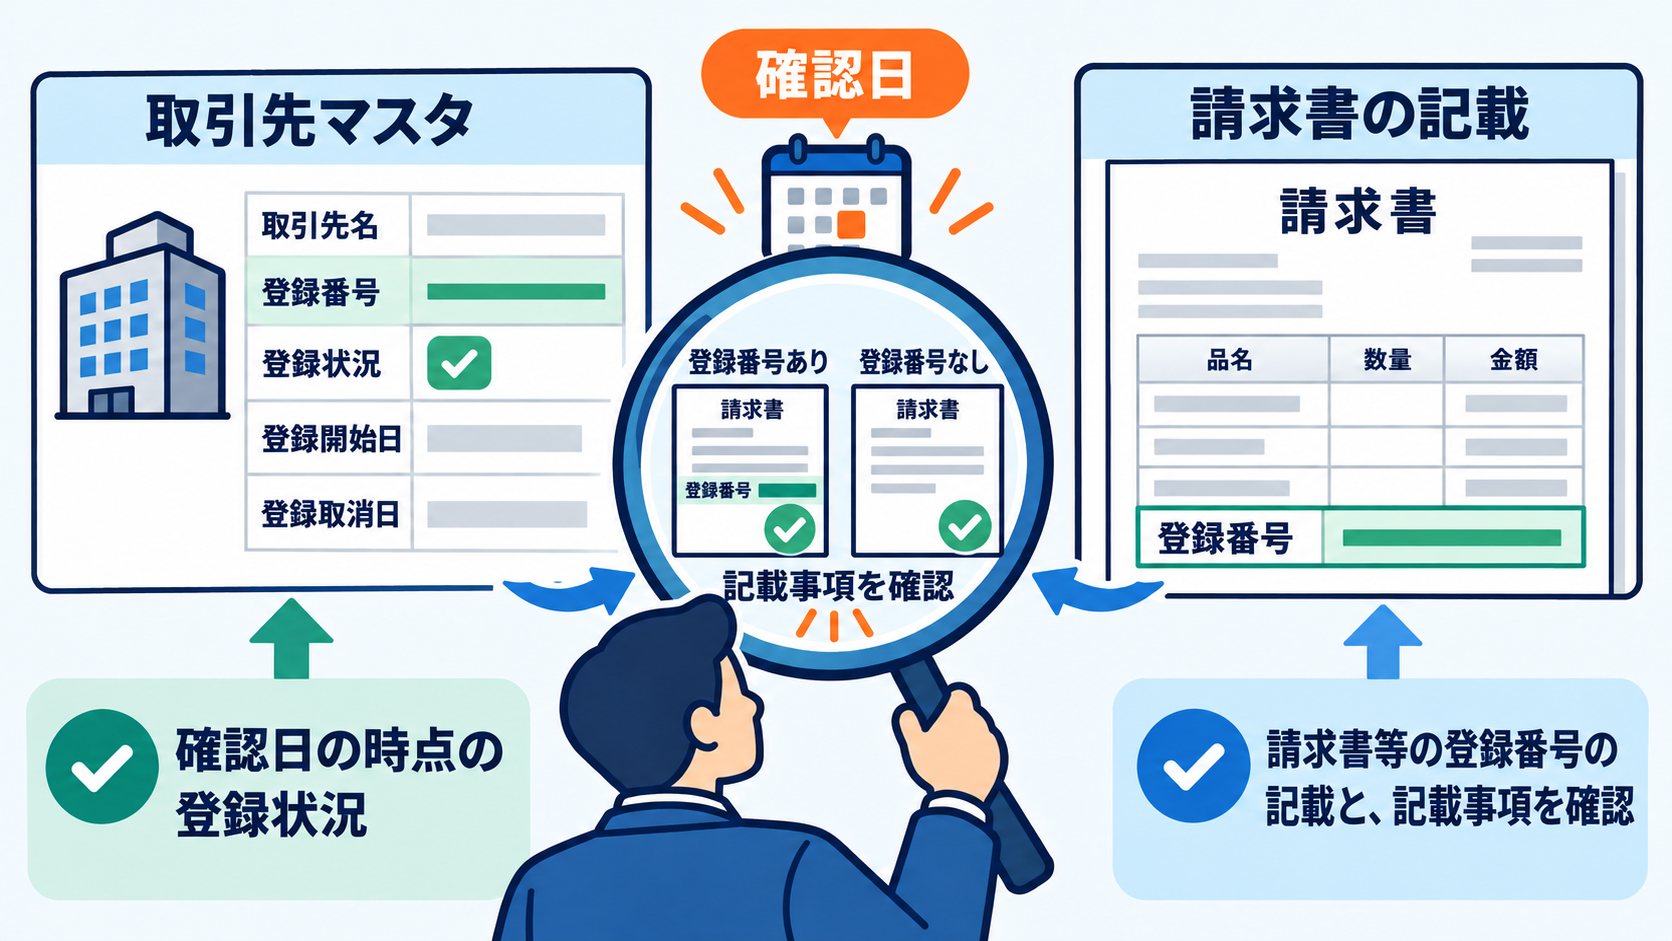
70%の対象になる中心は、免税事業者など、適格請求書発行事業者以外の者からの課税仕入れです。そこで、仕入先マスタの登録状態を、取引日の時点で確認します。
登録状態は、取引先マスタに「登録済み」「未登録」とだけ持たせても足りません。登録番号の有無に加えて、いつ時点の状態なのかを示す確認日と、確認の根拠(国税庁の適格請求書発行事業者公表サイトの確認結果など)を残しましょう。取引後に登録を受けた取引先や、登録を取り消された取引先が出ても、過去の取引の判定を後から追えるようにするためです。
ただし、取引先マスタの登録状態だけで、対象かどうかを決めてはいけません。国税庁のQ&Aは、登録番号の記載がない請求書等について、相手方が適格請求書発行事業者であるものも含めて、区分記載請求書等の記載事項を満たす請求書等と、一定の事項を記載した帳簿を保存する場合に、経過措置を一律に適用できるとしています。
そのため、受け取った請求書等の登録番号の記載と記載事項も、あわせて確認します。
項目3:課税仕入れの時期で割合を判定する
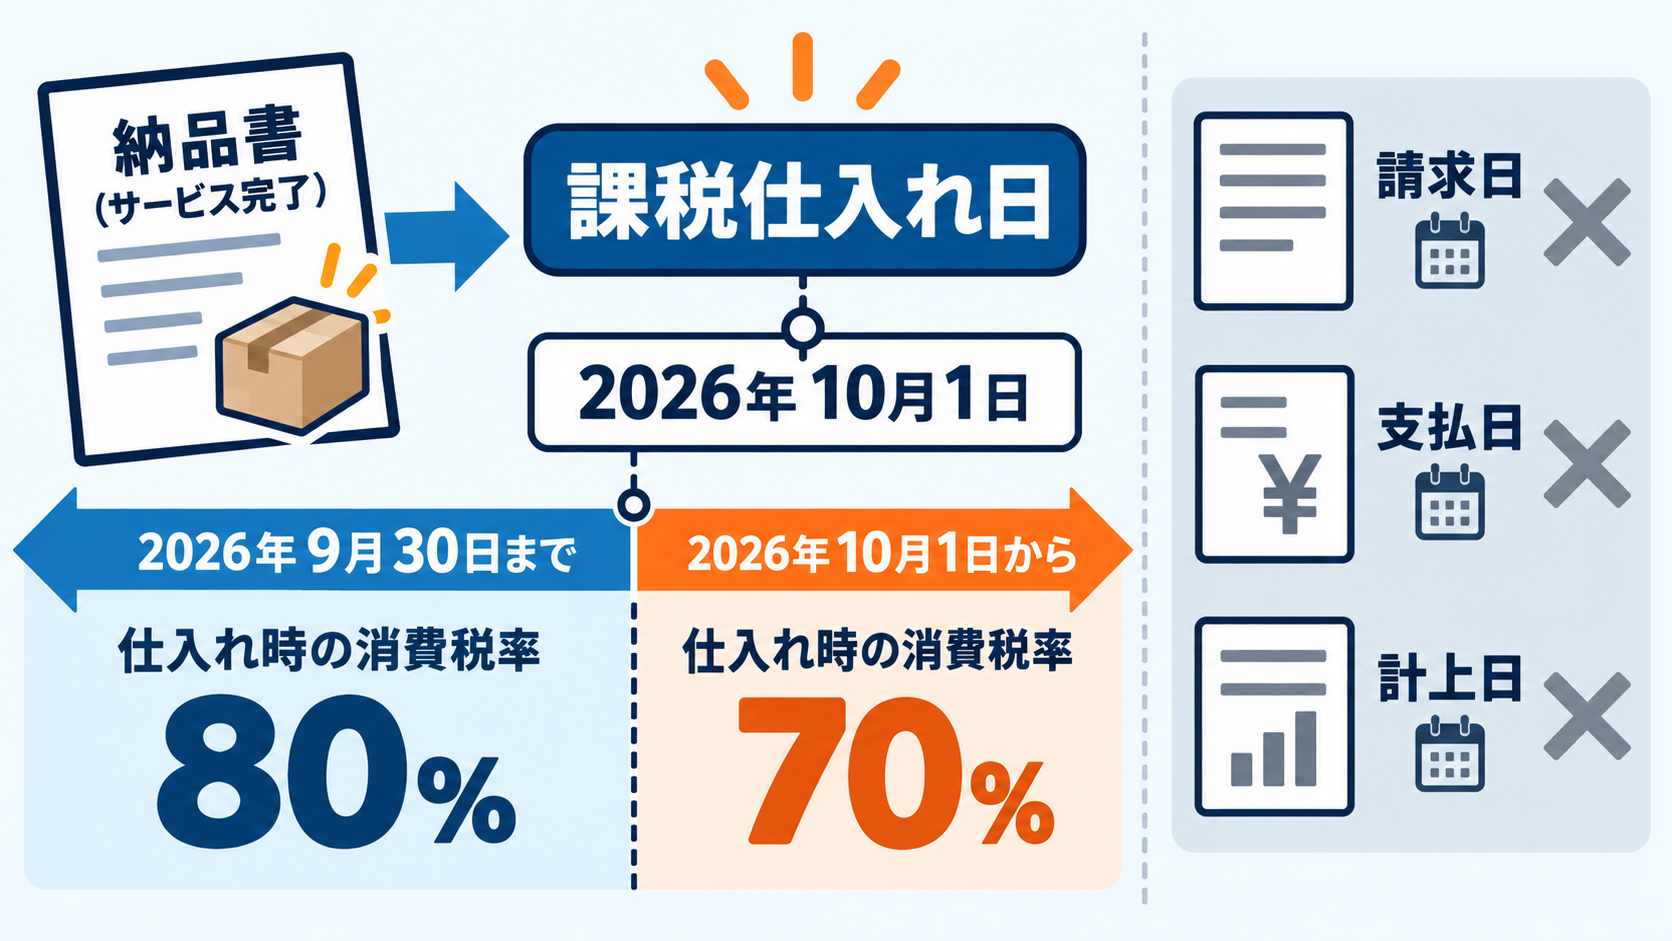
割合は、課税仕入れの時期で判定します。国税庁の資料では、物品は引渡しの日、役務は原則として役務の提供が完了した日などが基準です。国税庁の『消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A』には、9月に始まり10月20日に完了した役務は70%の対象になる、という月またぎの例があります。
つまり、請求書の発行日、支払日、会計への入力日だけで、80%か70%かが決まるわけではないのです。短期前払費用として支払時に処理するケースなど、取扱いが通常と異なり得る明細もあります。次の項目をそろえた抽出表を作り、日付がずれる明細を例外確認に回しましょう。
| データ項目 | 持たせる内容 | データの出どころ |
|---|---|---|
| 証憑ID | 請求書や領収書を一意に示す番号 | 経費精算・請求書取込の管理番号 |
| 取引先、登録確認日 | 取引先名と、登録状態を確認した日 | 取引先マスタ |
| 請求書等の登録番号と記載事項 | 登録番号の記載の有無と、区分記載請求書等の記載事項 | 請求書の画像・電子データ |
| 課税仕入れ日 | 引渡しの日、役務の提供が完了した日 | 納品書、検収記録、請求書の明細 |
| 請求日、支払日、計上日 | 3つの日付 | 請求書、支払データ、会計の仕訳 |
課税仕入れ日と、請求日・支払日・計上日が、2026年10月1日をまたいでずれている明細が、確認の対象です。
出典・参照:
項目4:入口ごとの税区分を確認する
代替テキスト候補:
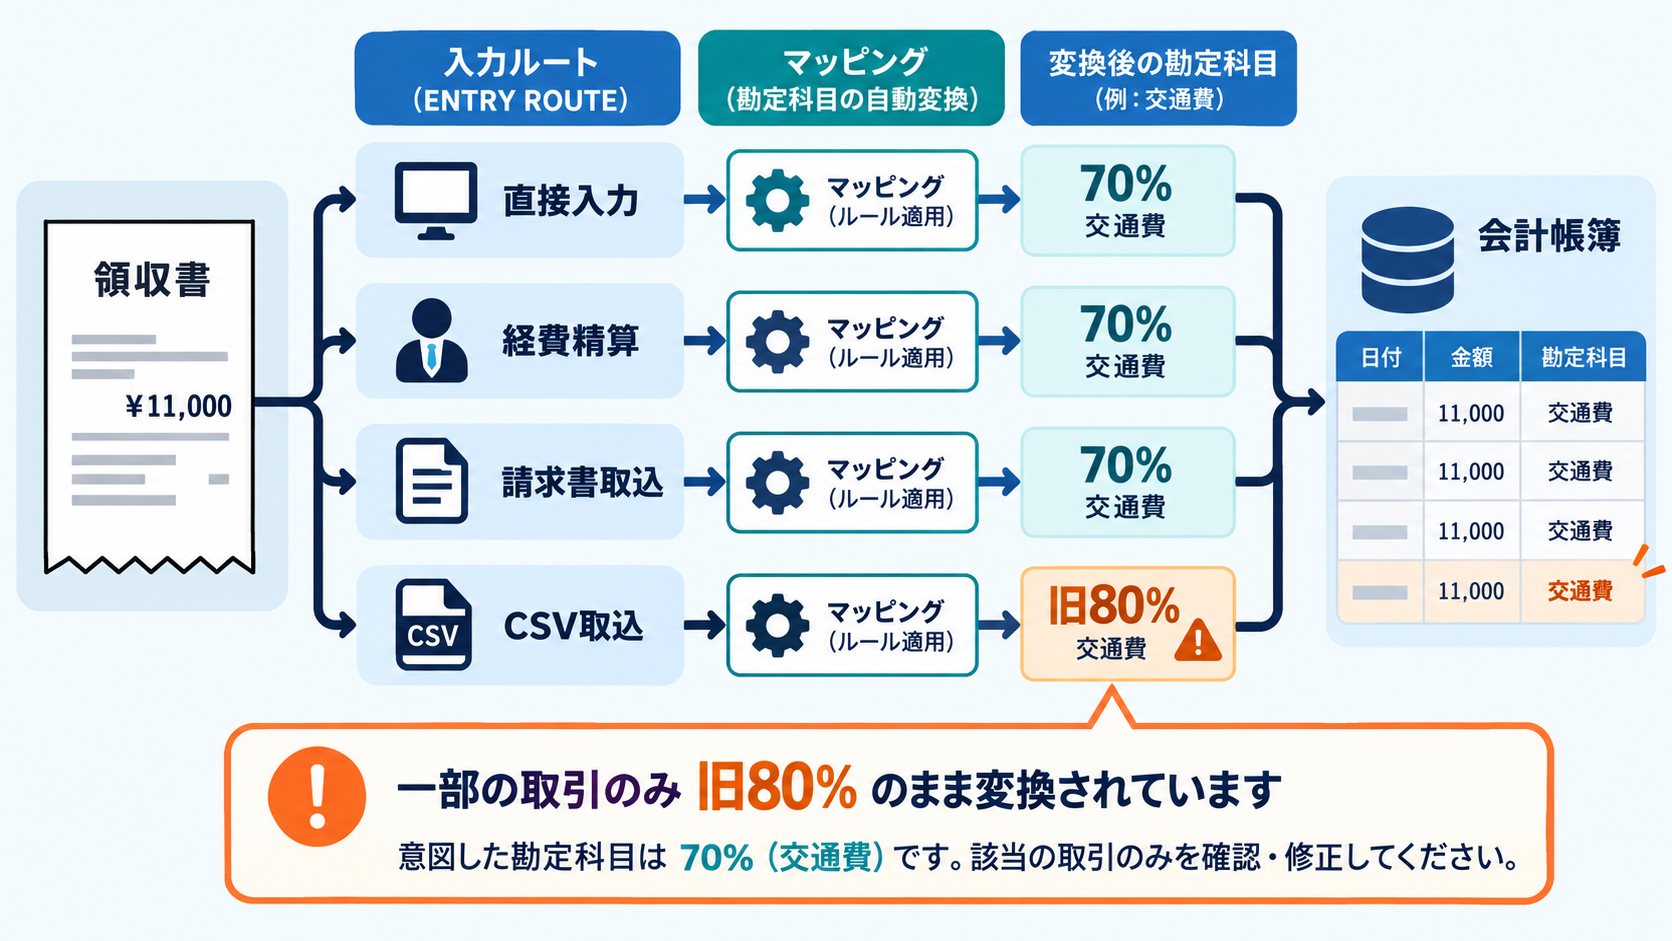
会計ソフトを更新したのに、なぜ旧設定が残るのでしょうか。製品や連携の構成によっては、仕訳に入るまでの入口ごとに、税区分の変換表や初期値を持つ場合があるためです。入口ごとの設定は、同じ証憑を通して確認します。
仕訳は、次のような複数の入口から作られます。
- 会計ソフトへの直接入力
- 経費精算
- 請求書の取込(紙や画像の文字を読み取るOCRを含む)
- CSVの取込
こうした入口ごとに、税区分の変換表(マッピング)を持っている場合があるため、会計ソフト本体の設定を直しても、入口側の変換表が旧80%のコードを指したままなら仕訳に誤りが残ってしまうのです。
確認は、同じ証憑を入口ごとに通して、元帳に入った税区分を比べる形で行いましょう。本番の帳簿に重複した仕訳を作らないよう、テスト環境や検証用のデータで行います。入口ごとの見方は、次のとおりです。
| 入口 | 見るもの | 確認のしかた |
|---|---|---|
| 会計ソフトへの直接入力 | 税区分の選択肢と、初期値 | 課税仕入れ日が2026年10月1日以後の免税事業者等の仕入れで、70%の区分を選べるか |
| 経費精算 | 経費科目と税区分の対応 | 同じ領収書を登録し、仕訳に出る税区分を見る |
| 請求書取込・OCR | 読み取り後の税区分の初期値 | 同じ請求書を取り込み、元帳の税区分を見る |
| CSV取込 | 変換表の税区分コード | 取込前後で、コードが70%の区分に対応しているか |
マッピングを直したあとは、残存の確認です。課税仕入れ日が2026年10月1日以後で、税区分が旧80%の仕訳を、元帳から抽出します。ここに出た明細は、設定が残っている確認候補です。
ただし、日付だけで誤りとは確定できません。扱いが通常と異なる明細は、次のとおりです。
| 明細 | 扱い |
|---|---|
| 短期前払費用 | 支出日の属する課税期間で扱う場合がある |
| 返品や値引きなど | 当初に適用した割合で加減算する |
そこで、元の取引、処理の方式、課税仕入れの時期を確認してから、設定の誤りかどうかを判定しましょう。
設定の誤りと判定した明細は、入口ごとに数えます。どの入口に偏っているかが分かれば、直す場所が絞れます。
項目5:帳簿の記載で70%の対象を識別する
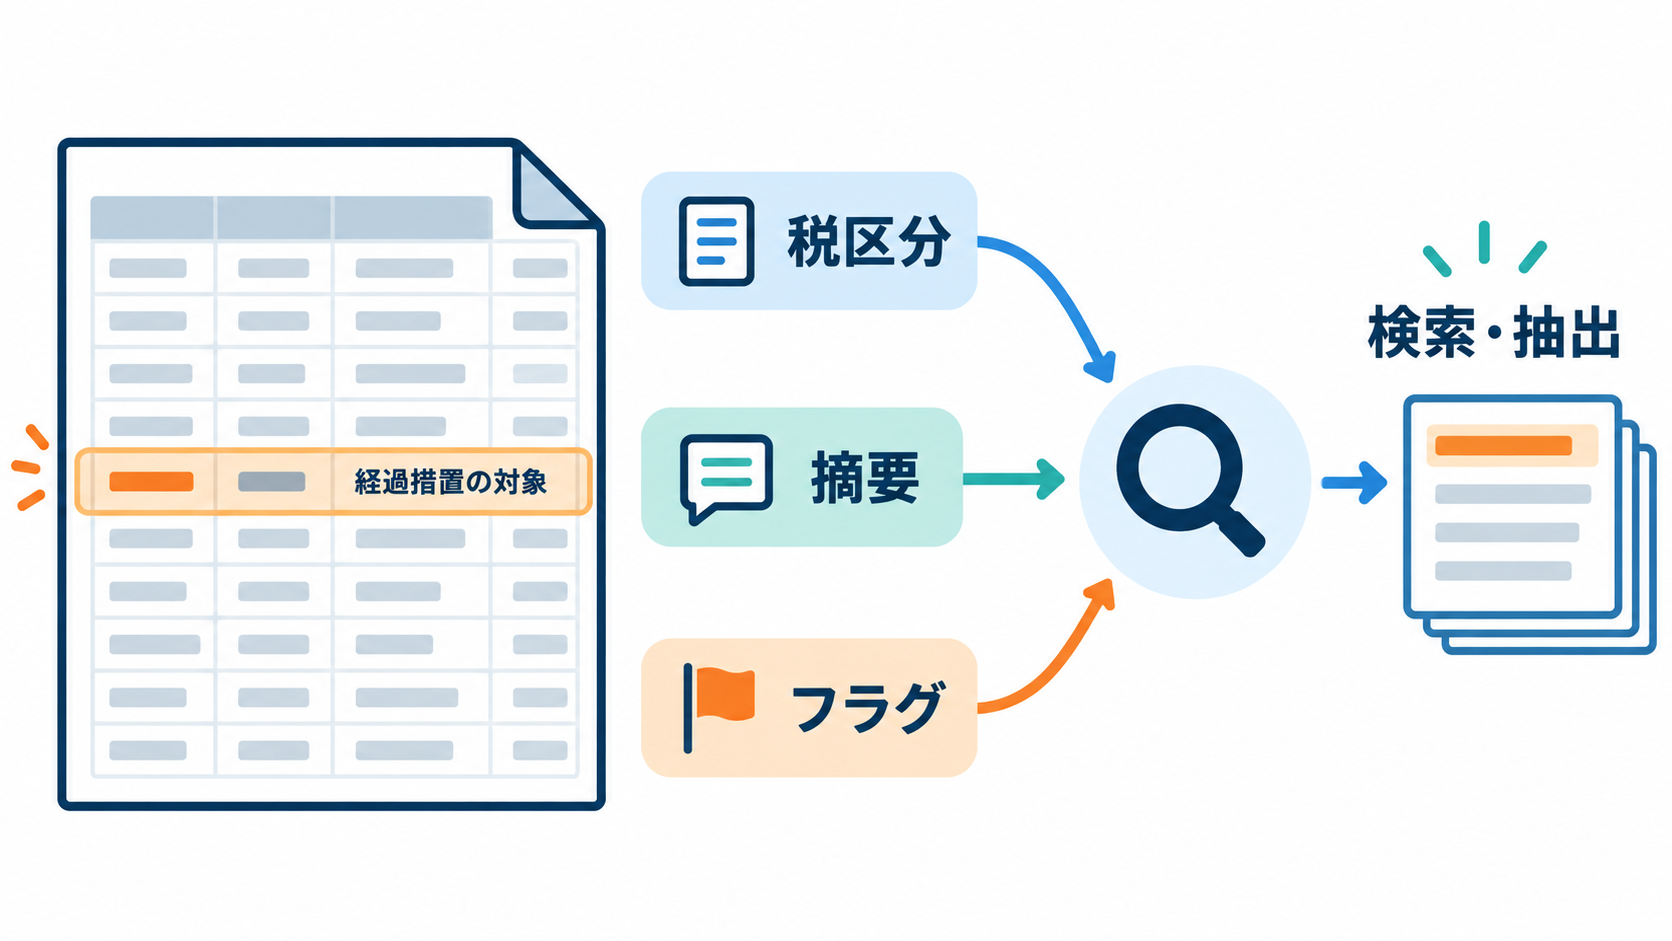
税区分が正しいだけでは、控除を受けられません。経過措置を受けるには、帳簿に、通常の記載事項に加えて、経過措置の対象である旨を記載します。国税庁のQ&Aは、従来の80%対象での簡略な記載例を示しています。
ただし、国税庁が示すのは記載する事項までで、識別の方法は自社で決める部分です。そこで、お使いの会計ソフトで使える方法のうち、税区分、摘要、フラグのどれで、70%の対象だと識別するかを決めましょう。
フラグを使う場合は、帳簿に表示・出力される形になっているかも確かめます。決めたら、帳簿を検索して、対象の仕訳を取り出せるかを試します。つまり、帳簿の記載は、検索して取り出せて初めて、月次締めで使える状態になるのです。
項目6:証憑の保存を確認する
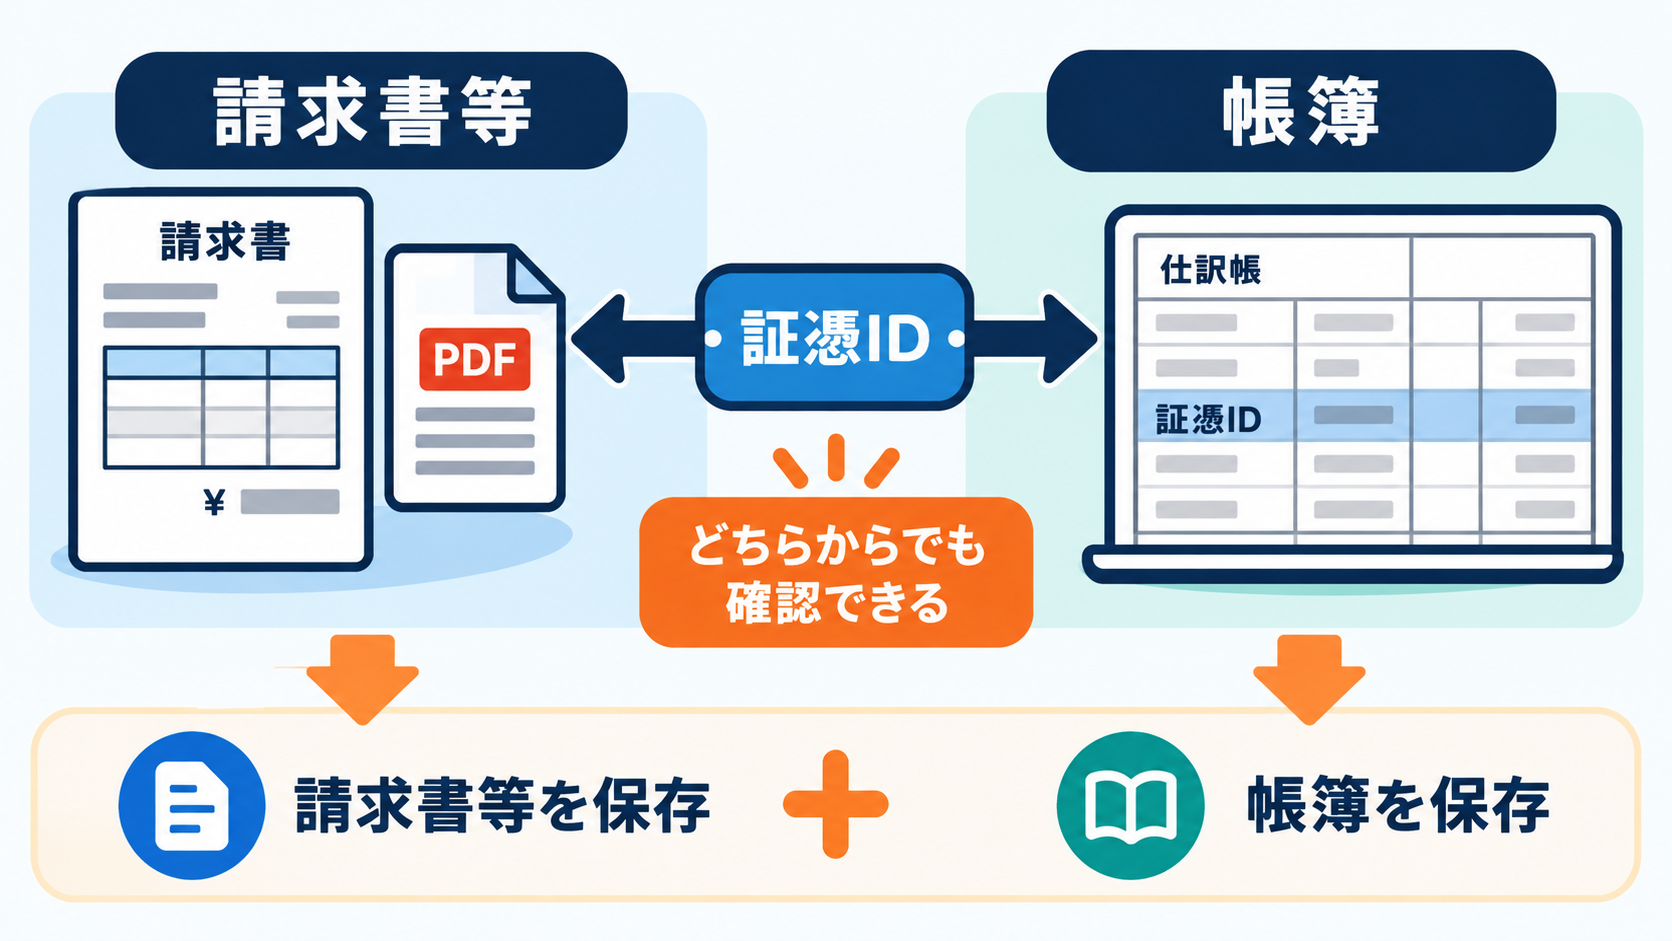
経過措置の適用には、次の2つの保存が必要です。
- 区分記載請求書(税率ごとに区分して記載した請求書)と同様の事項が記載された請求書等
- 帳簿
登録番号がなくても控除の対象になり得ますが、証憑なしで控除できるわけではありません。保存期間は、原則として7年間です。このうち6年目と7年目は、帳簿または請求書等のいずれか一方を保存すればよい取扱いです。
確認は、証憑から元帳へ、元帳から証憑へと、往復してたどれるかを、サンプルで行います。証憑の画像や電子データ、仕訳、取引先が、証憑IDで結び付いている状態が目安です。電子で受け取った請求書は、電子取引データの保存という別の決まりも関係するため、保存の方法は、経理責任者や税理士と確かめておきましょう。
出典・参照:
項目7:対象明細を再集計して検算する
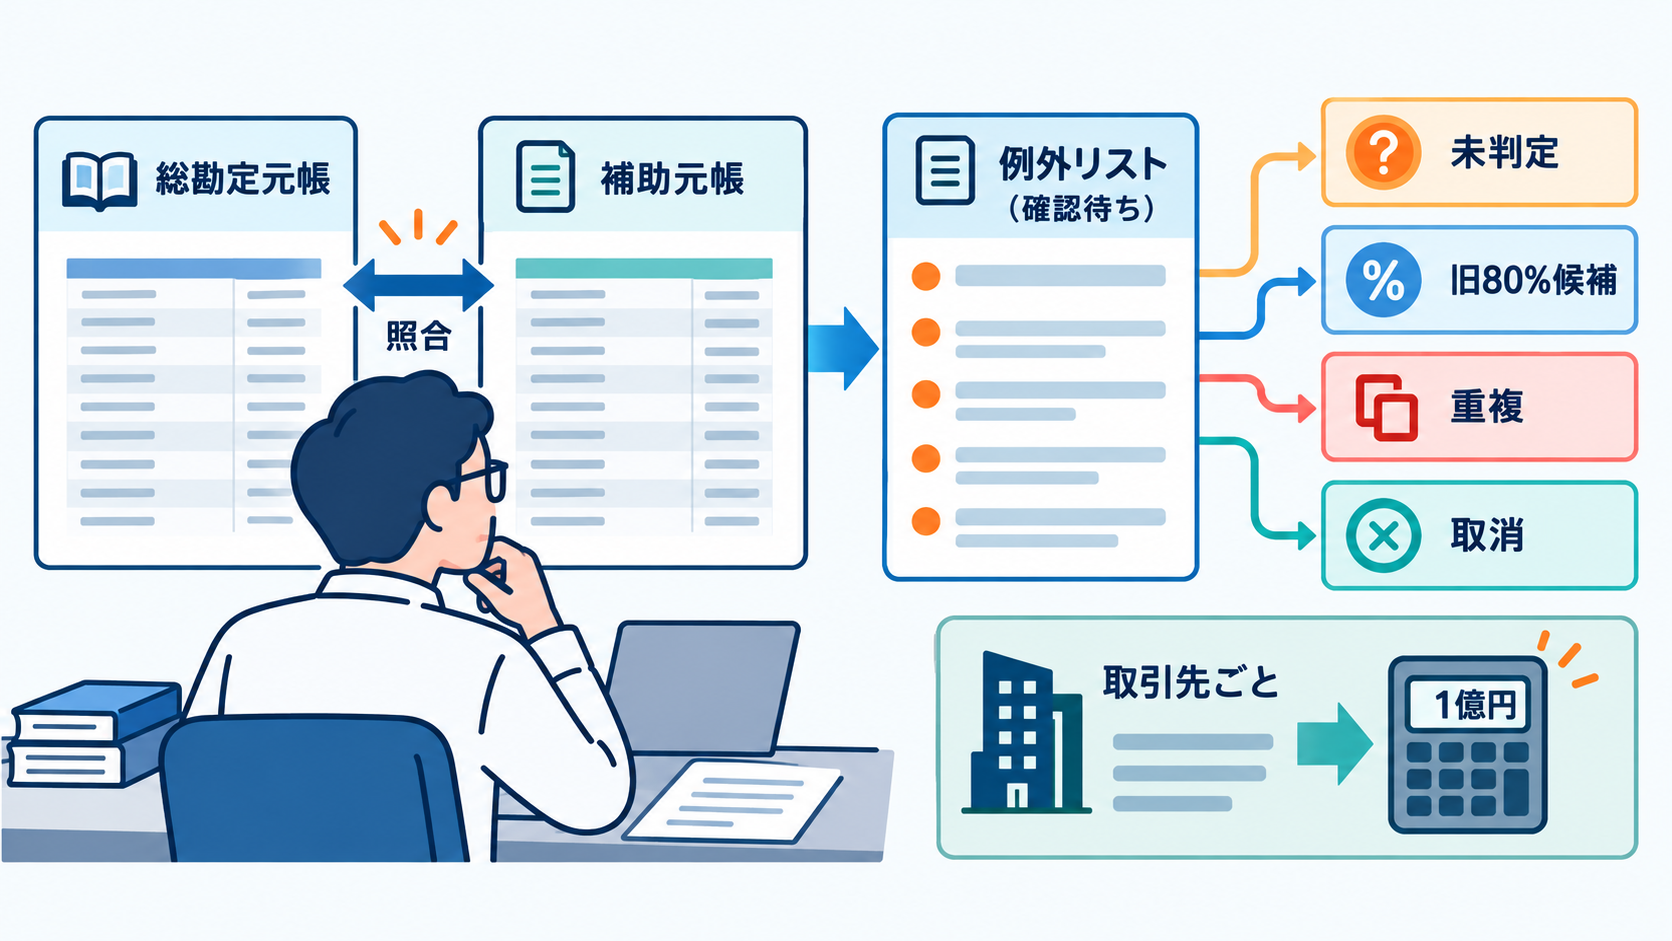
項目1から項目6で設定・記載・保存を確かめたら、最後は検算です。個々の明細だけを見ても、合計だけを見ても、誤りは見逃されやすいため、対象の明細の合計し直し、例外の一覧、1億円の限度の3点で確かめましょう。
合計の確認では、元帳で集計した件数と税額を、補助元帳から集計し直した結果と突き合わせます。食い違いがあれば、抽出の漏れや二重計上の疑いです。
また、一致していても、同じ元データから生じたずれや互いに相殺された誤りまでは見つかりません。補助元帳との一致は、不一致を見つけるための確認の1つに過ぎないのです。証憑との往復確認や例外一覧とあわせて確かめましょう。食い違いが出た場合は、差が出た明細を取引先ごとに追います。
照合で外れた明細は、例外一覧に載せます。載せる区分は、次のとおりです。
| 区分 | 内容 |
|---|---|
| 未判定 | 登録状態や課税仕入れの時期が確認できず、80%か70%か決められない |
| 旧80%の残存の候補 | 課税仕入れ日が2026年10月1日以後なのに、旧80%の税区分のまま。元の取引、処理の方式、時期を確認して判定する |
| 重複 | 同じ証憑が複数の入口から入り、仕訳が重なっている |
| 取消 | 返品、値引き、取消があり、元の仕訳との対応が必要 |
あわせて、1億円の限度を確認します。適格請求書発行事業者以外の取引先ごとに、その年または事業年度の税込の課税仕入れの合計額を集計し、1億円を超える取引先がないかを見ます。超えた場合、超過部分は対象外です。ただし、この限度は2026年10月1日以後に開始する課税期間から適用されます。
個別の取引で税務上の判断が必要な明細は、会計ソフトの判定だけで結論を出さず、税理士や所轄の税務署に確認しましょう。
まとめ:インボイス切替後の最初の月次締めは、7項目で検算する
インボイスの経過措置の控除割合は、2026年10月1日から70%に変わり、課税仕入れの時期で判定します。1億円の限度は、2026年10月1日以後に開始する課税期間から適用されるため、割合の切替とは別の条件です。
会計ソフトを更新しても、入口ごとの税区分、帳簿の識別、証憑の保存には、旧設定が残ることがあります。そこで、最初の月次締めでは、7項目を元データから仕訳まで往復して確かめます。確認表にすると、次のとおりです。
| 確認項目 | 見るデータ | 確認者 | 異常時の戻し先 |
|---|---|---|---|
| 1 適用方式と課税期間 | 会計ソフトの設定、決算日 | 経理責任者 | 設定の見直し |
| 2 取引先の登録状態 | 取引先マスタ、登録確認日と根拠、請求書等の登録番号の記載 | 購買担当、経理担当 | 取引先マスタの更新 |
| 3 課税仕入れの時期 | 課税仕入れ日、請求日、支払日、計上日 | 経理担当 | 例外一覧 |
| 4 税区分 | 入口ごとの変換表、元帳の税区分 | 経理担当、システム管理者 | 変換表の修正 |
| 5 帳簿の記載 | 税区分、摘要、フラグ | 経理担当 | 識別方法の再決定 |
| 6 証憑と保存 | 証憑ID、証憑の画像・電子データ | 経理担当 | 証憑の再取得 |
| 7 集計と例外 | 補助元帳の件数・税額、例外一覧 | 経理責任者 | 差が出た明細の再確認 |
貴社のインボイス対応として、最初の月次締めで、まず旧80%の税区分が残っている仕訳が元帳にないかを、抽出してみてはいかがでしょうか。そこで見つかった入口から順に、7項目を往復して確かめていきましょう。
【出典・参照一覧】
執筆者
株式会社MU 代表取締役社長
山田 元樹
社名である「MU」の由来は、「Minority(少数)」+「United(団結)」という意味。企業のDX推進・支援を過去のエンジニア経験を活かし、エンジニア + 経営視点で行う。DX推進の観点も含め上場企業をはじめ多数実績を持つ。