


- share :
ビジネス現場での生成AIやAIエージェントの使用が当たり前になっている中、税理士事務所や会計事務所のDX(デジタルトランスフォーメーション)では、AIによる仕訳の下書きや資料の整理が実務の選択肢になっています。この状況を踏まえて、作業が速くなるなら顧問先を増やせるのではないか、と考える所長や業務改善担当の方も多いのではないでしょうか。
ところが、AIが出した結果を確認する人の時間は、顧問先が増えるほど不足していきます。また、顧問先のデータをどこまで預けてよいか、守秘義務にどう影響するかも、事務所ごとに基準がまちまちです。
そこで必要になるのが、自事務所のデータと記録で、確認の時間と預け先を測っておくことです。顧問先を増やす前に、税理士事務所のDXを進めるうえで欠かせない作業です。
本記事では、顧問先を増やす前に点検したい5項目を、税理士法と個人情報保護委員会の資料に沿って解説します。
【本記事の要点】
- 拡大前の点検は、確認の時間・預けるデータ・外部サービス・確認と停止の基準・顧問先への説明の5項目である
- 守秘義務と個人情報保護法は別に確認し、クラウドは委託・第三者提供・提供非該当のどれかを契約と実態で整理する
- 点検の結果は、台帳と記録に残し、顧問先への説明につなげる
点検1:顧問先を増やす前に、AI導入後の確認時間を見積もる
作業が速くなったとき、顧問先はどこまで増やせるのでしょうか。入力や下書きが減っても、AIの出力を確認する人の時間は残ります。
点検の1つ目として、この章では、AI導入後に必要な確認時間の見積もり方と、顧問先を増やすのを止める閾値の考え方を解説します。
必要な確認時間の見積もり方
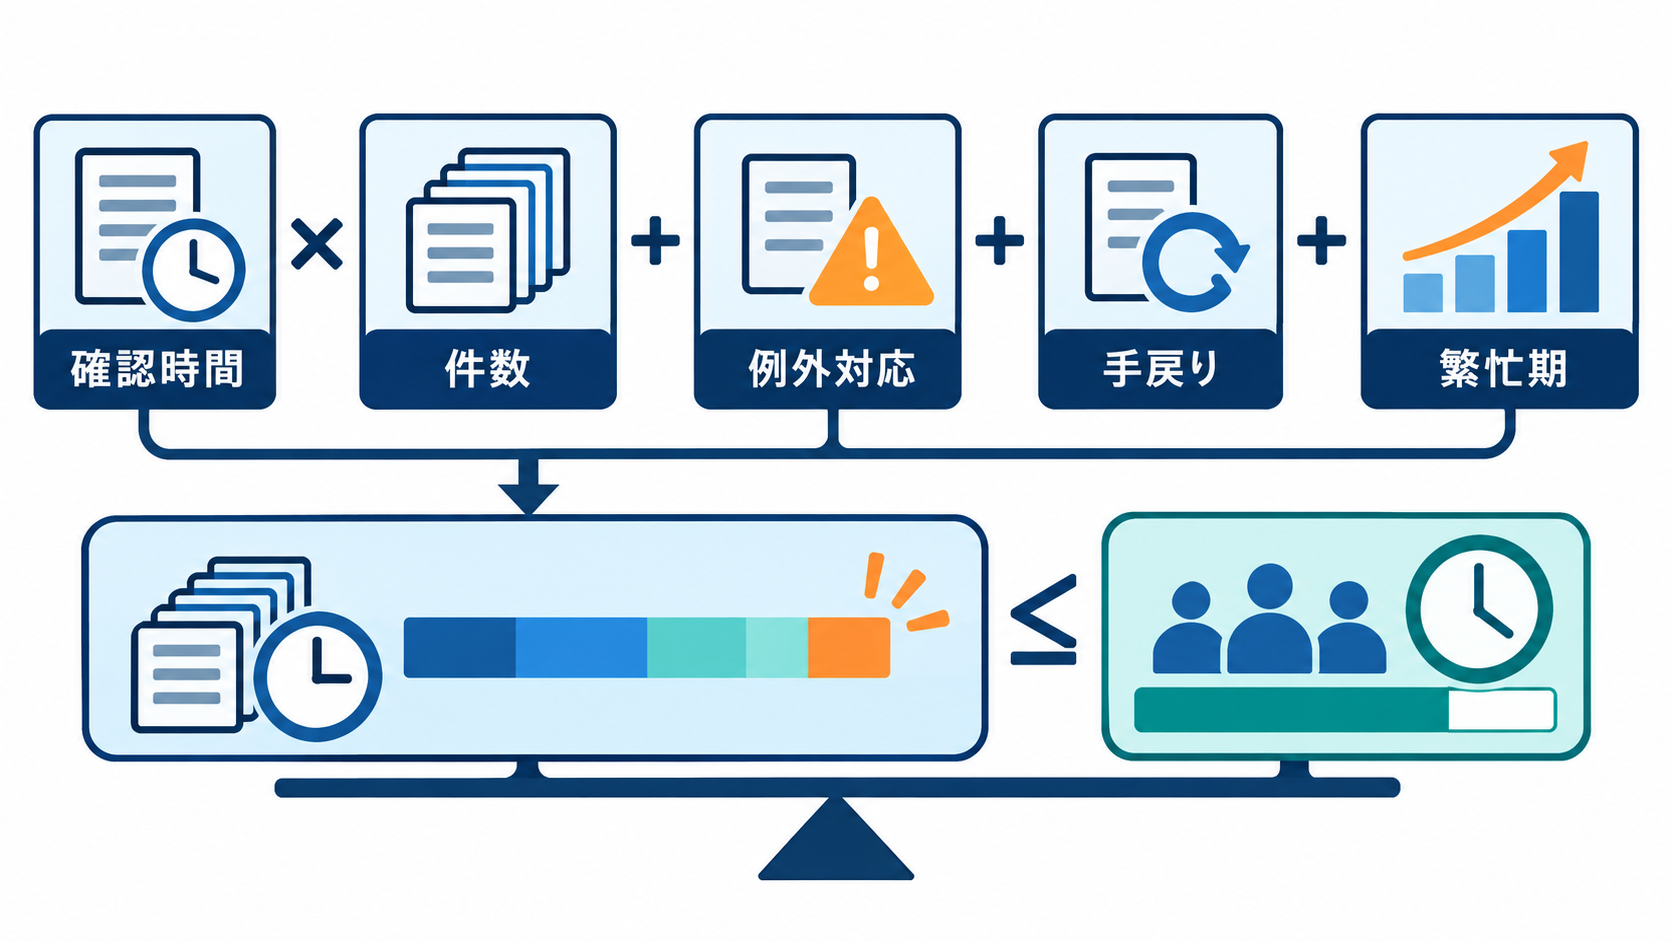
AIが入力や下書きを担っても、出力の確認や例外の対応、差戻しの修正といった人の時間は残ります。この合計が確認者の実働可能時間を超えれば、品質か期限のどちらかに無理が出てしまうでしょう。必要な確認時間は、次の式で見積もります。
必要な確認時間 = 1件当たりの確認時間 × 件数 + 例外対応 + 手戻り + 顧問先への説明 + 繁忙期の集中
式の各項目は、次の記録から数値を取ります。
| 項目 | 内容 | 記録するデータ | データの出どころ |
|---|---|---|---|
| 1件当たりの確認時間 × 件数 | 案件の種類ごとに、AIの出力を確認し終えるまでの時間と処理件数 | 案件種別、確認の開始・完了の時刻、件数 | 会計ソフトの処理履歴、タスク管理表 |
| 例外対応 | AIが処理できず、人が個別に対応した時間 | 例外の件数と対応時間 | 例外を記録する欄 |
| 手戻り | 差戻しと修正にかかった時間 | 差戻しの件数と修正時間 | 差戻しの記録 |
| 顧問先への説明 | 確認事項の問合せや、AI利用の説明に使った時間 | 問合せの件数と対応時間 | 顧問先との連絡の記録 |
| 繁忙期の集中 | 申告期や月末など、件数が重なる時期の合計 | 週別の件数 | 顧問先台帳、受付一覧 |
この式に、自事務所の実測値を当てはめてみてください。そのうえで、省けた入力時間ではなく、最後に残る確認時間を基準に受任の余力を決めます。
繁忙期の件数と、拡大を止める閾値
見積もりは、平均の月ではなく、申告期や月末などの繁忙期の件数で計算します。平均では余裕があっても、繁忙期に確認が一斉に集中すれば、確認者の時間が先に詰まるからです。
また、新しい顧問先の受任や、自動処理の範囲の拡大は、繁忙期の見積もりが確認者の実働可能時間に収まる範囲で進めましょう。収まらなくなる指標の閾値は、あらかじめ決めておくのが前提です。なお、指標と止め方は点検4で整理します。
確認時間の実績は、月次で見直しましょう。案件の種類ごとに確認時間と例外率、差戻しの時間を記録し、繁忙期の件数と並べて見れば、次の顧問先を受けられるかどうかを、感覚でなくデータで話せます。
点検2:顧客データをAIへ入力する前に、預ける情報と利用目的を整理する
顧客のデータは、どの範囲まで、何の目的でAIに入力してよいのでしょうか。
点検の2つ目として、この章では、AIに入力する情報と目的を整理する預けるデータ台帳の項目と、許諾や匿名化の考え方を解説します。
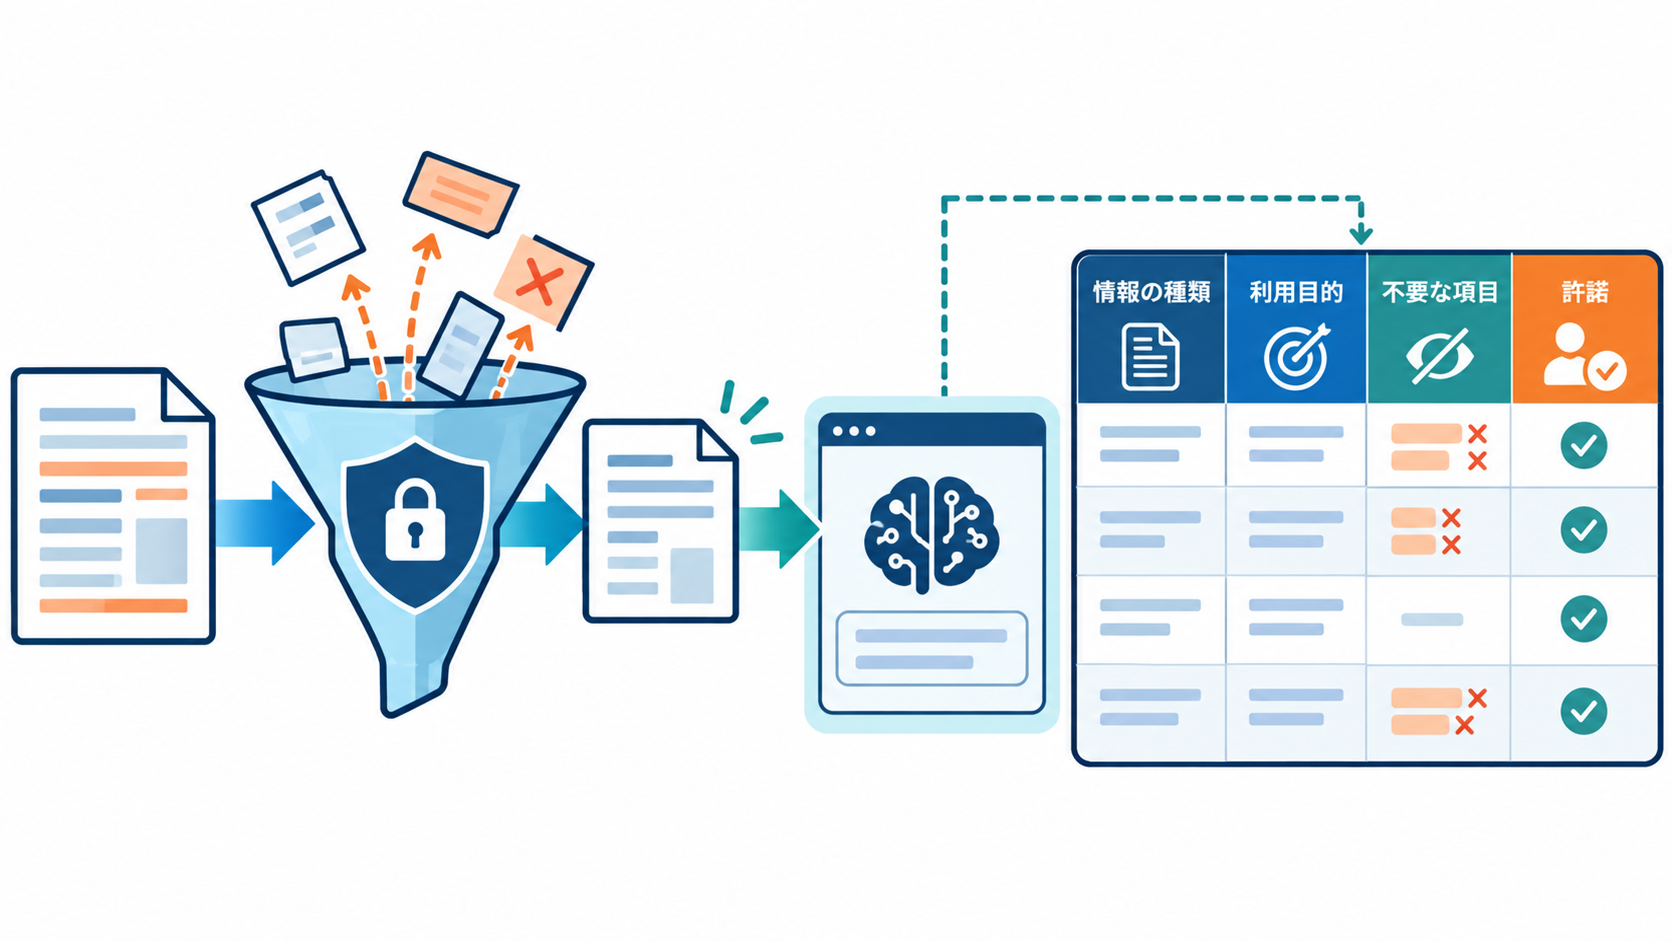
預けるデータ台帳に書く項目
個人情報保護委員会は、2023年6月2日の注意喚起で、生成AIサービスに個人情報を入力するときは、特定した利用目的の達成に必要な範囲内かを確認するよう求めています。
本人の同意なく個人データを入力し、そのデータが応答の出力以外の目的で取り扱われる場合は、個人情報保護法に違反する可能性があるため、機械学習に利用されないことなどの確認が必要です。
なお、この注意喚起は、税理士に限らず個人情報取扱事業者全般に向けたものです。事務所は、入力する情報ごとに次の項目を預けるデータ台帳に記録してください。
| 台帳の項目 | 書く内容 | データの出どころ |
|---|---|---|
| 情報の種類 | 氏名、住所、給与、口座、財務・取引・相続に関する情報など | 業務で受け取る資料の一覧 |
| 入力する目的 | 仕訳の下書き、資料の整理など、AIに任せる業務 | 業務フローの一覧 |
| 不要な項目 | 目的に使わない項目を、入力前に除けるか | 入力前の資料の項目 |
| 許諾と利用目的 | 誰の許諾が必要か、既存の利用目的の範囲内か | 顧問契約書、プライバシーポリシー |
出典・参照:
入力できる情報を固定表にしない理由と、匿名化の限界
「入力してよい情報」と「いけない情報」の固定の一覧は、サービスの設定、契約、顧問先の許諾によって結論が変わります。そのため、情報ごとに台帳で確認する方式にするとよいでしょう。
税理士法上の秘密は、個人情報保護法が対象とする個人データより広く、法人の非公開の財務情報なども含み得ます。個人情報保護法を満たしていることと、守秘義務を満たしていることは、別々の確認事項です。
本人の許諾は、守秘義務上の「正当な理由」の1つです。ただし、包括的な同意書があれば、すべての情報とすべての利用が許されるとは限りません。誰の秘密か、利用目的は何か、個人情報保護法や契約上の義務を満たすかを、許諾とは別に確認してください。
また、匿名化したつもりでも、他の情報と照らして顧問先や個人を特定できる場合や、非公開の財務情報が残る場合は秘密や個人情報としての確認が必要です。氏名を消したかどうかではなく、残った情報だけで顧問先や個人が分かるかどうかを基準に入力してよいかを判断します。
出典・参照:
点検3:クラウド・AIサービスの保存場所・学習利用・再委託を確認する
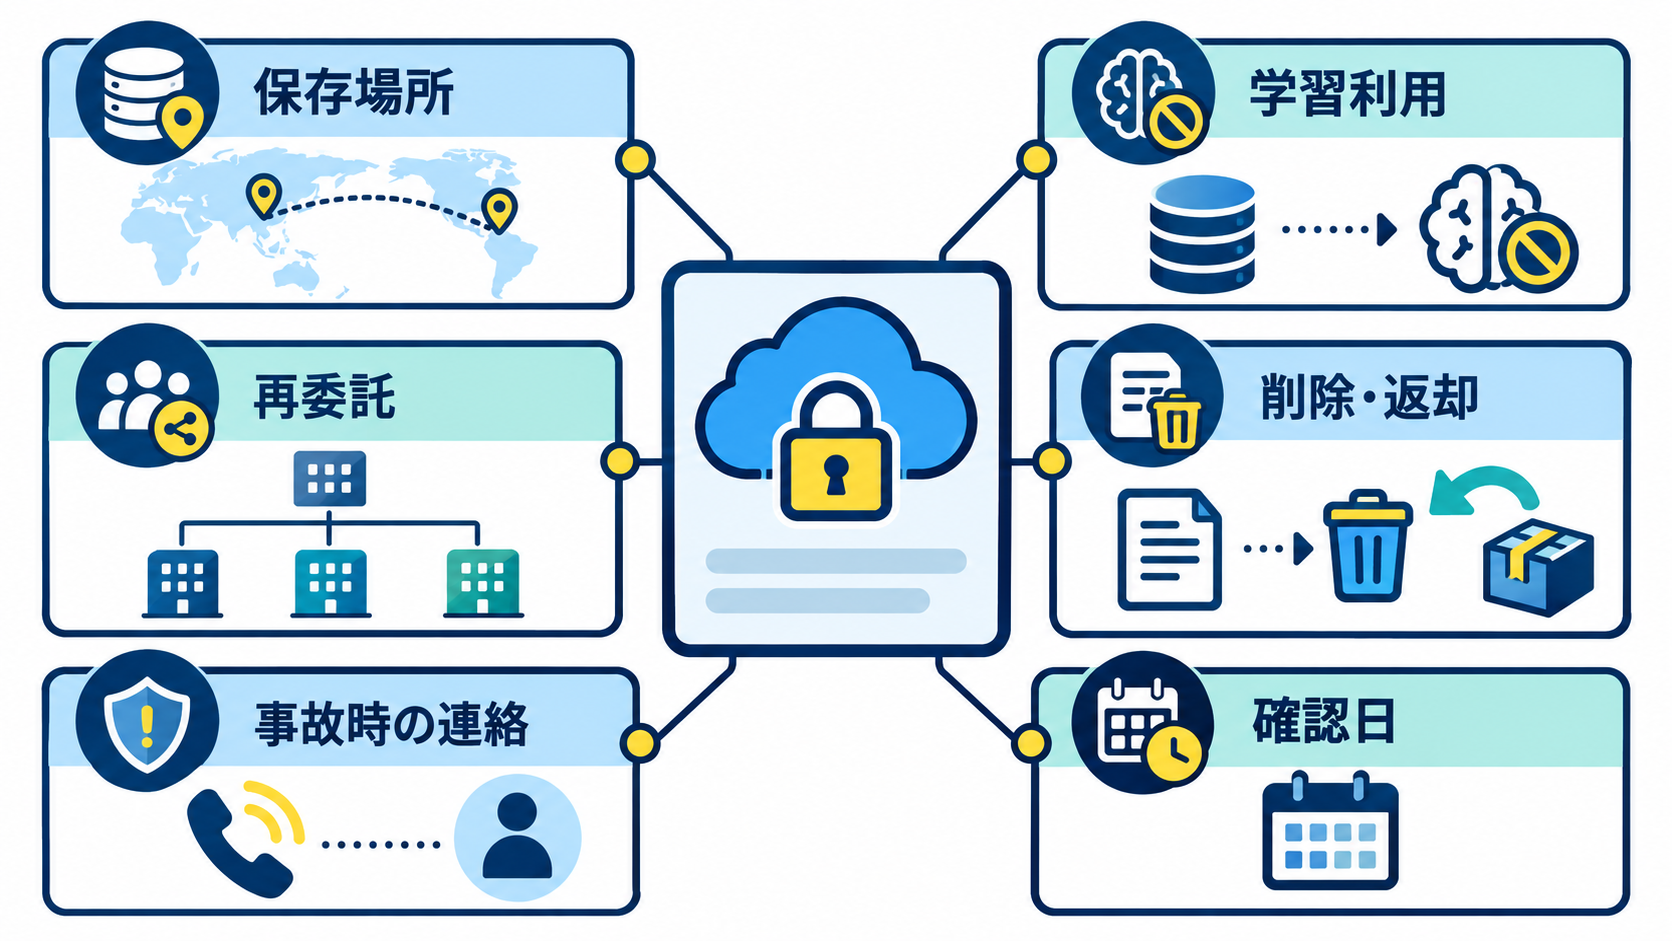
外部のクラウドやAIサービスにデータを預けて、守秘義務と個人情報保護法の面で問題はないのでしょうか。答えは、そのサービスが預けたデータをどう扱うかで変わります。
点検の3つ目として、この章では、サービスの扱い方を委託・第三者提供・提供非該当の3つに分ける考え方と、確認結果を残すサービス台帳の項目を解説します。
委託・第三者提供・提供非該当の分かれ目
クラウドサービスを使うときの個人情報保護法上の整理は、サービスの提供者が個人データを取り扱うことになっているかどうかで分かれます。整理は次の表のとおりです。
| 区分 | 当てはまる場面 | 事務所に必要な対応 |
|---|---|---|
| 委託 | 提供者が、事務所から委託を受けて個人データを取り扱う | 委託先の選定、契約、取扱状況の把握、再委託の確認(ガイドライン通則編3-4-4) |
| 第三者提供 | 個人データを、事務所以外の第三者に渡すことに当たる | 本人の同意など、第三者提供のルールを確認する |
| 提供非該当 | 提供者が個人データを取り扱わない契約で、アクセス制御も適切 | 委託先の監督義務は課されないが、事務所自身の安全管理措置は必要 |
どの区分に当たるかは、契約の条項と、提供者がデータを取り扱えるのかどうか(アクセス制御の有無など)という実態で決まります。学習をオフにする設定をしただけでは、区分は決まりません。
個人情報保護委員会が2024年3月25日に出した留意点では、委託に当たる場合に事務所に求められる対応として、次の3点を挙げています。
- サービスのセキュリティ対策を理解する
- 役割・責任を含む合意内容を明確にする
- 定期報告などで、取扱いの状況を確認する
なお、税理士法41条の2の「使用人等」は、税理士の使用人その他の従業者を指します。外部サービスは、ここまでの個人情報保護法の整理に沿って区分を確かめ、結果を次項で解説するサービス台帳に記録します。
出典・参照:
サービス台帳に書く項目
利用中のAI機能は、会計ソフト、文字認識、メール、議事録などに分散しやすく、どこへ何が送られているかが見えにくくなります。サービスごとでなく、業務とデータの流れに沿って、外部へ送られる点を洗い出し、次の項目をサービス台帳に記録するとよいでしょう。
| 台帳の項目 | 書く内容 |
|---|---|
| サービスと提供者 | サービス名、提供者、契約の種類 |
| 処理の目的とデータの種類 | 何の業務で、どの情報を送るか |
| 保存・処理の場所 | 保存場所、処理する国や地域 |
| 学習・応答以外の利用 | 応答の出力以外に、学習などに使われるか |
| アクセスする人 | 提供者側の運営者・保守担当者、事務所内の利用者と管理者 |
| 再委託 | 再委託先の有無と、条件が変わったときの通知 |
| 削除・返却 | 保存期間、契約終了時の削除と返却 |
| 事故時の連絡 | 連絡の窓口と、連絡までの時間 |
| 確認日・確認者・根拠 | 確認した日、担当者、規約や契約の根拠のURL、次回の見直し日 |
ただし、事務所が使っているクラウドやAIサービスは、利用規約、機能、再委託先、データの保存場所が、使い始めた後に変わることがあります。そのため、確認日と次回の見直し日を台帳に残せば、使い始めるときだけでなく使い続ける間も確認が途切れずに済みます。
点検4:AIの出力を誰が確認するか、止める基準を決める
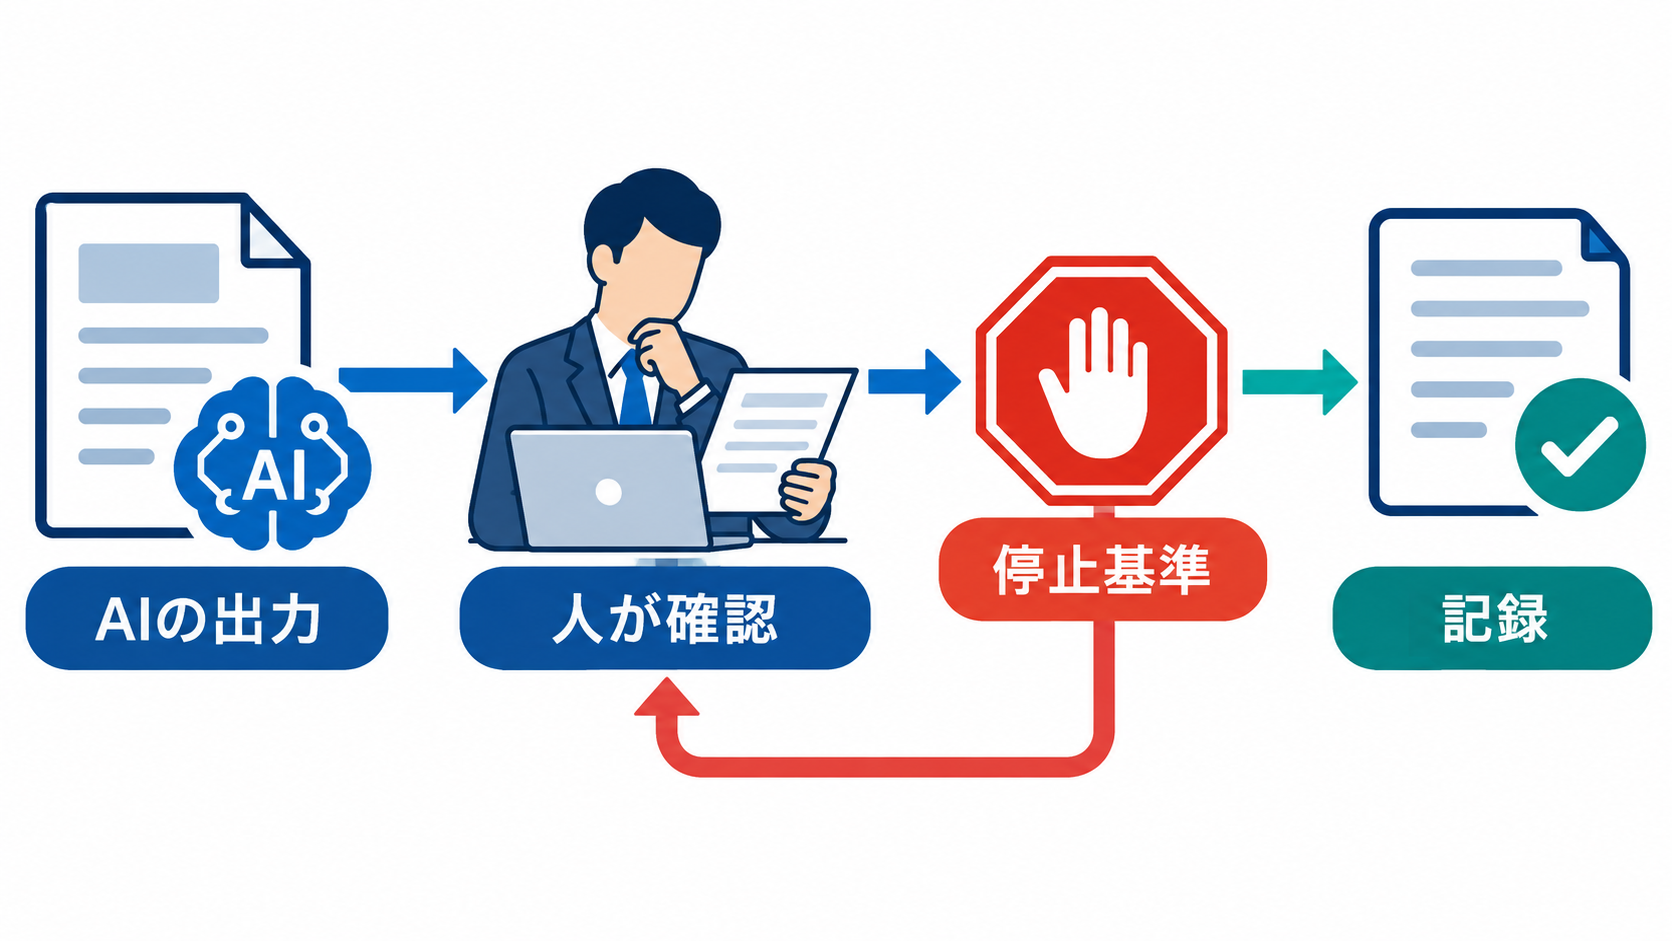
AIの出力は、誰が、どこまで確認すれば、担当を広げてよいのでしょうか。
点検の4つ目として、この章では、確認の記録の残し方と、拡大や自動処理を止める基準を解説します。
確認の記録の残し方
国税庁の基本通達41の2-1は、税理士が使用人等を監督する義務は、事務を行う場所が事務所の中でも外でも変わらないとしています。情報通信技術を使った事前・事後の確認でも、適切に監督することができます。
補助業務の履歴の確認も例として示されており、監督の義務そのものはなくなりません。職員がAIを使う業務も、入力・出力・承認の履歴を残せば、この考え方に沿って確認できます。
また、TKC全国会も、2026年6月3日の基本方針で出力の正確性の確認と税理士の最終判断、AI利用状況の見える化を掲げています。
なお、基本通達41の2-1が示しているのは、使用人等を監督する義務と、確認の方法の例までです。確認者の区分、確認の範囲、サンプルの取り方、停止の基準は、基本通達に定めがなく、事務所が決める項目です。確認者と範囲は、業務の区分ごとに決めます。次の表は、決める項目の例です。
| 業務の区分 | 確認者 | 確認の範囲 | 記録する内容 |
|---|---|---|---|
| 外部へ出す書類など、影響の大きい業務 | 税理士 | 全件 | 確認者、確認の根拠、承認日 |
| 定型の処理(仕訳の下書きなど) | 担当職員 | サンプルで確認し、例外は全件 | 抽出の方法、確認件数、例外の件数 |
| 例外や判断に迷うもの | 税理士へ引き上げ | 全件 | 引き上げの理由、差戻しの有無 |
「最終的に人が確認する」と決めただけでは、体制はできないため、誰が、どの案件を、何を根拠に確認し、間に合わないときにどうするかまで記録するとよいでしょう。なお、全件確認とサンプル確認の線引きでは、法令や品質の面で全件確認が必要な業務を、確認の負担を減らすためにサンプル確認へ切り替えないようにしてください。
出典・参照:
拡大や自動処理を止める基準
確認が滞ったときに、新規の受任やAIに任せる範囲の拡大を止める基準を、あらかじめ決めておきます。承認待ちの件数や期限の遅れは、タスク管理表や会計ソフトの処理履歴から、毎月数えられます。
| 見る指標 | 数える元のデータ | 止める判断 |
|---|---|---|
| 承認待ちの件数 | タスク管理表の状態欄 | 閾値を超えたら、新規の受任を止める |
| 期限の遅れ | 期限と完了日の記録 | 閾値を超えたら、AIに任せる範囲の拡大を止める |
| 差戻しの件数 | 差戻しの記録 | 閾値を超えたら、全件確認に戻す |
| 苦情・情報事故 | 顧問先からの連絡の記録 | 1件でも出たら、原因を確認するまで拡大を止める |
なお、閾値の数値は事務所の規模や繁忙期によって異なります。点検1で記録した確認時間と差戻しの実績から、事務所ごとに決めてください。
点検5:顧問先へのAI利用の説明と、予想される質問への答え方
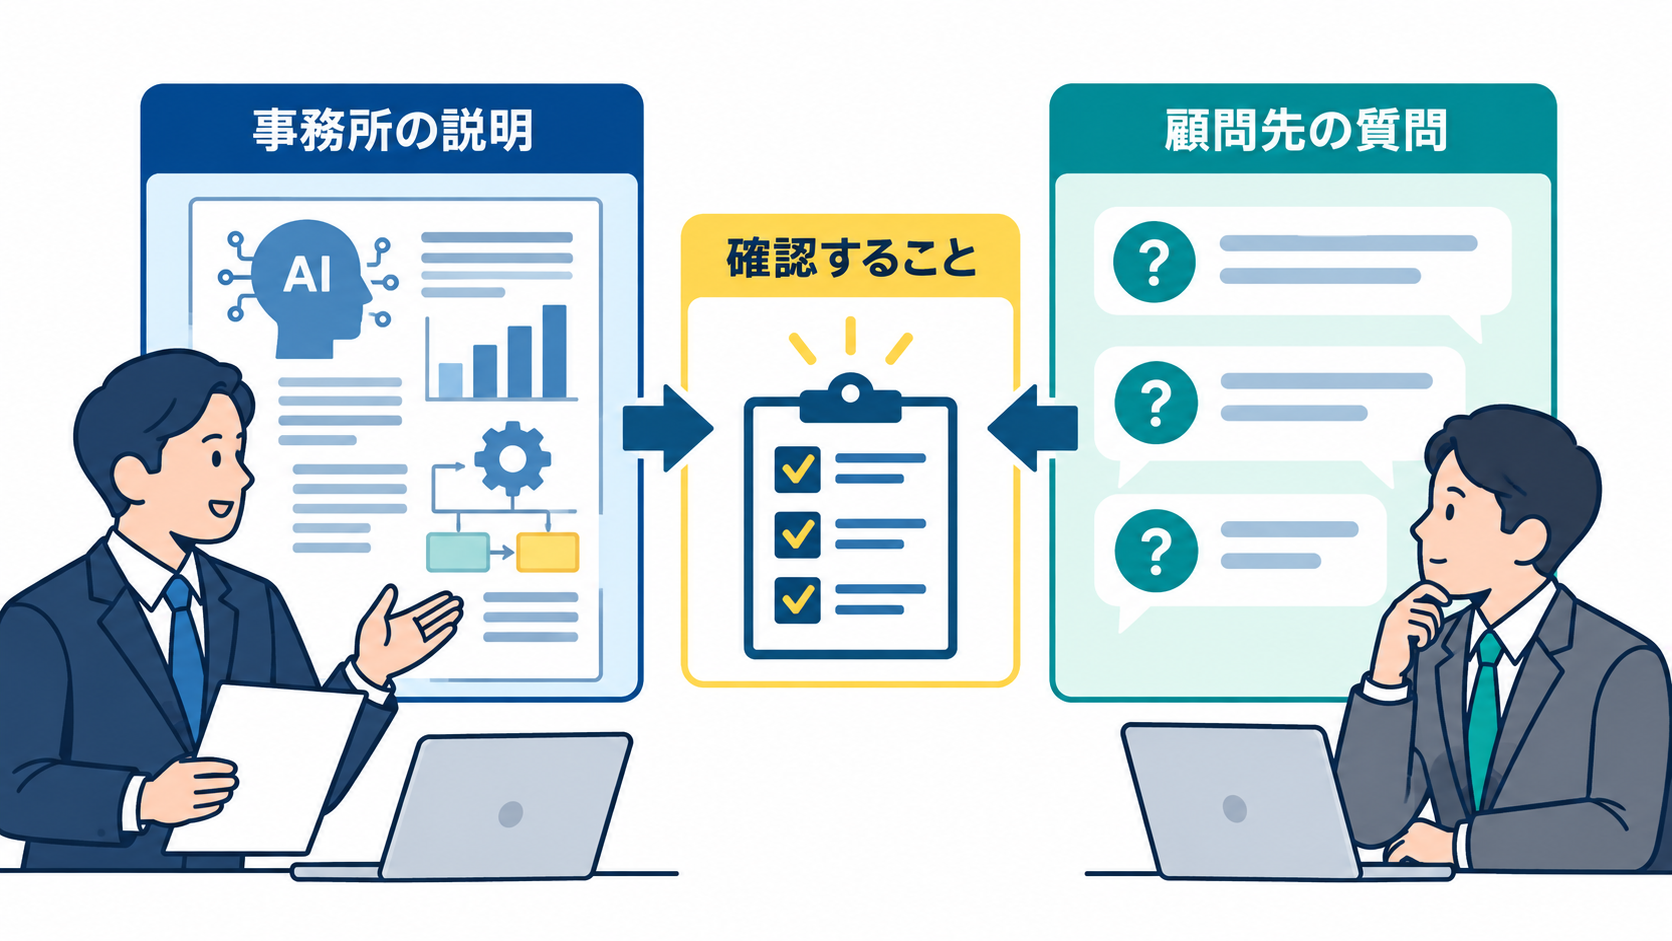
顧問先から預かった帳簿や資料をAIで処理するなら、そのことを顧問先にどう説明すればよいのでしょうか。顧問先の経営者にとっては、自社の財務情報や取引先の情報が、どのAIにどう扱われるのかが分からないままでは、顧問税理士に任せ続けてよいかを判断できません。
なお、顧問先に説明せず、許諾も得ないまま預かったデータをAIに入力することは避けなけばなりません。本人の許諾は守秘義務上の「正当な理由」の1つであり、個人情報保護法上も利用目的の範囲内かどうかの確認が必要なためです。
点検の5つ目として、この章では、事務所が顧問先に説明する項目と、顧問先の経営者から予想される質問への答え方を解説します。
事務所が説明する項目
AIによる効率化は事務所の都合であり、顧問先にとっての利点ではありません。顧問先が知りたいのは、自社のデータがどう扱われるかです。「AIで効率化します」とだけ伝えても、顧問先は、預けたデータがどこで、誰に、どう処理されるのかを判断できません。顧問先への説明には、次の6項目を盛り込みましょう。
| 説明する項目 | 説明する内容 |
|---|---|
| 利用目的 | AIを何の業務に使うか |
| 扱う情報 | どの情報を、AIに入力するか |
| 外部事業者 | どのサービスを使い、データがどこで処理されるか |
| 最終確認者 | 誰が、出力を確認して責任を持つか |
| 事故時の連絡 | 誤りや情報事故があったときの連絡の流れ |
| 相談先 | AIの利用を望まない情報や業務について、停止を相談できる窓口 |
この6項目は、点検2の預けるデータ台帳、点検3のサービス台帳、点検4の確認の記録で整理した内容と重なります。台帳と記録を整えていれば、説明の文書はその内容をまとめるだけで作れるはずです。
顧問先の経営者から予想される質問と、答え方
AIの利用を説明すると、顧問先の経営者から、自社のデータの扱いについて質問を受けることがあるかもしれません。そこで、経営者から想定される質問と、回答の例をまとめます。回答例には、ここまでの台帳と記録の内容を当てはめています。サービス名や取り決めの内容は、自事務所の台帳の記載に置き換えてください。
Q:自社のどの情報を、どのAI・クラウドサービスへ、何の目的で使うのですか。
A:「請求書や領収書、通帳の写しなど、日々の取引の資料を、会計ソフトのAI仕訳機能に入力しています。目的は、仕訳の下書きを作ることです。顧問契約に基づく経理の業務にだけ使い、それ以外の目的には使いません。」
Q:入力した情報は、回答を返す以外の学習や改善に使われますか。保存期間と、アクセスできる人も教えてください。
A:「入力した内容が、回答を返す以外の学習に使われないことは、利用規約と契約書で確認しています。保存期間と、契約終了時に削除する取り決めも同じです。アクセスできるのは、当事務所の担当職員と管理者に限ります。規約や契約の該当箇所はお見せできます。確認できていない点があれば、確認でき次第お伝えします。」
Q:再委託や国外での保存・処理はありますか。条件が変わったとき、どのように知らせてもらえますか。
A:「サービス提供者の再委託先と、データを保存・処理する国や地域は、台帳に記録しており、現在の内容をお伝えできます。これらが変わる場合は、当事務所から事前にお知らせします。」
Q:AIの出力は、誰が、どの段階で、何を根拠に確認しますか。
A:「仕訳の下書きなどの定型の処理は、担当職員がサンプルを抽出して確認し、例外は全件確認します。判断に迷うものや、外部へ出す書類は、税理士が全件確認します。確認した人と日付は、記録に残しています。」
Q:誤りや情報事故が起きたとき、誰から、いつ、どのような連絡が来ますか。
A:「誤りや情報事故が分かった時点で、担当の税理士からご連絡します。原因を確認するまでは、AIに任せる範囲を広げません。」
Q:AIの利用を望まない情報や業務は、停止を申し出られますか。
A:「ご希望の情報や業務は、AIを使わずに処理します。お申し出は、担当の税理士にお伝えください。」
なお、個別の契約や設定の判断に迷うときは、所属の税理士会、弁護士、個人情報保護委員会の相談窓口などに確認してください。
まとめ:確認の時間を測ってから、担当を広げる
顧問先を増やす前に点検したい5項目は、次のとおりです。
- AI導入後に必要な確認時間を、繁忙期の件数で見積もる
- AIに入力する情報と目的を、預けるデータ台帳に記録する
- クラウド・AIサービスの保存場所、学習利用、再委託を、サービス台帳に記録する
- AIの出力を確認する人と範囲、拡大や自動処理を止める基準を決める
- 顧問先にAIの利用を説明し、予想される質問への答えを用意する
この5項目を点検すれば、顧問先を増やしてよい範囲を、事務所が自分で判断できます。
AIで作業が速くなっても、最後に残るのは確認の時間です。顧問先を増やす前に、この時間を測り、台帳と記録で説明できる状態にしておくことが、拡大を安全に進める前提になります。
まずは、案件の種類ごとに、いまの確認の時間と、利用中のAI・クラウドサービスを書き出すところから始めてみてはいかがでしょうか。その実績が、次に何件まで受けられるかを決める最初の材料になります。
執筆者
DXportal編集長
町田 英伸
自営での店舗運営を含め26年間の飲食業界にてマネージャー職を歴任後、Webライターとして独立。現在はIT系を中心に各種メディアで執筆の傍ら、飲食店のDX導入に関してのアドバイザーとしても活動中。『DXportal®』では、編集長としてすべての記事の企画、及び執筆管理を担当。特に店舗型ビジネスのデジタル変革に関しての取り組みを得意とする。「50s.YOKOHAMA」所属。