


- share :
顧問先ごとに必要な資料も届き方も違い、メール、チャット、郵送、持参が入り混じる。どの顧問先の何が足りないのか、いつ催促したのか、先方が何と答えたのかは担当者の記憶にしか残っておらず、月末になると税理士の確認がまとめて押し寄せる。税理士事務所で月次を回している方なら、思い当たる場面があるのではないでしょうか。
資料回収の改善というと、共有フォルダや回収表をまず整えたくなります。それ自体は必要ですが、止まっている原因が「顧問先の未提出」なのか「所内の確認待ち」なのかを表が区別していなければ、表を作っても月次は止まったままです。
本記事では、顧問先待ちと所内待ちを分けた7つのステータスと、デジタルに任せられる確認と税理士が判断する領域の線引きを解説します。
【本記事の要点】
- 「資料が揃わない」には、顧問先からの未到着と、所内の形式確認・税理士判断待ちの2種類がある
- 7ステータスは次に動く人で区切り、各状態に更新者・次の主体・内部期限・根拠リンクを持たせる
- 点数や重複の確認など形式確認は自動チェックに任せやすく、税区分や申告要否などの判断は税理士が決める
- 預かった紙の原本とマイナンバー等の機微情報は、進捗の状態とは別の軸で管理する
税理士事務所の資料回収が止まる原因は「顧問先待ち」と「所内待ち」の混同
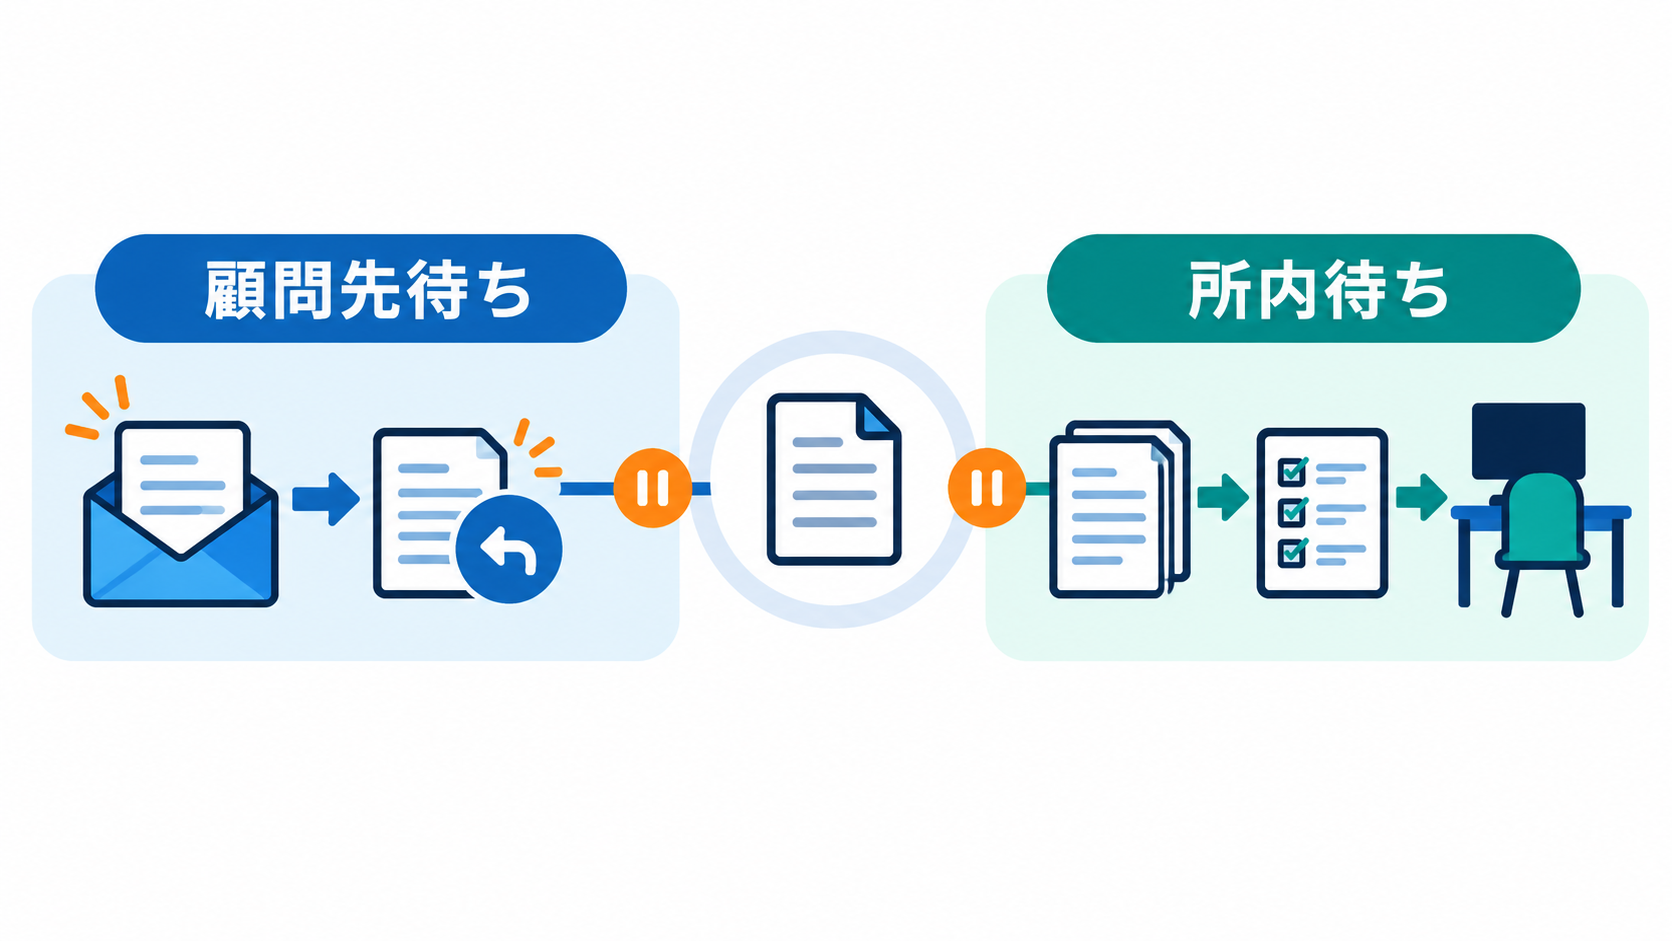
月次が止まる理由は、1つではありません。1つは、顧問先から資料がまだ届いていない、あるいは一部しか届いていない「顧問先待ち」です。もう1つは、資料は届いているのに、所内で形式の確認や税理士の判断が終わっていない「所内待ち」です。
この2つを同じ「未完了」として扱うと、2つの問題が起きかねません。すでに資料を出した顧問先へ不要な催促が届き、顧問先の信頼を損ねる可能性すらあります。同時に、所内で止まっている案件が見えないまま積み上がり、月末に税理士の確認が集中してしまうのです。
資料回収のDX(デジタルトランスフォーメーション)で最初に決めるべきなのは、ツールではなく、この2種類の待ちを区別して見えるようにする状態の設計です。状態が決まって初めて、絞り込みも通知も集計も、デジタルの仕組みに任せられるようになります。
資料回収の管理単位は「顧問先×対象月×資料種別」
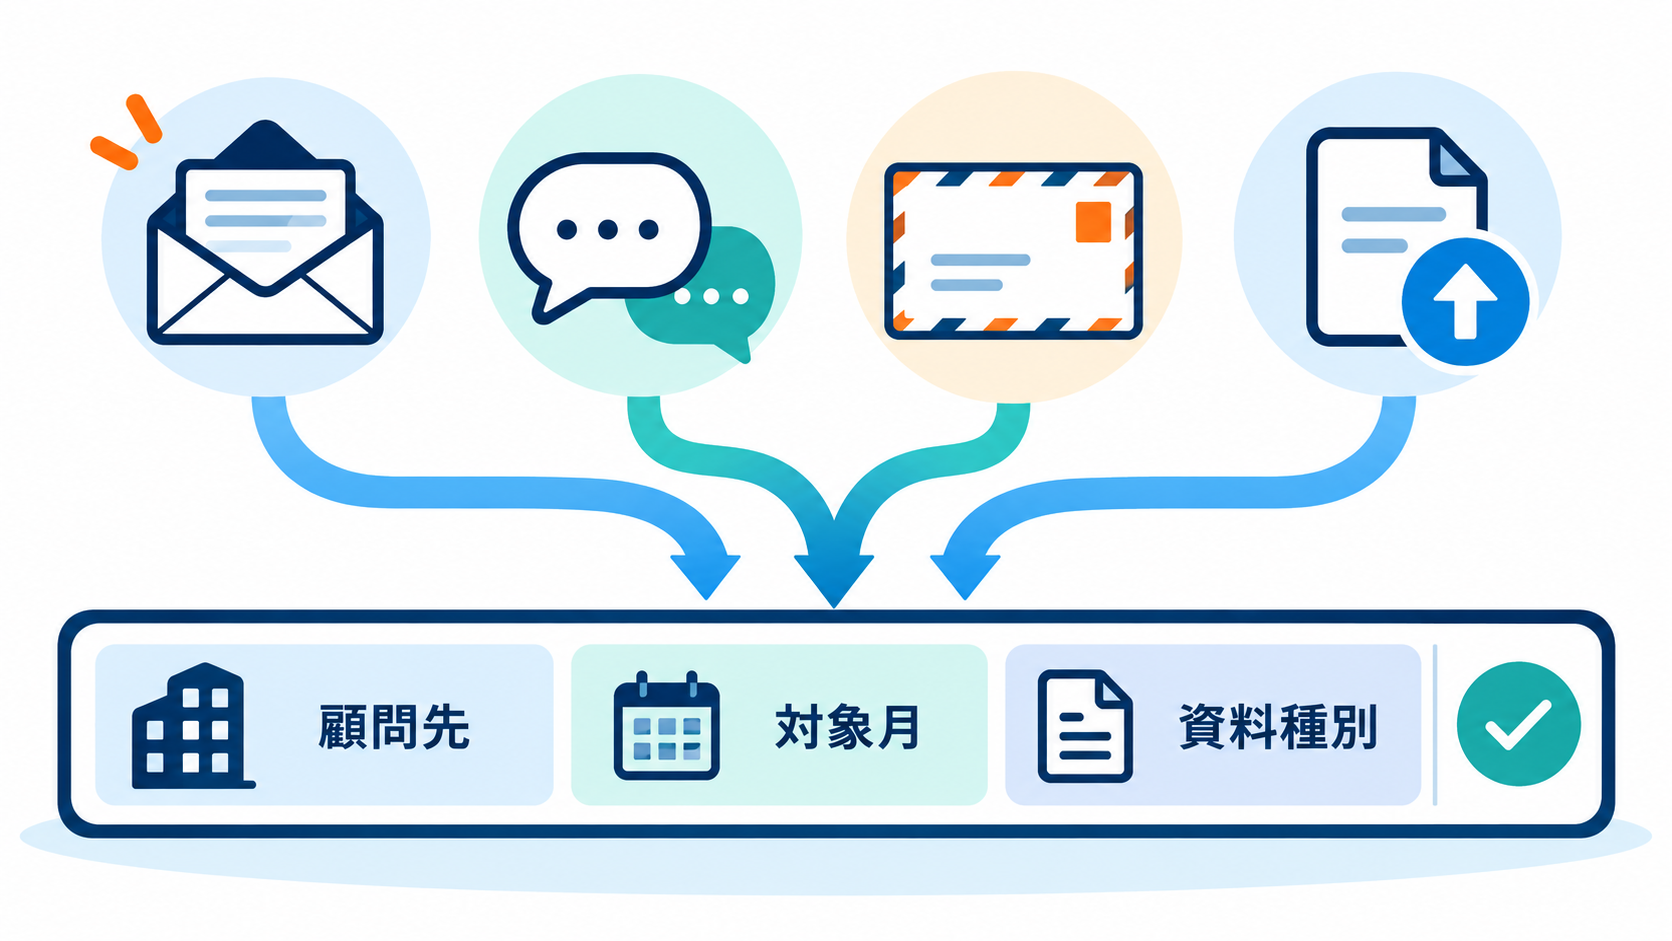
状態を管理するには、まず「1行に何を置くか」を決めます。おすすめは、1行を「顧問先×対象月×資料種別」とする形です。顧問先単位の1行では、通帳のコピーは届いたが売上の請求書控えがまだ、という部分的な状態を表せません。
ここで管理するのは、ファイルがどこに保存されているかではなく、業務がどの状態にあるかです。資料の入口は、メール、チャット、郵送、持参、クラウドへのアップロードなど、顧問先によって異なって構いません。大切なのは、どの入口から届いた資料も、同じ行の状態として記録されることです。受け取ったファイルや連絡を行に結び付けておけば、「どの顧問先の何が足りないか」を、担当者の記憶ではなく表から引き出せます。
入口が増えるほど、「どこから届いたか」とは別に、業務の状態を1カ所で持つ必要が出てきます。会計ソフト会社が公開している導入事例には、入口の設計に工夫した事務所が見られます。
- BANZAI税理士事務所(愛知県西尾市、3名)は、顧問先にスキャナーを無償で貸し出し、初期設定を事務所側で行うことで、紙での資料回収をほぼなくした
- BIZARQ株式会社(東京都新宿区、40数名)は、ファイルボックスへのアップロードに加えてLINEでの画像送付も受け付け、資料回収から記帳が終わるまでの時間がほぼ半減した
- 税理士法人ブルームアカウンティング(埼玉県さいたま市、11名)は、紙の証憑を入れるクリアファイルの素材や大きさ、分類の仕方まで試行錯誤して回収の仕組みを整えた
出典・参照:
資料回収を監督できる7ステータスの定義
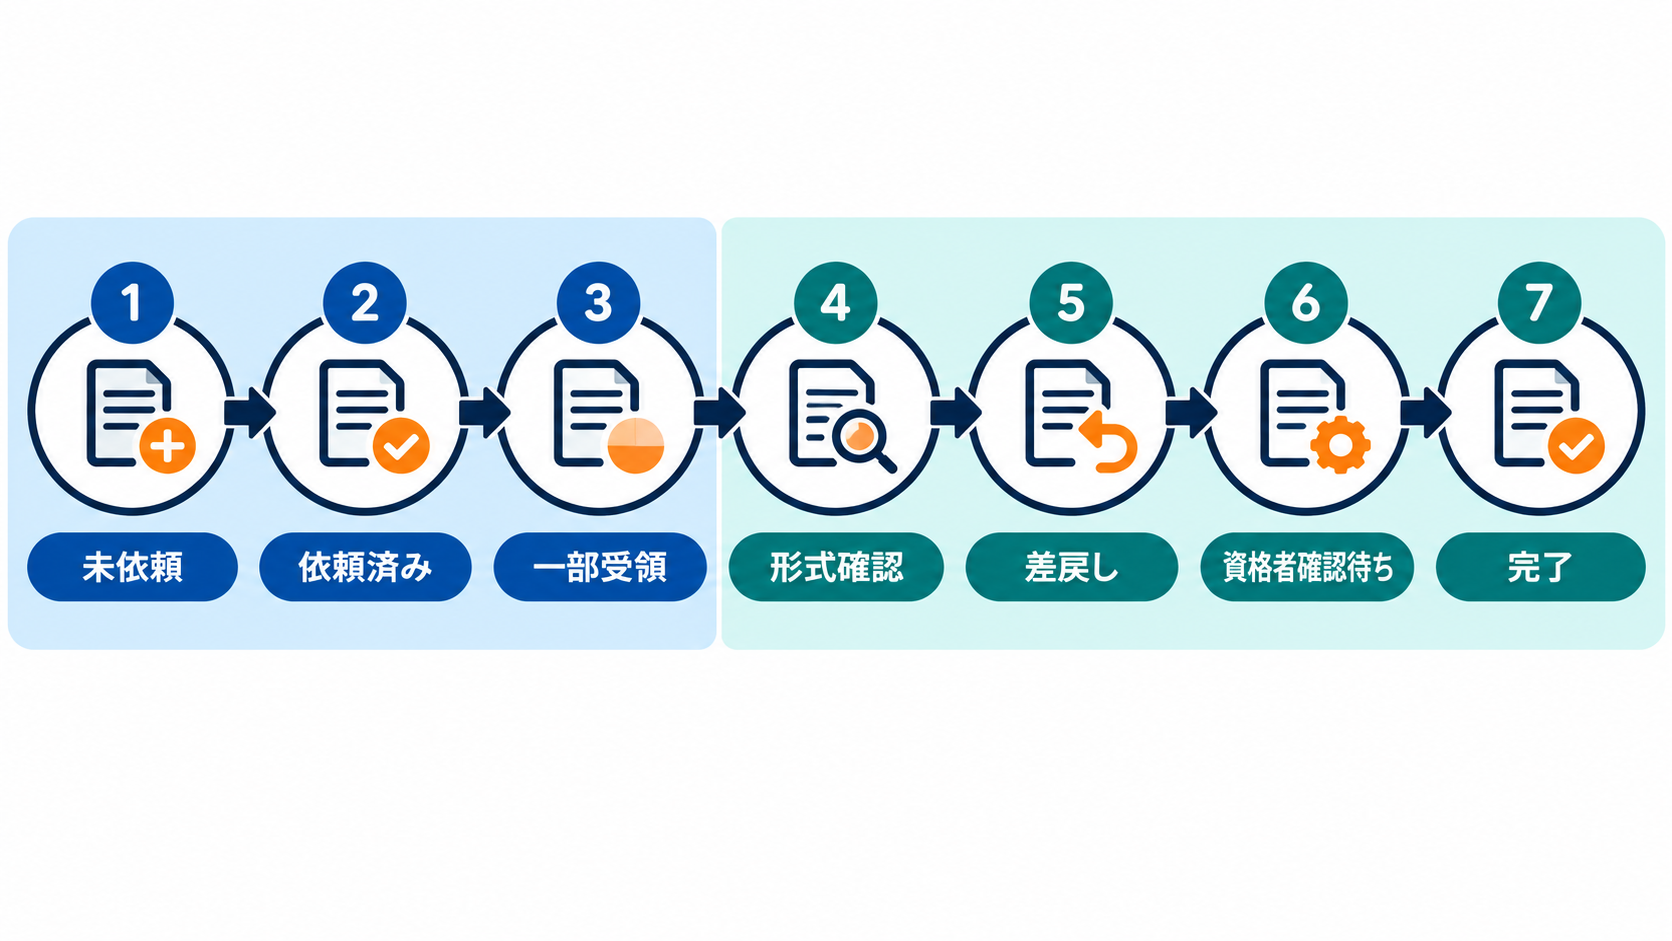
管理表の1行に記録するのは、いまの状態1つだけです。ところが「未完了」と「完了」の2つしかなければ、顧問先と所内のどちらが次に動くのか、表から読み取れません。そこで、「次に動く人」か「次の行動」が変わるところを境に、状態を区切ります。
たとえば「依頼済み」と「一部受領」は、顧問先に伝える内容が変わる境界です。「形式確認」と「資格者確認待ち」の間では、動く人が事務職員から税理士に変わります。こうして区切った結果が、全部で7つのステータスです。顧問先に連絡すべき案件と所内で動かすべき案件を、取り違えることもありません。
7つのステータスを、以下の表に整理してみましょう。
| ステータス | 意味 | 次に動く人 | 次の行動 |
|---|---|---|---|
| 未依頼 | 必要な資料は特定済みだが、依頼をまだ送っていない | 所内の担当者 | 依頼を送る |
| 依頼済み | 依頼を送ったが、何も届いていない | 顧問先 | 期限までは待ち、過ぎたら再連絡する |
| 一部受領 | 必要な資料の一部だけが届いている | 顧問先 | 不足分だけを特定して連絡する |
| 形式確認 | 届いた資料の点数や対象月、読み取れるかを所内で確認している | 所内の事務職員 | 不備があれば差戻し、なければ税理士へ回付する |
| 差戻し | 不備のある資料、または追加で必要な資料と、その理由・再提出期限を顧問先へ伝えた | 顧問先 | 再提出を受け取る |
| 資格者確認待ち | 税務判断が必要な論点と根拠資料がそろい、担当税理士へ回付した | 担当税理士 | 判断する |
| 完了 | 税理士の確認まで済み、この月・この資料の回収工程が終わった | なし(紙の原本は別軸で返却まで追う) | なし |
案件は、基本的に表の上から順に進みます。ただし、一直線ではありません。必要な資料がそろうまでは「一部受領」のままです。形式確認で不備が見つかれば「差戻し」へ移り、再提出された資料はあらためて「形式確認」から見直します。
顧問先の対応を待つ3つの状態
「依頼済み」「一部受領」「差戻し」の3つは、顧問先が次に動く状態です。催促の対象になるのは、この3つに限られます。管理表の状態の列をこの3つで絞り込めば、今日連絡すべき顧問先の一覧が、そのまま出来上がります。状態が決まっていれば、期限を過ぎた案件への再連絡を通知で知らせる仕組みも、後から付け足せます。
「一部受領」を独立させるのは、何か1つでも届いた時点で「受領済み」としてしまうと、足りない資料が見えなくなるためです。必要資料の一覧と照らして、不足が残っている状態として扱います。そうすれば、催促も「資料を送ってください」ではなく、「売上の請求書控えがまだです」と、足りない分だけを具体的に伝えられます。
所内で動かす3つの状態と「完了」の条件
「未依頼」「形式確認」「資格者確認待ち」の3つは、所内の誰かが次に動く状態です。ここで止まっている案件に顧問先への催促を送っても、月次は進みません。とくに「資格者確認待ち」の件数と滞留日数は、状態と更新日が記録されていれば集計で自動的に出せる、税理士自身が日々確認すべき数字です。月末を待たずに、確認が溜まり始めた時点で手を打てるようになります。
税理士が追加の資料や説明が必要と判断した場合は、案件を「資格者確認待ち」に置いたままにしません。置いたままでは、顧問先待ちなのか所内待ちなのかが、また分からなくなるからです。顧問先への依頼が要るときは「差戻し」へ、所内の整理で足りるときは「形式確認」へ戻し、戻した理由を根拠リンクに残します。
「完了」は、資料回収の工程の終わりを示す状態です。資料がそろい、形式確認と税理士の確認が済んだことを意味しますが、税務処理が正しいことや申告の正確性を、システムが保証するものではありません。なお、紙の原本を預かっている場合、その返却は7ステータスとは別の軸で管理し、返却が済むまで原本の管理は閉じません(後の章で解説します)。
各状態に持たせる4つの項目
状態の名前だけでは、運用は回りません。各行に、少なくとも次の4つを必須で持たせます。
- 更新者:その状態に変えたのは誰か
- 次の主体:次に動くのは顧問先か、事務職員か、税理士か
- 内部期限:いつまでに次の状態へ進めるか
- 根拠リンク:依頼文、受領した資料、差戻しの連絡など、状態の根拠がどこにあるか
この4項目がそろうと、担当者が不在でも、誰が何を待っているかを別の職員が引き継げるようになるでしょう。
形式確認はデジタルに任せ、税務判断は税理士が決める
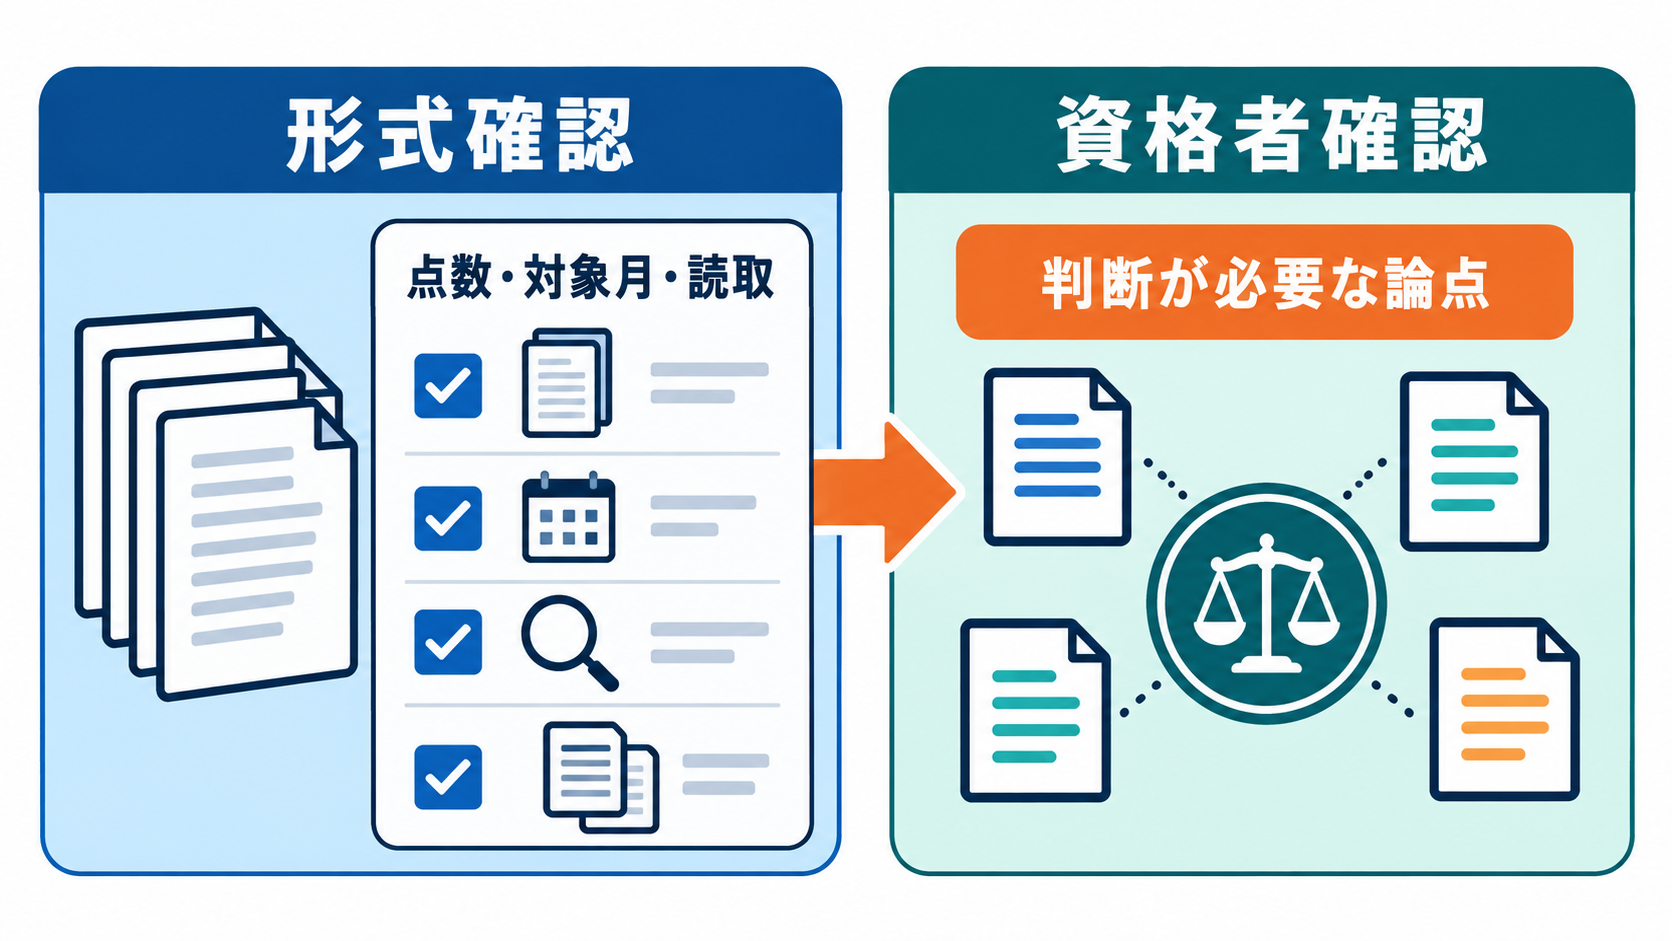
7ステータスで最も注意が必要なのは、「形式確認」と「資格者確認待ち」の境界です。ここは、デジタルに任せられる確認と、税理士が決める判断を分ける線でもあります。
事務職員が「形式確認」で見るのは、判断の基準をあらかじめ決めておける項目に限ります。
- 点数と対象月が依頼どおりか
- 画像が読み取れるか、ファイルが壊れていないか
- 同じ資料が重複していないか
- 必要な欄が空欄になっていないか
これらは人の判断を要さずに確かめられるので、チェックリストにすれば担当者による結果のぶれが小さくなります。点数の照合や重複の検出、読み取れるかどうかの確認は、アップロード時の自動チェックなど、システムに任せやすい領域でもあります。そうすれば、人の目で見るのは、自動チェックで引っかかった案件だけで済みます。
一方で、次のような個別具体的な判断は、税理士へ回付します。
- 税区分
- 損金に算入できるか
- 課税・非課税
- 申告の要否
国税庁の税理士法基本通達は、税務書類の作成を「自己の判断に基づく作成」と整理しています。これらを事務職員が決めると、税理士業務の境界を越えるおそれがあります。システムが自動で判定できる場合でも、決めるのは税理士です。判断に迷う案件は、自分で決めず、迷った論点を添えて「資格者確認待ち」へ回付します。論点が明示されていれば、受け取る税理士も判断に入りやすくなります。
この線引きは、監督の記録にもなります。税理士には使用人等への監督義務があり(税理士法第41条の2)、通達は、対面できない場合でも情報通信技術を使って適切に監督できるとし、使用人等が補助を行った履歴の確認を例に挙げています。状態ごとに更新者と根拠リンクを残す設計は、効率化だけでなく、この監督の記録としても機能します。更新履歴が自動で残る表やツールを選べば、記録のための手間を増やさずに済みます。
出典・参照:
預かり原本と機微情報は、進捗とは別に管理する
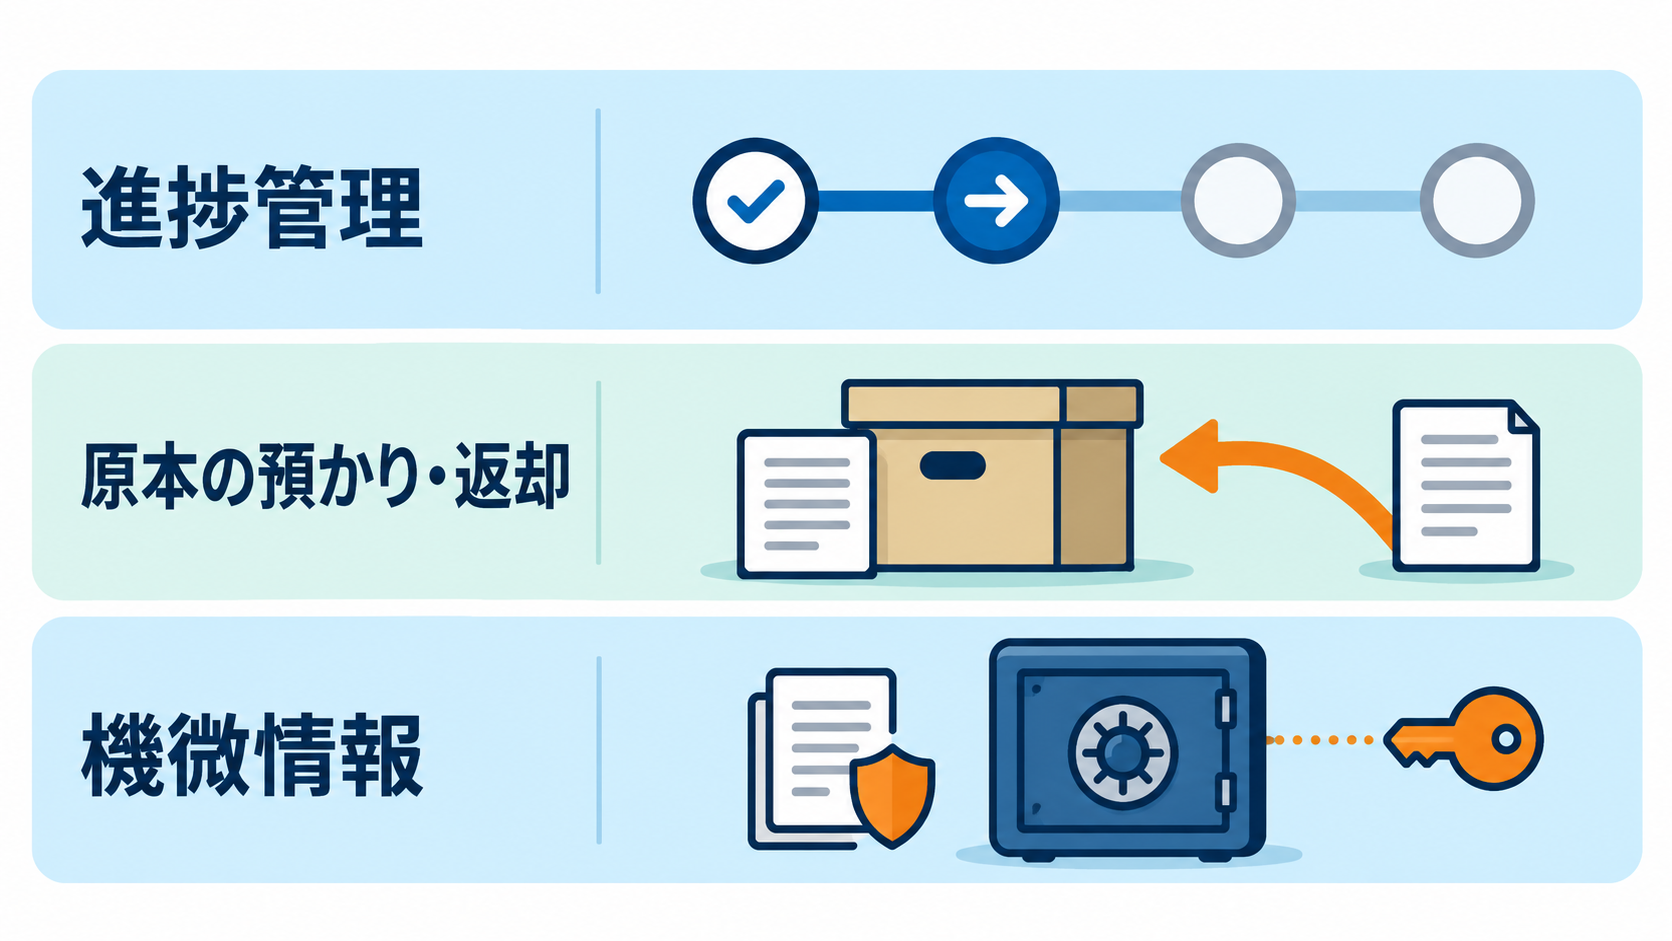
日本税理士会連合会(日税連)の「税理士事務所等の内部規律及び内部管理体制に関する指針」には、関与先台帳や書類預かり一覧表などのモデル様式が付いています。この指針は法令ではなく、会員が体制を整える際に参考にするものです。月次の管理表を作るときの土台として使えます。
関与先台帳と書類預かり一覧表を進捗管理につなぐ
2つのモデルには、次のような項目があります。
| モデル | 主な項目 |
|---|---|
| 関与先台帳 | 関与先名・代表者名・決算期・連絡先・経理担当者・申告期限・申告区分・消費税区分 |
| 書類預かり一覧表 | 預かった日・書類名・部数・返却日・返却時の収受確認 |
関与先台帳は、月次の行を作るときの基礎データです。決算期や申告期限を台帳に持たせておけば、どの月にどの資料を依頼するかを台帳から決め、管理表の行へ展開できます。
書類預かり一覧表で大切なのは、紙の原本を預かった場合、7ステータスが「完了」になっても、原本の管理は返却と返却時の収受確認が済むまで閉じないという点です。資料回収の状態(7ステータス)と原本の預かり・返却は、それぞれの完了条件を持つ別の軸として追います。
マイナンバー等の機微情報は進捗表に載せない
マイナンバーを含む特定個人情報や本人確認書類は、通常の証憑と同じメールやチャット、進捗表で扱いません。専用の保管先と担当者、アクセス権を分け、進捗表には「機微情報あり」という区分と、保管先の参照番号だけを置きます。こうすれば、進捗表を見られる職員が多くても、機微情報そのものには触れられない形にできます。
出典・参照:
ツール選びの前に、少数の顧問先で1カ月運用して確かめる
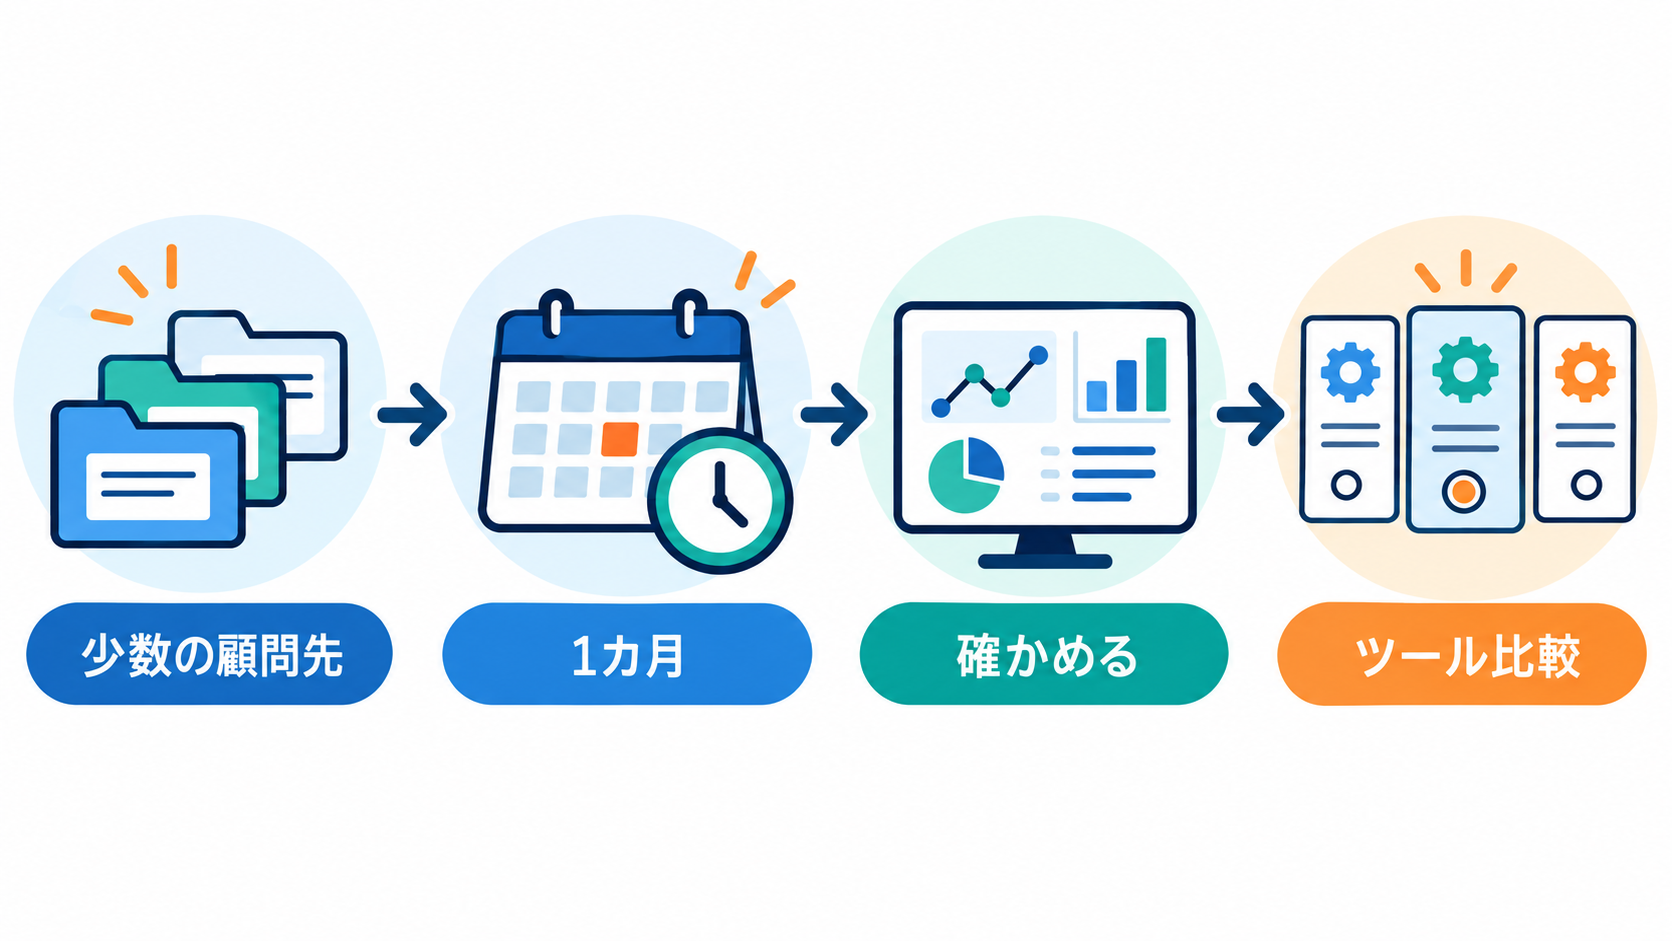
7ステータスは、最初からシステムに組み込む必要はありません。まずは表計算ソフトの一覧で、少数の顧問先を対象に1カ月運用してみると、自分の事務所に合うかどうかが見えてきます。確かめたいのは、次のような点です。
- どの状態にすべきか迷う案件がないか
- 状態の更新が漏れていないか
- 同じ顧問先へ二重に催促していないか
- 資格者確認待ちがどれだけ滞留しているか
運用して状態の定義が固まってから、ツールを比べます。比較の軸は、次のとおりです。
- 状態を自分で設定できるか
- 更新の履歴と権限を管理できるか
- 差戻しや紙の原本の返却を扱えるか
- 期限を過ぎた案件を通知できるか
- アップロード時に点数や重複を自動で確認できるか
- データを取り出せるか
効果を見るときも、催促の回数だけでなく、月末時点の資格者確認待ちの件数や、担当者が不在のときの引き継ぎのしやすさに目を向けると、7ステータスを入れた意味が分かります。
まとめ:催促を増やすより、税理士の確認待ちを見えるようにする
資料回収の遅れは、顧問先の協力不足だけで起きているわけではありません。顧問先待ちと所内待ちを分けて見えるようにすれば、催促を送るべき相手と、所内で動かすべき案件がはっきりします。
7ステータスの価値は、事務職員が動かせる工程と税理士が判断する工程を、状態の境界でつなぐ点にあります。定型の形式確認は事務職員とシステムが担い、判断が必要な論点は、根拠と一緒に税理士へ回付する流れです。
その記録が積み重なることで、月末の確認の集中を和らげ、同時に監督の証跡も残せます。回収表を整える前に、自分の事務所の「未完了」がどちらの待ちなのかを分けてみることが、資料回収のDXの出発点になります。
執筆者
株式会社MU 代表取締役社長
山田 元樹
社名である「MU」の由来は、「Minority(少数)」+「United(団結)」という意味。企業のDX推進・支援を過去のエンジニア経験を活かし、エンジニア + 経営視点で行う。DX推進の観点も含め上場企業をはじめ多数実績を持つ。