


5位:Amazon|デジタルと現実経済の双方を押さえる
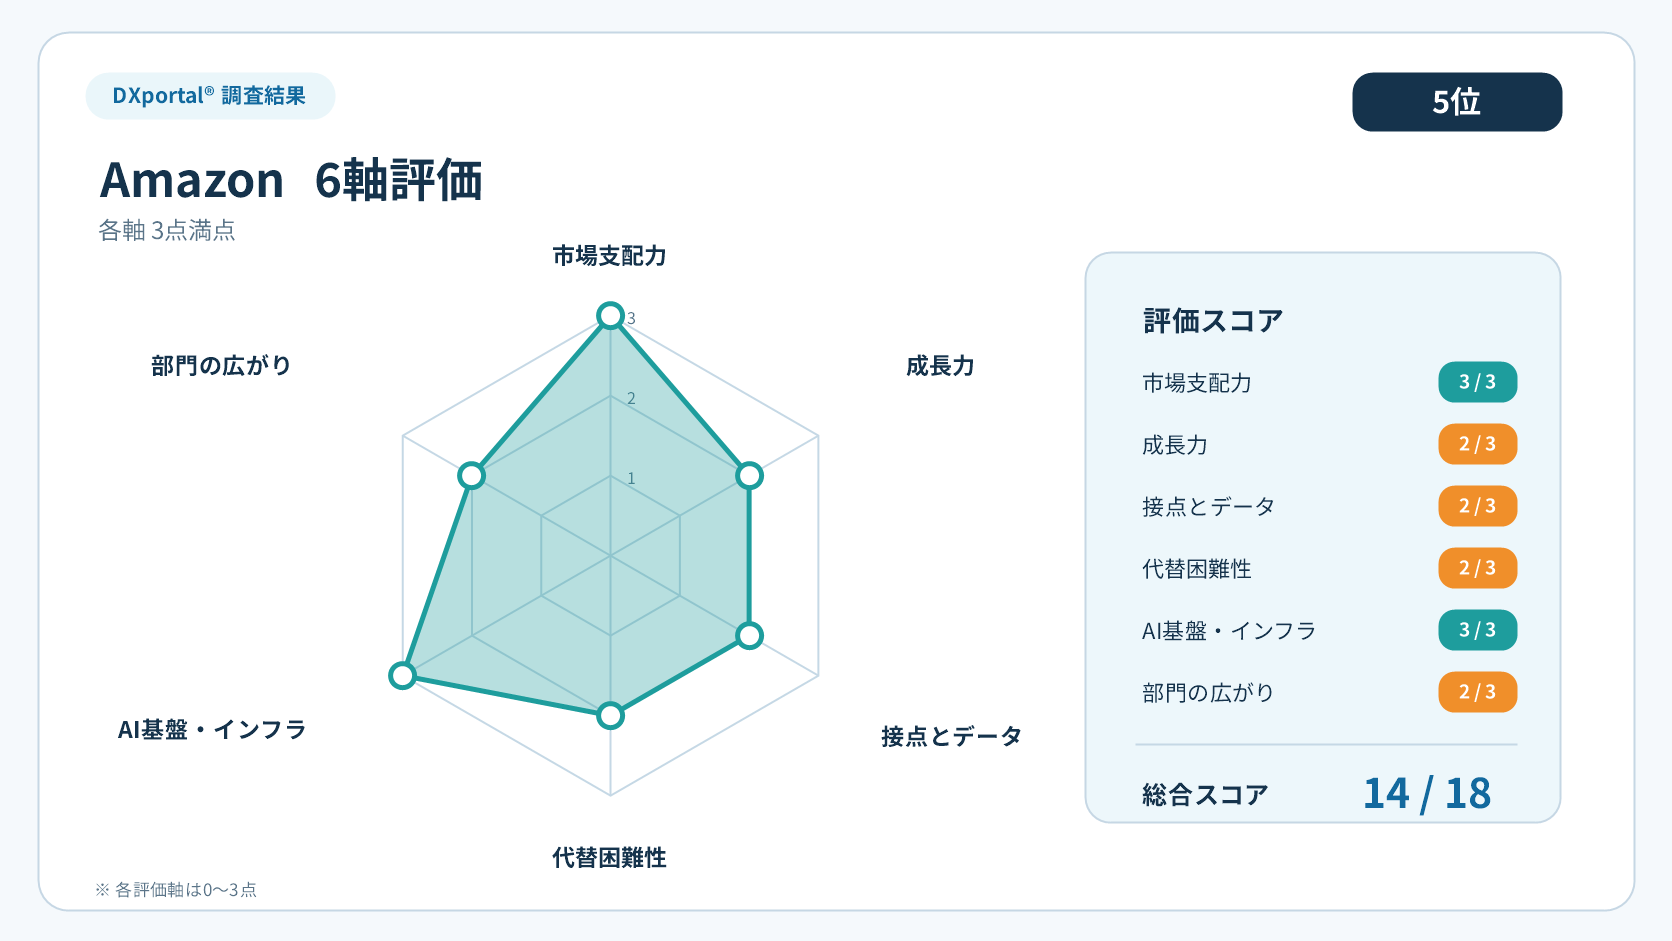
Amazonは、市場支配力とAI基盤・インフラの2軸で◎をつけ、14点で5位です。2026年第2四半期の総売上高は2006億ドルで、四半期として初めて2000億ドルを突破しました。AWSは売上高420億ドルで、前年同期比36.7%増です。市場シェアは28%で、クラウドの首位を守っています。
EC、マーケットプレイス、購買データ、物流という現実の経済活動と、AWSという計算資源を同時に押さえている点が強みです。AI関連事業と独自AIチップ事業は、いずれも年換算収益が250億ドルを超えました。
名前が挙がった部門は、クラウド・データセンターとプラットフォーム・データの2部門です。
注視点は、AI・チップ・広告という複数の成長エンジンを同時に走らせるための投資負担です。
4位:Meta|巨大なユーザー基盤からAIグラスへ
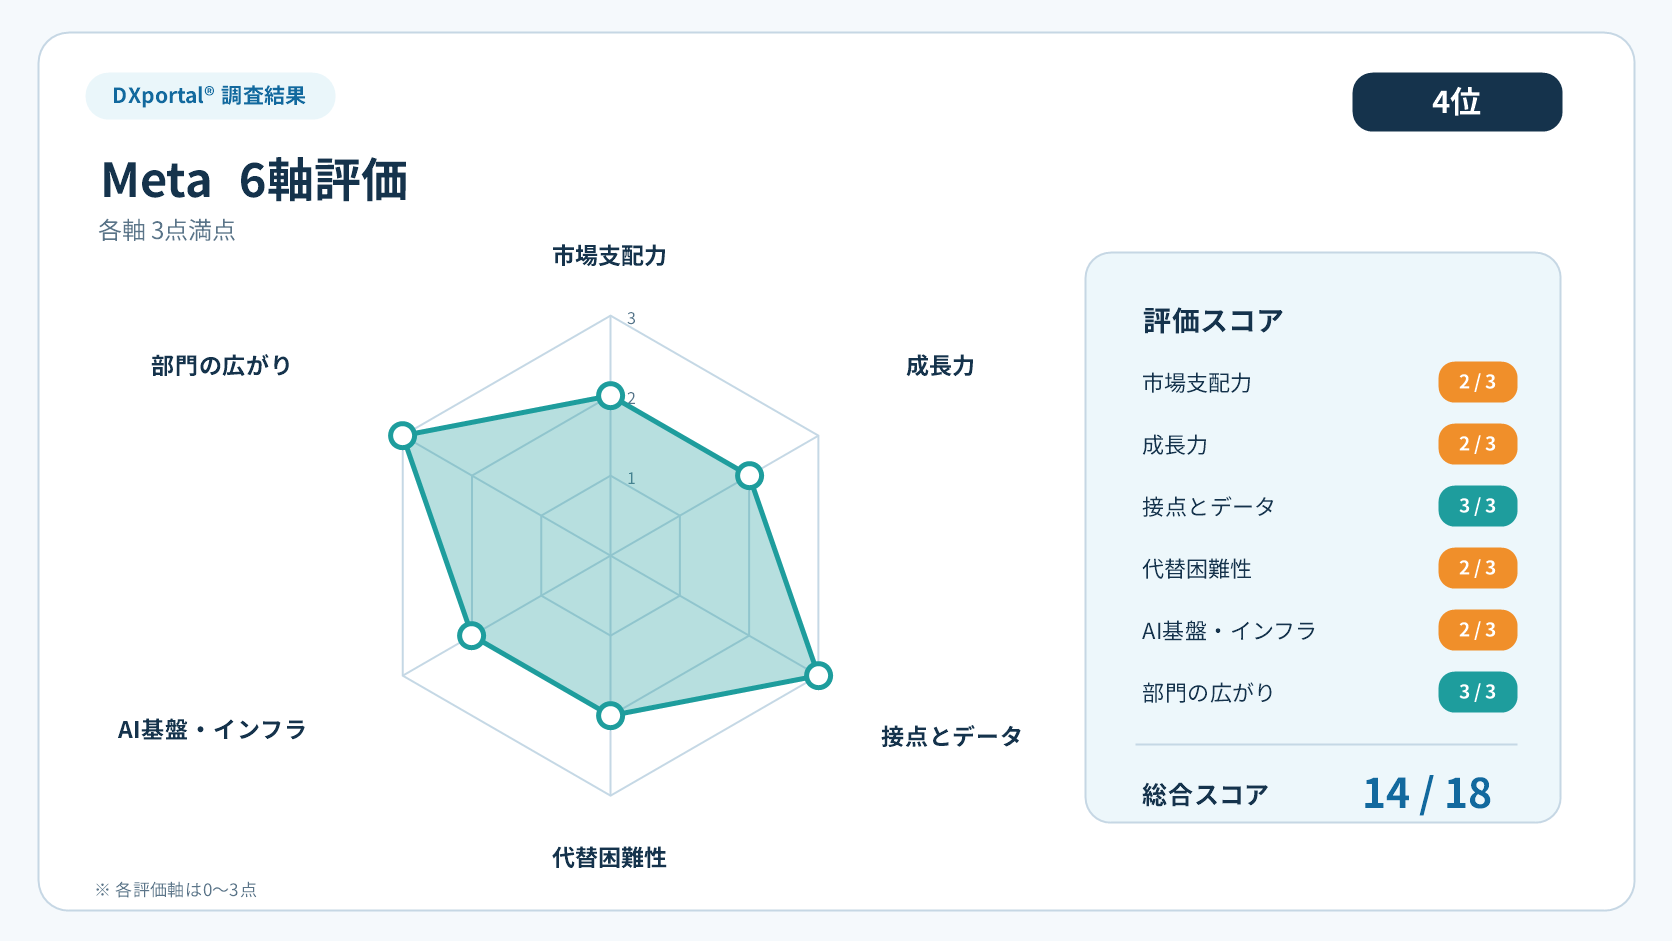
Metaは、ユーザー接点とデータと部門の広がりの2軸で◎をつけ、14点で4位です。Facebook、Instagram、WhatsAppを束ねた社会的接点を持ち、2026年第2四半期の売上高は608億ドルで、前年同期比28%増でした。
Meta AIの月間アクティブ利用者数は、2026年第1四半期時点で12億人に達しています。Ray-Ban Displayは、前例のない需要と供給の制約を理由に、国際展開を一時見合わせるほどの人気です。
AI・基盤モデル、プラットフォーム・データ、デバイス・次世代インターフェースの3部門で名前が挙がりました。あわせて、2026年1月には、Vistra、Oklo、TerraPowerの3社と、合計最大6.6ギガワットの原子力電源を確保する契約を発表しています。
注視点は、AIインフラへの投資負担です。総費用は前年同期比55%増と急速に膨らんでおり、この投資が収益にどこまで転換できるかが問われます。
3位:NVIDIA|AIの計算基盤を握る「共通インフラ」
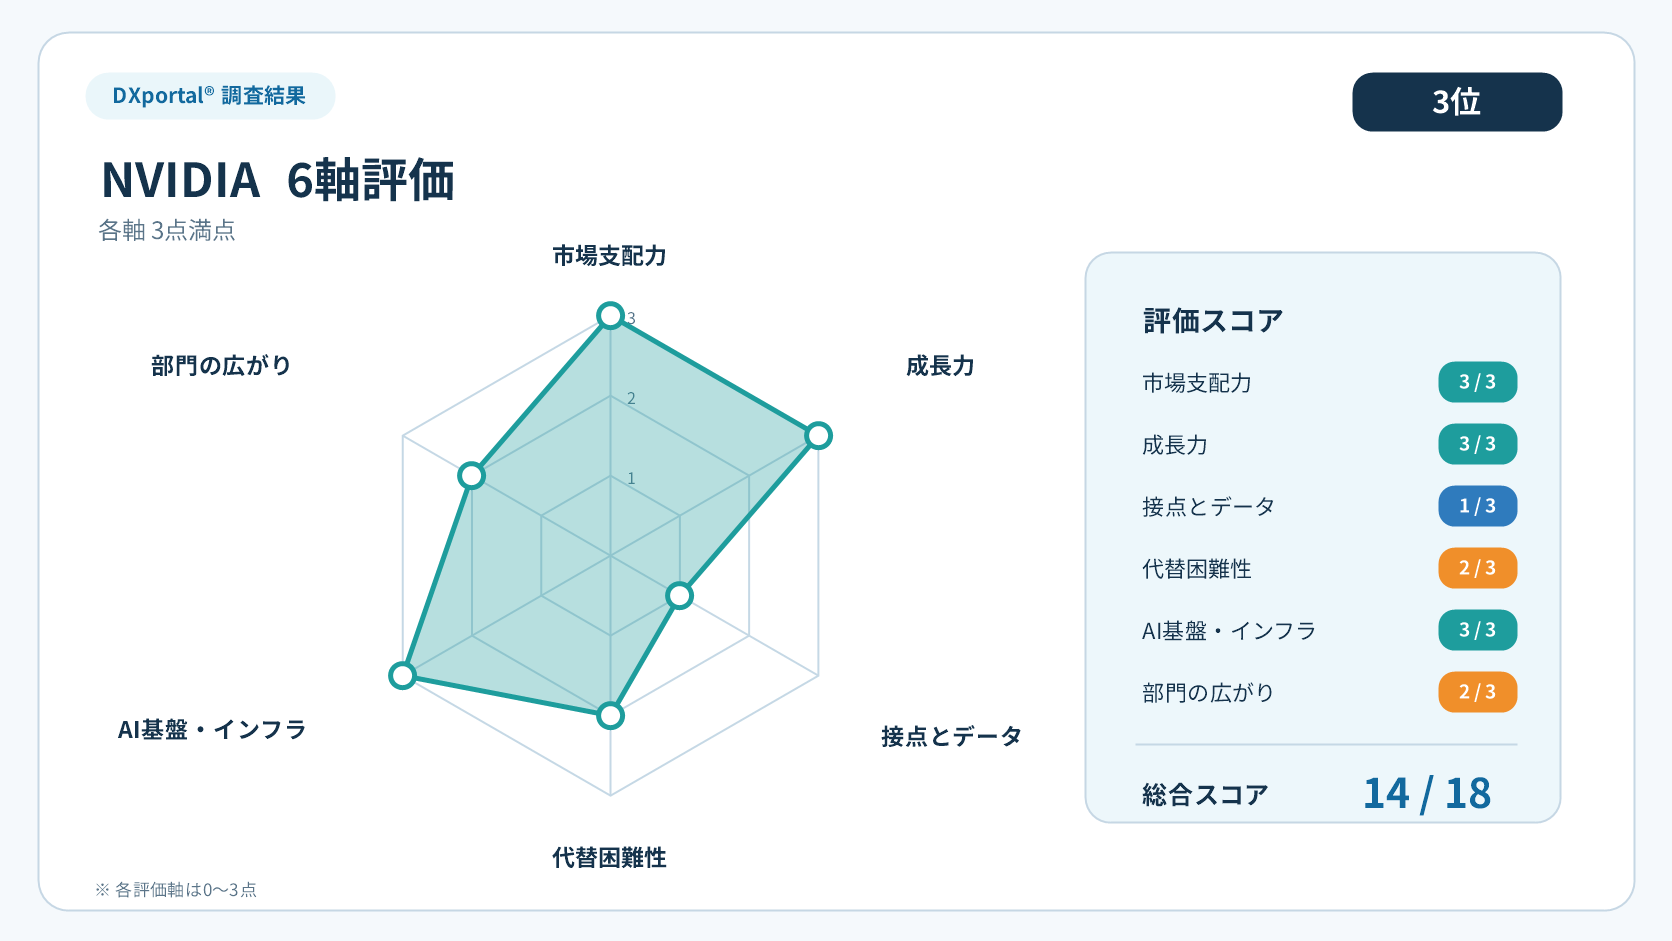
NVIDIAは、市場支配力・成長力・AI基盤・インフラの3軸で◎をつけ、14点で3位です。AI計算基盤とCUDAエコシステムで、データセンター事業売上高は890億ドルに達しています。半導体・計算資源に加え、Isaac GR00TによるフィジカルAI開発基盤で、フィジカルAI部門にも名前が挙がりました。
一方で、ユーザー接点とデータは△です。AIを使う一般のユーザーとの直接の接点は持たず、製造はTSMCに、露光装置はASMLに依存しているため、代替困難性も○にとどめました。
注視点は、大手クラウド企業が自社チップへ社内需要を移す動きです。長期的には、NVIDIAへの依存度を下げる要因になり得ます。
2位:Microsoft|「仕事の入口」とクラウドを両方握る
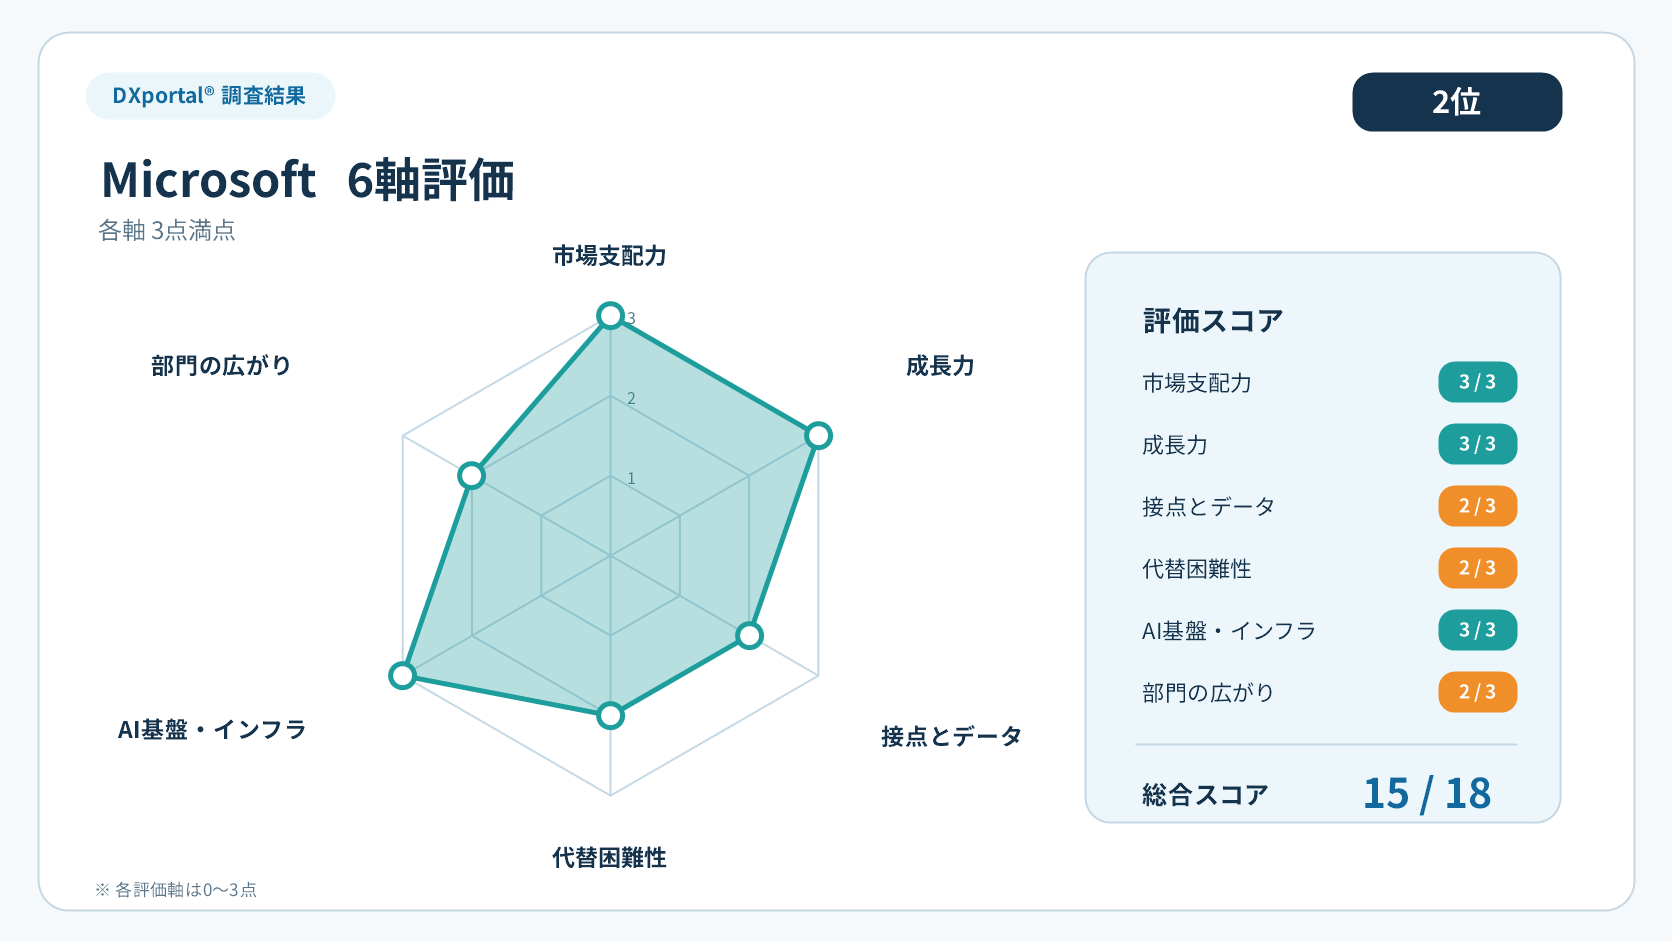
Microsoftは、市場支配力・成長力・AI基盤・インフラの3軸で◎をつけ、15点で2位となりました。Azureは、2026会計年度の年間売上高が初めて1000億ドルを突破し、成長率は前年同期比43%増です。世界クラウド市場のシェアは20%で、AWSに次ぐ2位です。
さらに、Windows、Microsoft 365、GitHubという「仕事の入口」を法人向けに持ち、Microsoft 365 Copilotの有料契約は3000万件を超えました。Constellation Energyとの20年契約で、Crane Clean Energy Centerの復活を支えるなど、電力の確保にも動いています。
名前が挙がった部門は、クラウド・データセンターとプラットフォーム・データの2部門です。AI・基盤モデル部門の正式ノミネートには入っていないため、部門の広がりは○としました。
注視点は、AIモデル面でOpenAIとの提携関係に依存してきたことです。2026年4月の契約見直しにより、Azureのライセンスは非独占型へ切り替わりました。
1位:Alphabet(Google)|複数のレイヤーに足場を持つ総合力
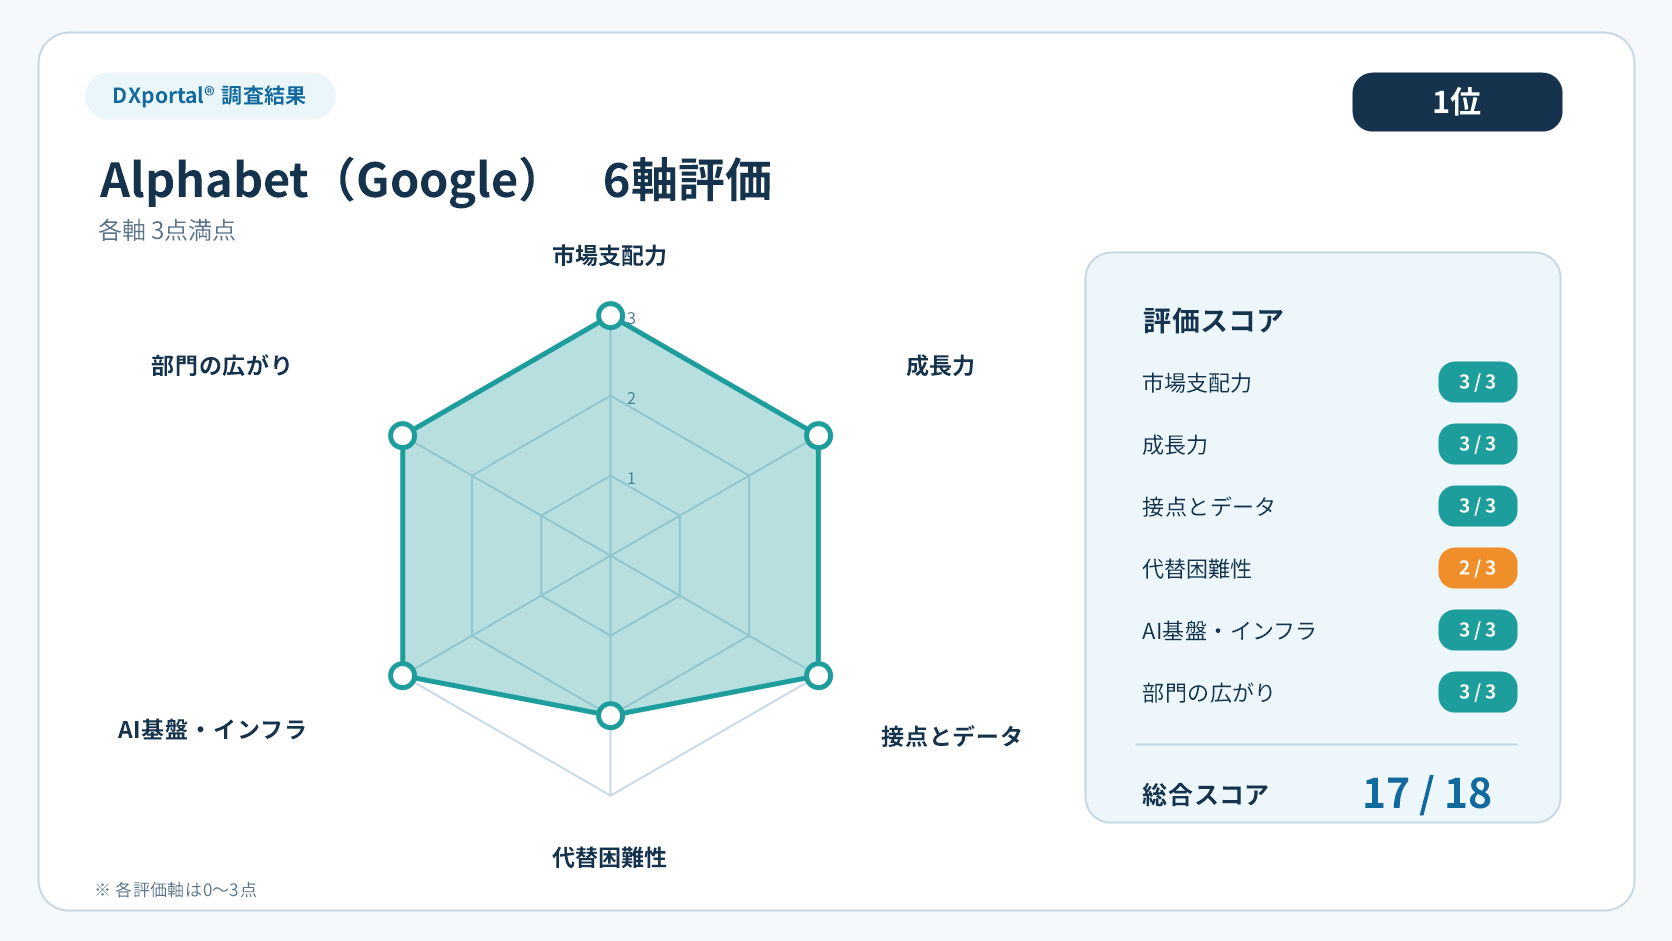
栄えある1位は、Alphabet(Google)です。6軸のうち5軸で最高評価の◎をつけ、17点で首位に立ちました。検索、広告、YouTube、Androidという既存の巨大な接点に、AIモデルのGeminiとGoogle Cloudを、ほぼ自社グループ内で組み合わせられる点が最大の強みです。
Google Cloudは2026年第2四半期の売上高が248億ドルで、前年同期比82%増と、三強で最速の成長を記録しました。Geminiアプリの月間アクティブ利用者数は、2026年8月に10億人を突破しています。
7部門のうち、AI・基盤モデル、クラウド・データセンター、プラットフォーム・データ、デバイス・次世代インターフェース、フィジカルAI(Waymo)の5部門で名前が挙がり、部門の広がりは10社で最大です。代替困難性が○にとどまったのは、半導体や露光装置のように、他社が代わりを用意できない技術を単独では握っていないためです。
注視点は、この強さそのものがEUのデジタル市場法(DMA)の規制対象になっていることと、2026年8月のデミス・ハサビス会長就任という体制刷新です。
10社選考の振り返り|これまでの覇権から変わったこと
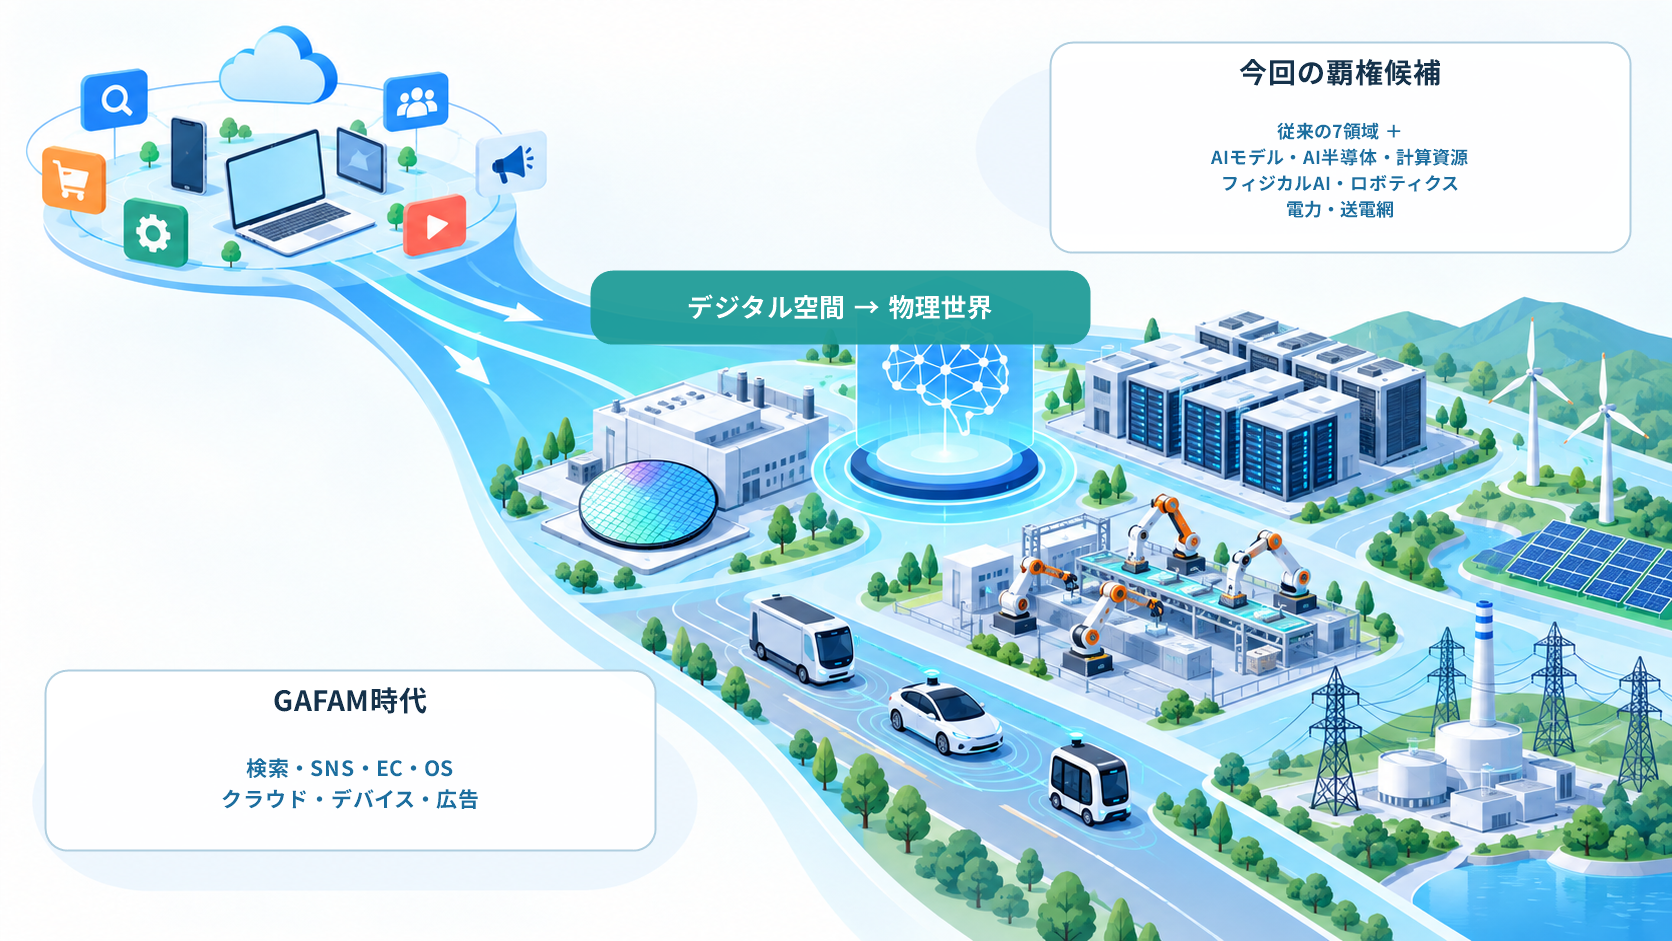
10社を1つずつ見てきました。ここでは、10社の採点結果をあらためて整理し、ランキングから見えたこと、これまでの覇権との違い、選外となった企業を振り返ります。
採点結果の一覧|10社の6軸評価
10社を6軸で採点した結果の一覧は、次のとおりです。
| 順位 | 企業 | 市場支配力 | 成長力 | 接点とデータ | 代替困難性 | AI基盤・インフラ | 部門の広がり | 合計 |
|---|---|---|---|---|---|---|---|---|
| 1位 | Alphabet | ◎ | ◎ | ◎ | ○ | ◎ | ◎ | 17点 |
| 2位 | Microsoft | ◎ | ◎ | ○ | ○ | ◎ | ○ | 15点 |
| 3位 | NVIDIA | ◎ | ◎ | △ | ○ | ◎ | ○ | 14点 |
| 4位 | Meta | ○ | ○ | ◎ | ○ | ○ | ◎ | 14点 |
| 5位 | Amazon | ◎ | ○ | ○ | ○ | ◎ | ○ | 14点 |
| 6位 | Apple | ◎ | △ | ◎ | ◎ | △ | ○ | 13点 |
| 7位 | OpenAI | ○ | ◎ | ◎ | △ | ○ | △ | 12点 |
| 8位 | TSMC | ◎ | ○ | ✕ | ◎ | ◎ | △ | 12点 |
| 9位 | GE Vernova | ○ | ◎ | ✕ | ○ | ◎ | △ | 11点 |
| 10位 | ASML | ○ | ○ | ✕ | ◎ | ○ | △ | 10点 |
ランキングの振り返り|GAFAMは6位以内に5社が残った
1位から6位までを、Alphabet、Microsoft、NVIDIA、Meta、Amazon、Appleが占めました。GAFAM5社は、すべて6位以内に入っています。7位以下は、OpenAI、TSMC、GE Vernova、ASMLで、GAFAMの次に名前が挙がる新しい顔ぶれは、上位ではなく中位から下位に並ぶ結果になりました。
ただし、この順位は絶対的なものではありません。強さをどこに見るかで、答えは変わるからです。
GAFAMのように、人々の毎日の行動に入り込んだ企業は、AIの時代になっても「入口」を手放していません。一方で、TSMC、ASML、GE Vernovaのように、ユーザーの目には触れなくても、止まれば産業全体が止まる企業もあります。
次の時代の覇権を握るのは、入口を持つ企業なのか、それとも代わりのいない企業なのか。この見方の違いが、今回の順位を分けた最大のポイントです。
次世代覇権候補10社の顔ぶれ|GAFAM・MATANA・MANGOとの比較
次世代覇権候補企業は、次の10社です。
- Alphabet:AI、Google Cloud、検索、YouTube、Android、次世代デバイス、Waymoまで、複数レイヤーにまたがる総合力
- Microsoft:Azure、Microsoft 365、GitHub、Copilotなど、企業活動そのものへの巨大な入口を持つ
- NVIDIA:AI半導体だけでなく、AI計算基盤、ソフトウェア、フィジカルAIまで広がる
- Meta:SNS、広告、AI、スマートグラスなど、巨大ユーザー基盤から次世代デバイスへ拡張
- Amazon:AWS、EC、物流、購買データなど、デジタルと現実経済の双方を押さえる
- Apple:iPhone、Mac、Watch、AirPodsなど、人間がAIへ触れる物理的な入口を握る
- OpenAI:ChatGPTを軸に、基盤モデル企業からAI時代の新しいプラットフォーム企業へ進む可能性
- TSMC:世界の先端AI半導体製造を支える不可欠な存在
- GE Vernova:発電設備・送電網・変電設備など、AIインフラの物理的ボトルネックを握る
- ASML:最先端半導体製造に不可欠な露光装置を握る、極めて高い代替困難性
ここで、GAFAM、MATANA、DXportal®が過去に扱ったMANGO、そして今回の次世代覇権候補10社を比較します。
| 企業 | GAFAM | MATANA | MANGO | 次世代覇権候補 |
|---|---|---|---|---|
| Alphabet(Google) | ● | ● | ● | ● |
| Microsoft | ● | ● | - | ● |
| NVIDIA | - | ● | ● | ● |
| Meta | ● | - | ● | ● |
| Amazon | ● | ● | - | ● |
| Apple | ● | ● | ● | ● |
| OpenAI | - | - | ● | ● |
| TSMC | - | - | - | ●(新規) |
| GE Vernova | - | - | - | ●(新規) |
| ASML | - | - | - | ●(新規) |
| Tesla | - | ● | - | 外れた |
●は、その呼び名に含まれる企業です。
これまでの覇権との違い|デジタル空間から物理世界へ
比較表を見ると、覇権を指す呼び名は、時代ごとに次のように移り変わってきました。
- GAFAM:検索、SNS、EC、OS、クラウド、デバイス、広告という、デジタル空間のプラットフォーム
- MATANA:GAFAMからMetaが外れ、AI半導体のNVIDIAと、自動運転のTeslaが加わった
- MANGO:Meta・Apple・Google・NVIDIAが残り、AIモデルのOpenAIが加わった。MicrosoftとAmazonは外れた
- 今回の10社:GAFAM5社とNVIDIA・OpenAIに、半導体製造のTSMC、製造装置のASML、電力設備のGE Vernovaが加わった
GAFAM5社は、今回もすべて残りました。覇権は、旧王者から新しい企業へ入れ替わったのではなく、旧王者の外側へ広がったのです。
新しく加わったTSMC、ASML、GE Vernovaは、いずれもAIを動かすための物理的な基盤である、製造、装置、電力を握っています。今回の結果は、覇権の対象そのものが、デジタル空間から物理世界へ広がった、というのが最大の変化ではないでしょうか。
さらに踏み込むなら、「次のGAFAM=新しい5社」という構図そのものを疑う必要がありそうです。今後は、一部の巨大企業がすべてを支配するのではなく、AI、半導体、クラウド、インターフェース、フィジカルAI、エネルギーという複数レイヤーで、異なる企業が覇権を分け合う可能性があります。
つまり次のGAFAMは、圧倒的な5社の企業名ではなく、複数産業にまたがる覇権ネットワークであると考えることもできるでしょう。
今回のランキングは、DXportal®編集部が2026年9月時点で予想した結果です。AI時代は変化が非常に速く、この順位は、1年後、3年後には大きく変わっているかもしれません。
だからこそ、その変化を確かめるための基準点として、2026年の覇権争いを、ここに記録しておきます。
選外となった企業|編集部が特別に注目する4社
本企画の最後に、次世代覇権候補の10社には入らなかったものの、編集部が特別に注目する4社と、その理由を紹介しておきます。
| 企業 | 選外の理由 |
|---|---|
| Figure AI | フィジカルAI部門賞の受賞企業。実績の中心はBMW工場での導入で、Agility RoboticsやBoston Dynamicsも導入・出荷を進めており、規模や広がりで候補の10社と並ばない |
| Constellation Energy | エネルギー・電力インフラ部門賞の受賞企業。NextEra EnergyやVistraもビッグテックと大型契約を結んでおり、電力の調達先は複数ある。GE Vernovaのように設備そのものを握る「代わりのなさ」はない |
| CoreWeave | クラウド・データセンター部門の正式ノミネート。第2四半期の売上高は前年同期比112%増の26億ドルと急伸したが、Google Cloud(248億ドル)の約10分の1で、NVIDIA依存と顧客集中のリスクもある |
| Tesla | フィジカルAI部門の正式ノミネート。Cybercabの一般販売は2027年予定、Optimusは量産開始を目指す段階で、商用実績ではWaymoとFigure AIに先行を許している |
まとめ:GAFAMの次を探した結果、旧王者の一部は驚くほど強く残った
GAFAMの次を探した結果、旧王者の一部は驚くほど強いことが分かりました。一方で、その周囲には、AIモデル、半導体、計算資源、電力インフラという新しい覇権企業が現れています。次の時代の覇権構造は、GAFAM時代よりも複雑で、多層化している。これが、DXportal®が9回をかけて出した、2026年時点の結論です。
この結論は、DXportal®編集部が7部門のノミネート企業を独自に調査し、6つの評価軸で採点してまとめたものです。皆さんの予想と、どこが同じで、どこが違ったでしょうか。違いがあれば、その理由を考えてみてください。同じ事実を見ても、何を重く見るかは人によって違うでしょう。その違いを楽しめることが、この企画の面白さです。
あくまでもこの企画は、知的エンターテインメントの一環です。特定の1社に肩入れするために書いたものではありません。また、念のため申し上げておくと、この順位は、6つの評価軸に沿って点数をつけた結果であり、編集部の好みで決めたものでもありません。
1年後、3年後に同じ企画をおこなったとき、この順位は同じでしょうか。それとも、大きく違っているでしょうか。またいずれ、DXportal®サイトで、振り返ってみたいと思います。
お付き合い、ありがとうございました。
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。