


- share :
本シリーズ第1回では、資源・製造業が世界の覇権を握っていた時代から、PC・OS、インターネット、プラットフォームを経てAIへと、覇権の中心がデジタル側へ移ってきた歴史を振り返りました。
しかしAI時代になり、巨大な計算資源を動かすために、再び大量の電力が必要になっているようです。デジタル産業の最先端を追っていたはずが、回り巡って再びエネルギーへ戻ってきた。デジタルの果てに、また電力がありました。
インターネットによって、世界は物理資源から解放されたように見えました。しかしGPU、データセンター、AIスーパーコンピューター、ロボティクスを動かすためには、大量の物理的な電力が欠かせません。AI時代の最先端産業が、最も古典的な産業であるエネルギーへ再び依存し始めている。この逆説を、本記事の軸に据えます。
第8回で扱うのは、エネルギー・電力インフラ部門です。AIを動かす電力を握るのは、どの企業なのか。発電から送電網までを、次のビッグテック候補という視点で見ていきます。
【本記事の要点】
- AIデータセンターの電力需要急拡大により、Microsoft・Google・Amazon・Metaは電力の単なる購入者から、原子力・核融合を含む発電プロジェクトそのものへ関与する巨大需要家へと変わりつつある
- 正式ノミネート5社(Constellation Energy、NextEra Energy、GE Vernova、Siemens Energy、Vistra)は、原子力・再エネ・送変電設備という異なる立ち位置から、AI時代の電力覇権候補になっている
- 原子力はAI需要という事実によって位置づけが変わり、その課題を補う可能性のある核融合とSMRの開発企業は、商用化前ながらビッグテックの先行契約を集めるダークホースになっている
- 発電しても届けられなければ意味がなく、送電網・変電設備というボトルネックこそが、AI時代の「見えないインフラ」として重要性を増している
AI時代の電力需要と課題|覇権条件と懸念点
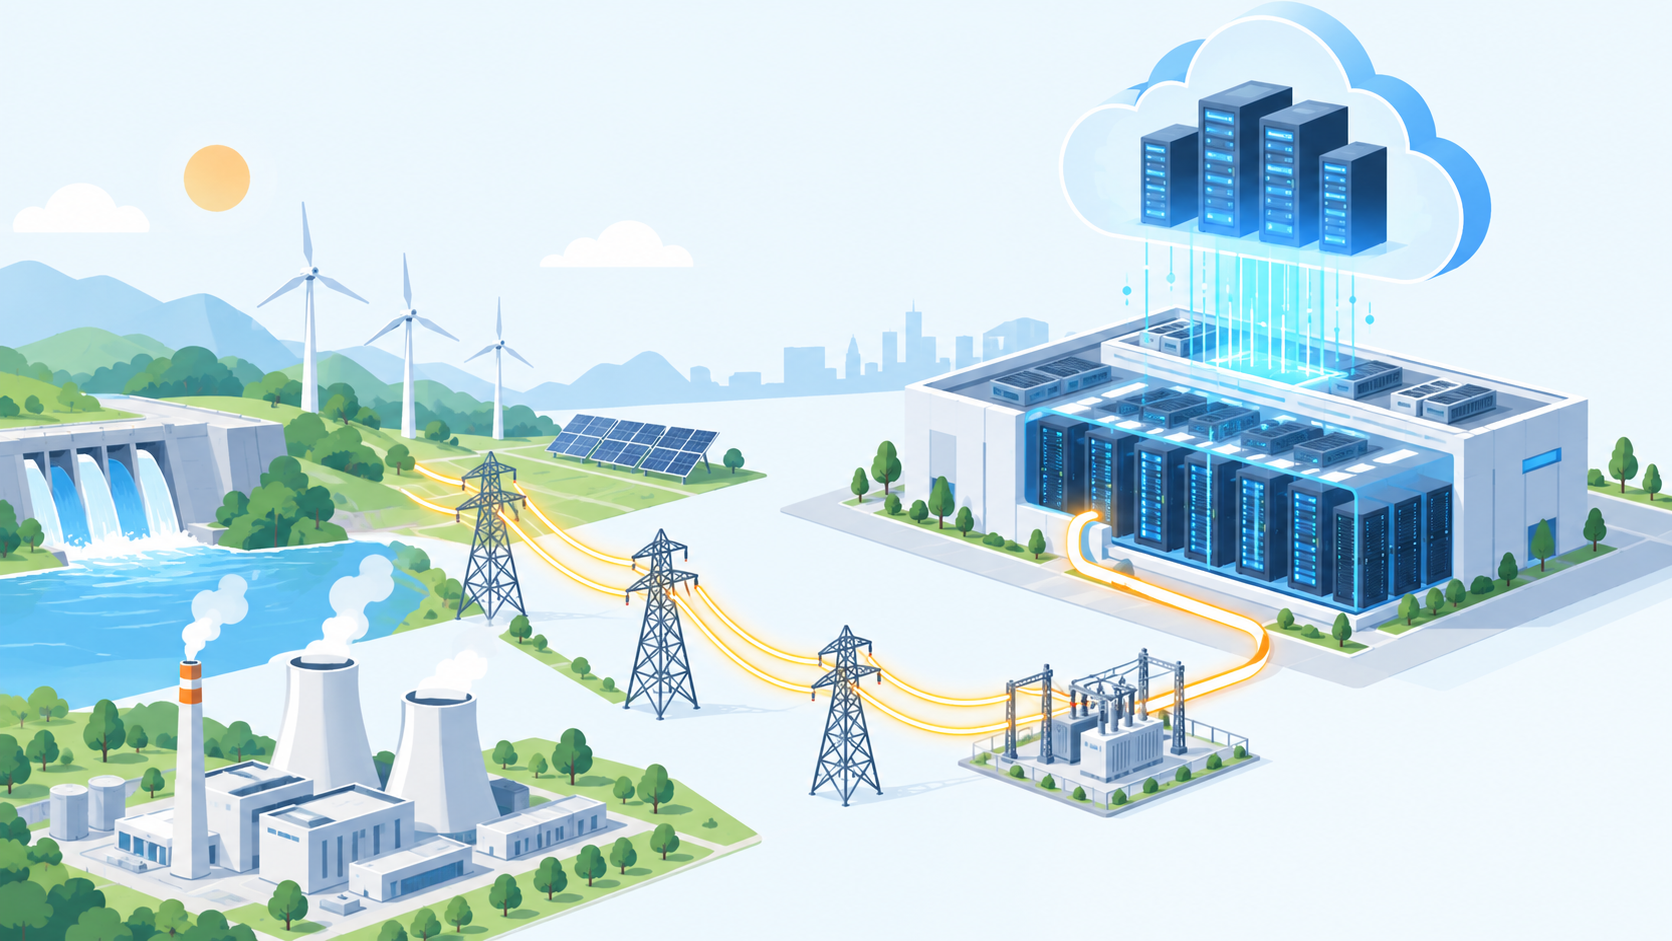
かつて世界の覇権を握っていたのは、石油や電力といったエネルギーや、製造業を押さえた企業でした。その覇権がOS、インターネット、プラットフォームへ移っていった流れは、本シリーズ第1回の記事「世界の覇権企業はどう入れ替わってきたのか」で振り返ったとおりです。
それなのに、なぜ今、エネルギーが再び覇権条件になっているのでしょうか。本章では、電力が覇権条件になる構造と、送電網・データセンターの立地という懸念点を整理します。
電力が覇権条件になる理由
AIを動かすには、GPUを並べたデータセンターと、それを支える大量の電力が欠かせません。ただし、電力が覇権条件になる理由は、単純に「AIが大量の電気を食う」ことではありません。見るべきなのは、AIの成長速度そのものが、電力供給能力によって制約され始めているという構造です。
データセンターを新設する計画は次々と発表されますが、それを動かすための発電所や送電網は、数カ月では作れません。計算能力を増やす意思と、電力を供給する能力とのあいだに、大きな時間差が生まれています。この時間差こそが、AI時代における新しいボトルネックです。
AIデータセンターの電力需要
国際エネルギー機関(IEA)が2026年4月16日に発表した報告書によると、2025年のデータセンターの電力需要は前年比17%増加しました。世界全体の電力需要の伸び率3%と比べると、5倍を超える伸びです。2030年に向けては、データセンター全体の電力消費が約2倍、AI向けに限れば約3倍に増える見通しが示されています。
なかでもAI向けのデータセンターの電力消費は、全体の17%増をさらに上回る速さで伸びています。一方で、送電網への接続には時間がかかるため、米国を中心に、敷地内にガス火力発電を備えたデータセンターのプロジェクトが数多く生まれています。電力の供給が需要に追いつかないという構造は、すでに現実の問題になっています。
出典・参照:
送電網・蓄電・系統というボトルネック
汽車には線路が必要でした。自動車には道路・高速道路網が必要でした。インターネットには通信網とWWWが必要でした。そしてAIには、必要不可欠な電力を運ぶ送電網が必要になります。技術そのものだけでは社会を変えられず、それを広げるインフラ網が必要になるという構造は、時代を超えて繰り返されているのです。
この文脈で重要になるのが、発電所を持たずに送変電設備を作る企業です。発電そのものよりも、変圧器・変電設備といった「電気を届ける」ための設備の需要が、急拡大しています。
データセンターが必要とする巨大な電力を実際に受け取るには、変電設備の増強と系統への接続が欠かせません。AI時代の高速道路は、物理的な送電線である可能性があるのです。
データセンターの立地と電源|電気を追いかける計算設備
本シリーズ第4回では、「誰が計算能力を供給するのか」という視点でクラウド・データセンター企業を見てきました。本記事で見るのは、「その巨大な計算設備を、どこで・何の電力で・どう動かすのか」という視点です。
電気を求めて、データセンターの置き場所を広げる構想も動き始めています。軌道上・月面でのデータセンターです。
- 軌道上(衛星群):太陽光を安定して得られる軌道上に、AIチップを搭載した衛星群を配置する構想があり、2027年初めの試作衛星の打ち上げを目指すものもある
- 軌道上(実証):2025年11月に、軌道上でNVIDIAのGPUを稼働させた実証例がある
- 月面:月面をデータのバックアップ拠点として使う構想がある
ただし、これらはいずれも実証・試験段階の構想であり、巨大なAIデータセンターがすでに宇宙や月で稼働しているわけではありません。計算する場所は、電気を求めてどこまで移動するのでしょうか。
出典・参照:
ビッグテックの電源確保|原子力から核融合まで
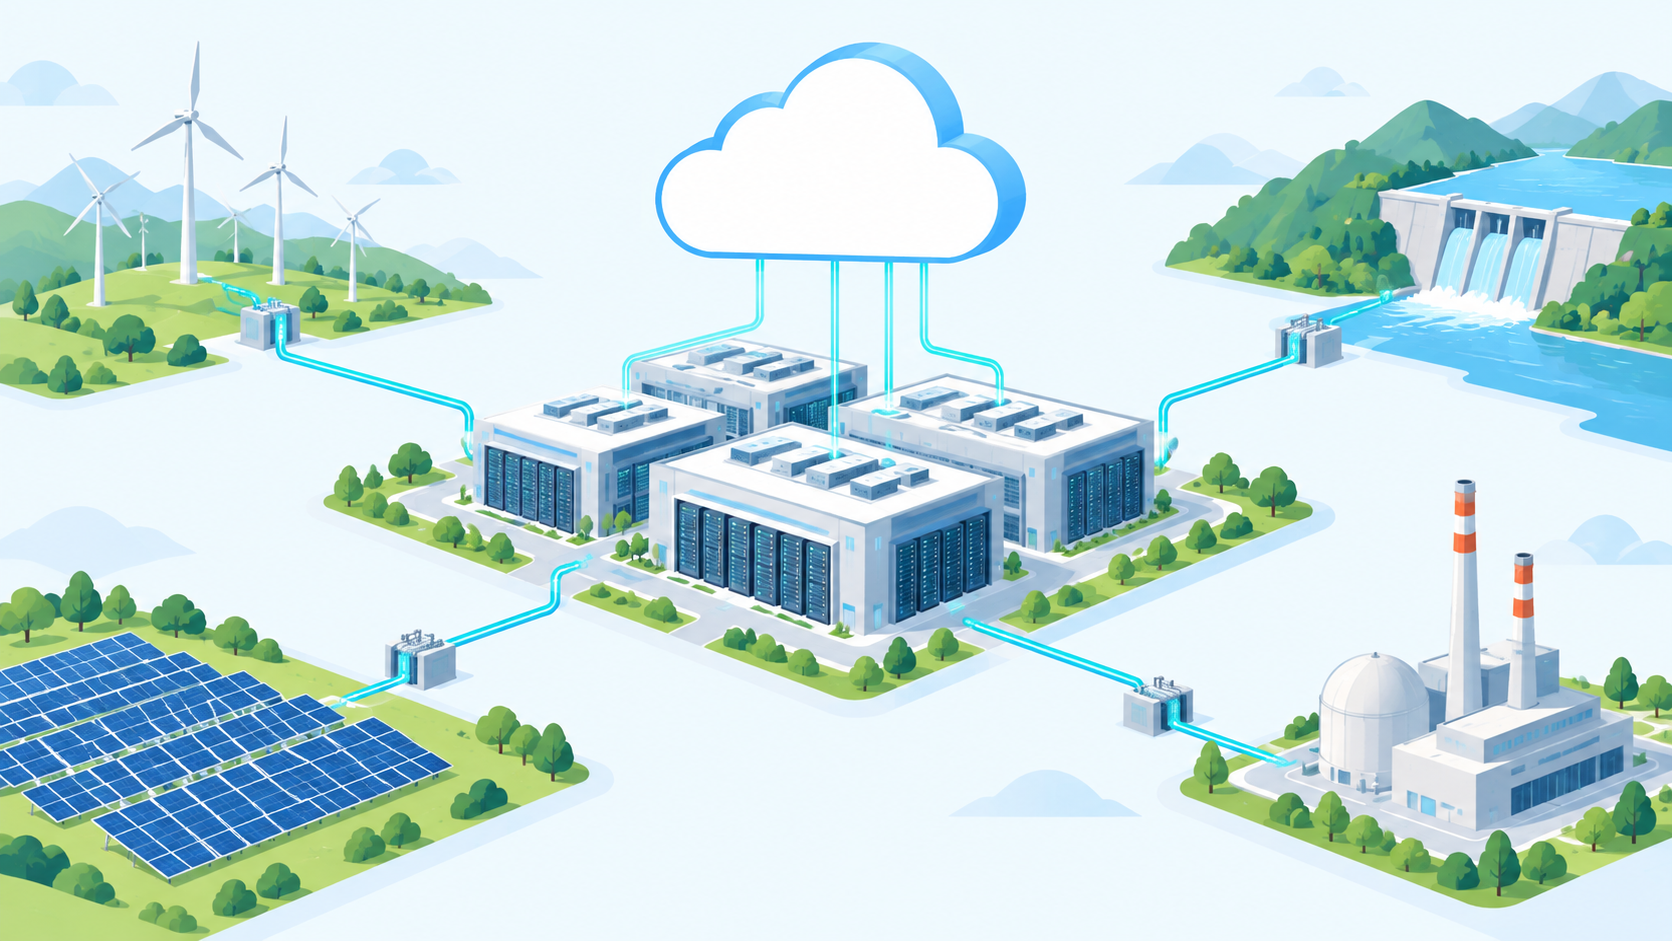
電力需要の急拡大を受けて、ビッグテックは電源そのものの確保に動いています。本章では、ビッグテックと、電源として注目される原子力・核融合という2つの技術を見ていきましょう。
ビッグテックによる電源確保の動き
Microsoft、Google、Amazon、Metaは、単なる電力の購入者から、発電プロジェクトそのものへ関与する巨大需要家へと変わりつつあります。電源の確保は、大きく4つの方法に分かれます。
- 停止した原子力発電所の再稼働:専用の電源として復活させ、長期の契約で電力を買い取る
- 既存の原子力発電所からの長期購入:稼働中の発電所から、20年以上の契約で電力を確保する
- 開発段階の電源への先行契約:小型モジュール炉(SMR)や核融合など、まだ商用の発電を始めていない電源の電力を、先に契約する
- 発電所に隣接したデータセンター:発電所の隣に計算拠点を置き、電源の近くで電力を使う
各社の具体的な契約は、次章以降の企業別の項で見ていきます。テック企業は、もはや電力会社の単なる顧客ではありません。エネルギー市場の設計そのものに影響を与える存在になりつつあります。
出典・参照:
原子力の再評価|必要性と課題
原子力推進か反原子力かという思想的な立場は、本記事では取りません。公平な立場で、AI・データセンター需要の拡大によって、原子力が再評価されている理由を整理します。
注目される理由は、次の3つに整理できます。
- 供給力:大規模発電ができ、長時間安定して供給でき、稼働率も高い
- 環境面:運転時のCO2排出が少ない
- 契約面:長期の電力購入契約との相性がよい
データセンターは24時間365日稼働し続けるため、天候に左右されない安定電源を求める需要と噛み合います。
一方で、制約・課題も明確です。
- 安全・環境:安全性、放射性廃棄物の処理
- 時間・コスト:建設期間の長さ、巨額の投資負担とコスト、既存炉の再稼働までにかかる時間
- 制度・社会:規制・許認可の複雑さ、地域合意の必要性
経済的な理由で停止していた原子力発電所の再稼働にも、数年単位の準備期間が必要です。原子力が「正解」か「危険」かという単純化ではなく、AI需要の拡大により、原子力の経済的・戦略的な位置づけが変化しているという事実は押さえておく必要があるでしょう。
核融合|原子力の課題を補う可能性のある技術
原子力には、安全性や放射性廃棄物という課題があります。その課題を補う可能性のある技術として注目されているのが、核融合です。現在の原子力発電が、重い原子核を分裂させてエネルギーを取り出すのに対し、核融合は、軽い原子核どうしを融合させてエネルギーを取り出します。
国際原子力機関(IAEA)は、将来の核融合炉について、本質的に安全で、高レベルで長寿命の放射性廃棄物は想定されないと説明しています。さらに、反応を始めて維持することが難しく、異常が起きればプラズマが急速にエネルギーを失って消えるため、暴走や炉心溶融の恐れもありません。燃料の重水素は海水から取り出せ、もう1つの燃料であるトリチウムも、リチウムから作れる可能性があります。
ただし、核融合はまだ商用の発電には至っていません。IAEAは2023年の解説で、発電を行う核融合発電所が2050年までに建設・運転される可能性があるというのが専門家の見方だとしたうえで、民間企業はそれより早い実現を掲げているとしています。
それでもビッグテックは、実用化前のこの電力について、購入契約を先んじて結んでいます。この動きは、核融合への期待の表れなのでしょうか。それとも、AI業界の電力不足への危機感の表れなのでしょうか。
出典・参照:
正式ノミネート5社|AI時代の電力覇権候補
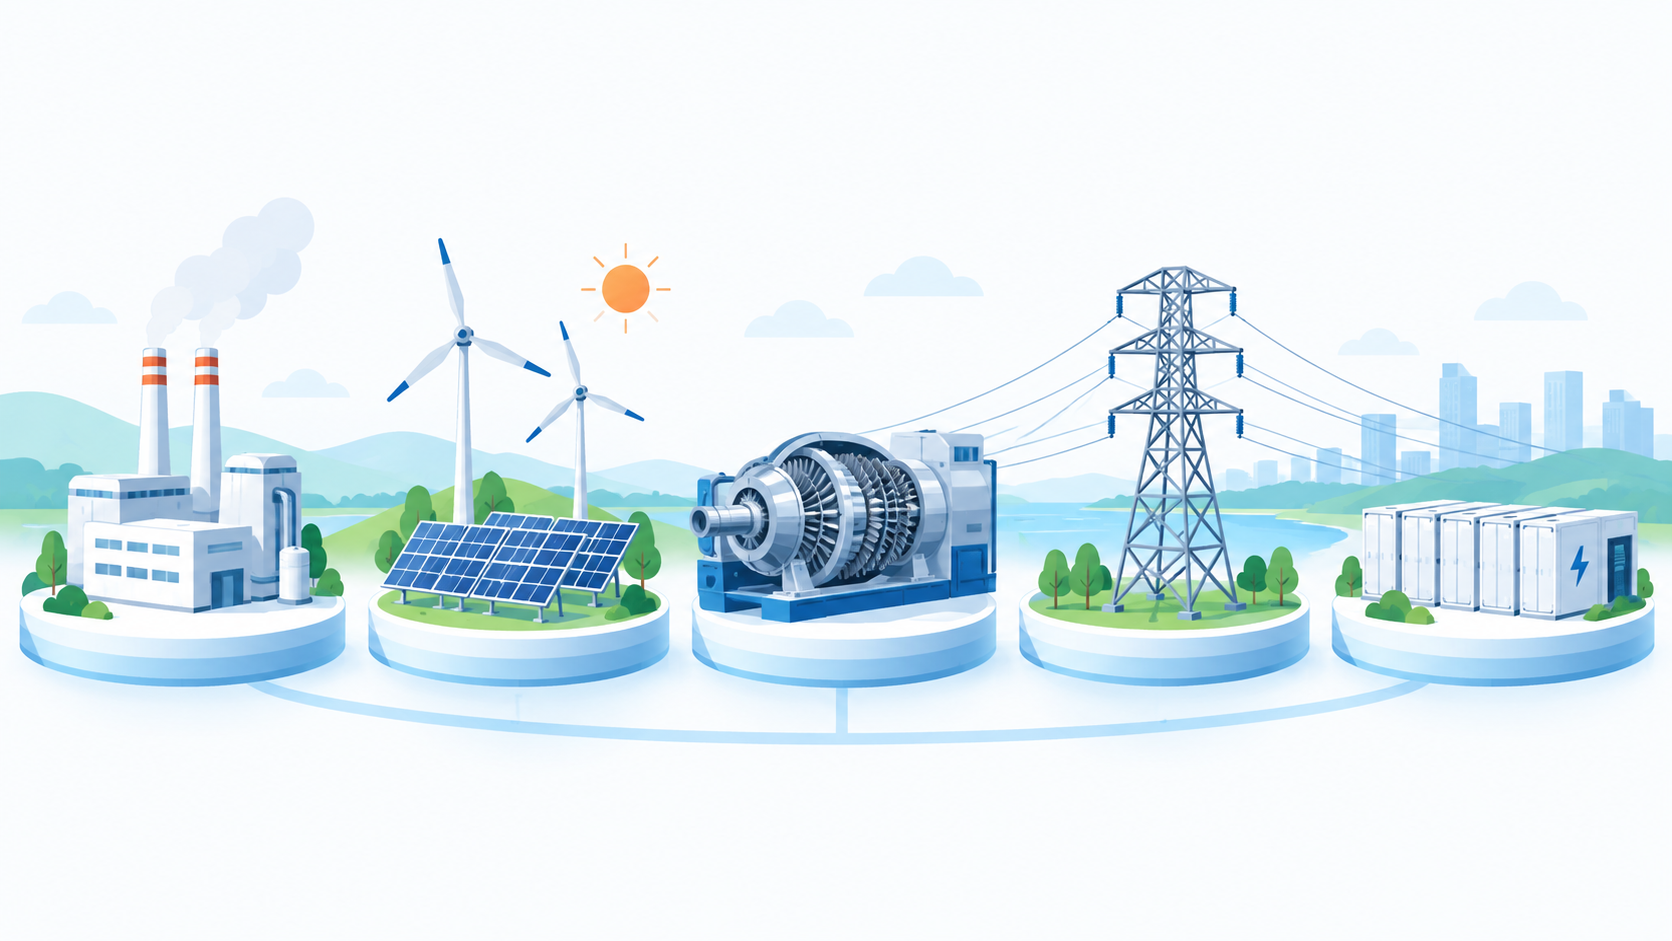
本部門の正式ノミネートは、次の5社です。電気を作る側と、電気を作り、届けるための設備を作る側に分かれます。
- 電気を作る側:Constellation Energy(原子力)、NextEra Energy(再生可能エネルギーと原子力)、Vistra(原子力とガス)
- 設備を作る側:GE Vernova(発電設備・送変電設備)、Siemens Energy(ガスタービン・送変電設備)
Constellation Energy:ビッグテックと原子力の関係を象徴する企業
Constellation Energyは、ビッグテックと原子力の関係を象徴する企業です。CEOのジョー・ドミンゲス(Joe Dominguez)が、この原子力復権の流れを主導しています。
Microsoftとは20年間の電力購入契約を結び、経済的な理由で停止していたスリーマイル島の原子力発電所を、835メガワットの専用電源として「Crane Clean Energy Center」の名で復活させる予定です。
この再稼働は、2026年第2四半期に、連邦エネルギー規制委員会(FERC)が送電網への接続権の移転を認める免除を承認し、原子力規制委員会(NRC)が燃料に関する許可の変更を承認するなど、規制手続きが進みました。2027年の運転再開の予定は、変わっていません。
2026年1月には、発電会社Calpineの買収を完了しました。第2四半期には、Walmart向けの176メガワットを含む、合計920メガワットの長期の電力購入契約を新たに結んでいます。契約期間は15〜20年で、供給は2029〜2032年に始まります。
また、同社はMetaとも、イリノイ州の原子力発電所から約1.1ギガワットの契約を結んでいます。こうした契約の積み上げを受けて、同社は2026年通期の調整後営業利益の見通しを、1株あたり11.50〜12.50ドルへ引き上げました。
最大の強みは、大規模で24時間稼働できる電源を持つことです。第2四半期の原子力の設備利用率は93.0%でした(SalemとSouth Texas Projectを除く)。一方で、最大のリスクは、契約の履行が、再稼働や改修の進み具合に左右される点です。Craneの運転再開は2027年、新規契約の供給開始は2029年以降です。大規模な24時間稼働の電源を持つ企業の価値は、AI時代にどこまで上がるのでしょうか。
出典・参照:
NextEra Energy:複数電源を組み合わせられる総合電源企業
NextEra Energyは、再生可能エネルギーの最大手でありながら、原子力も持つ、複数電源を組み合わせられる総合電源企業です。CEOはジョン・ケッチャム(John Ketchum)です。
2026年第2四半期には、再生可能エネルギーと蓄電の受注残に3.6ギガワットを加え、合計は約35.1ギガワットになりました。追加分のうち、蓄電池は2ギガワットです。調整後の利益は24億700万ドル(1株あたり1.15ドル)で、前年の1.05ドルから9.5%増えました。
この複数電源の強みを最もよく表しているのが、Googleとの関係です。NextEra Energyは、アイオワ州のデュエイン・アーノルド原子力発電所(610メガワット)の再稼働を支える25年間の電力購入契約をGoogleと結び、再稼働は遅くとも2029年第1四半期を予定しています。あわせて、Google Cloudとは、ギガワット級のデータセンターキャンパスを複数開発する提携も結びました。データセンター向けには、2035年までに15ギガワットの新規発電を建設する計画も報じられています。
AI時代は、単一の電源方式ではなく、複数電源を組み合わせられる企業が強いのではないか。同社は、その問いに最も近い立場にいます。最大のリスクは、原子力の再稼働や新規の発電所建設に、長い時間がかかる点です。
出典・参照:
- NextEra Energy reports second-quarter 2026 financial results/NextEra Energy(SEC提出資料)
- Duane Arnold restart underpins NextEra Energy and Google collaboration/World Nuclear News
- NextEra to build 15 gigawatts of power for data centers by 2035/CNBC
- NextEra Energy, Google Cloud to Develop Multiple, New Gigawatt-Scale Data Center Campuses/American Public Power Association
GE Vernova:電気を作り、流すための設備を握る企業
GE Vernovaは、発電所を所有する企業ではなく、電気を作り、流すための設備そのものを握る企業です。CEOはスコット・ストラジック(Scott Strazik)。2026年第2四半期の受注は242億ドルで、前年同期から88%増えました(為替や買収の影響を除いた実質ベース)。受注残高は1760億ドルまで積み上がっています。
データセンター向けの電化事業の受注は、2026年の上半期だけで50億ドルを超え、2025年通期の2倍以上になりました。ガスタービンは、受注残と製造枠の予約の合計が100ギガワットから116ギガワットへ増え、年末までに125ギガワット以上になる見通しです。
AIで最も重要な企業は、電気を売る会社ではなく、発電・送電設備を作れる会社である可能性があります。その根拠は、需要の強さと、供給の逼迫です。第1四半期には、新規の大型ガスタービンの納期が約3年になり、2029〜2030年の製造枠は約10ギガワットまで減りました。
ストラジックCEOは、2026年上半期の新規のガスタービン受注の価格が、2025年第4四半期より、1キロワットあたりで10〜20ポイント高い水準で推移していると述べています。
同社は増産を進めており、ガスタービンの年間生産能力を、2026年第3四半期までに20ギガワット、2028年までに24ギガワットへ引き上げる目標です。最大のリスクは、急拡大する需要に対して、この増産を計画どおりに進め、納期を短くしていけるかどうかです。
出典・参照:
Siemens Energy:ガスタービンと送変電設備の担い手
Siemens Energyは、GE Vernovaと並んで、電力インフラのボトルネック側を担う企業です。CEOはクリスチャン・ブルッフ(Christian Bruch)です。2026年第3四半期(4〜6月期)の受注は179億ユーロと過去最高で、受注残高は1620億ユーロに達しました。受注額を売上高(114億ユーロ)で割った比率は1.57で、売上の1.5倍以上の受注が入っています。純利益は11億8800万ユーロでした。
ブルッフは決算発表で、「電力への世界的な需要、そして当社の製品への需要は、第3四半期も強く続いた。受注、売上高、収益性のいずれも過去最高を達成した」と述べています。ガスタービン、送変電設備を含む複数の事業で、受注が伸びています。
受注はガスタービンだけではありません。送変電設備を担うグリッド事業の受注は54億ユーロ(前年同期比28%増)で、受注残高は510億ユーロと過去最高です。牽引したのは大型変圧器で、米国のデータセンター向けの需要が続いています。ガスタービンの受注残高は69ギガワットで、この四半期に15ギガワットを受注し、6ギガワットを出荷しました。同社は変圧器と開閉装置の生産能力を2030年までに50%拡大する計画で、米ミシシッピ州には高電圧開閉装置の新工場も設ける予定です。
発電所を持たずに設備を売る企業は、AI時代の電力需要が続く限り、その恩恵を受け続けるのでしょうか。最大のリスクは、供給能力が需要に追いつくかどうかです。
業界メディアのmGridは、米国の系統接続を遅らせるのは、いまやタービンではなく変圧器と開閉装置だと指摘しています。生産能力の増強が実現するのは2030年で、制約は解消されるのではなく、移るだけだと見ています。
出典・参照:
Vistra:原子力とガスの両方を持つ大規模発電企業
Vistraは、原子力とガスの両方を持つ大規模発電企業で、CEOはジェームズ・バーク(James Burke)です。AWSとは、テキサス州のコマンチピーク原子力発電所から最大1200メガワットを供給する20年契約を結んでいます。供給は2027年第4四半期に始まり、2032年に全量へ引き上げる予定です。
Metaとは、オハイオ州とペンシルベニア州の3つの原子力発電所を対象に、出力の増強分を含め、合計で2600メガワットを超える20年契約を結んでいます。2026年第2四半期の調整後EBITDAは前年比約31%増の17億6700万ドルに達し、通期の見通し(68億〜76億ドル)は据え置いたうえで、中間点以上を見込んでいます。これらの新規契約の効果は、まだ本格的には反映されていません。
バークは、原子力の電力購入契約の財務効果は大きく、発電所を今後数十年にわたって運転する裏づけになると述べています。運転許可の再延長を申請し、2050〜60年代まで運転を続ける考えです。
Vistraは、ビーバーバレーとコマンチピークで、最大3.2ギガワットの追加契約の可能性があるとしています。最大のリスクは、収益の一部が、電力の市況価格に左右される点です。契約が積み上がるほど、この依存度は下がっていきます。
出典・参照:
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。