


- share :
「クラウドといえばAWS、Azure、Google Cloud」
この認識は、いまも大きく外れてはいません。DXportal®でも過去に、企業がクラウドを選ぶ際の比較記事として、この3社を取り上げてきました。
Amazon Web Services(AWS)が一強だった時代から、Microsoft AzureとGoogle Cloudが追い上げる三大クラウドの時代へ。そして2026年、そこにもう一段階の変化が重なっています。AI需要を追い風にした新興勢力の台頭です。
市場調査会社Synergy Research Groupの集計によると、2026年第2四半期(4〜6月期)の世界クラウドインフラサービス市場で、AWSは28%、Microsoft Azureは20%、Google Cloudは15%のシェアを占めました。3社合計は63%です。
2年前の2024年第2四半期には、AWS32%・Microsoft23%・Google12%で合計67%だったことと比べると、三強の合計シェアは縮み、なかでもAWSの後退が目立ちます。
三強はいまも巨大です。しかし、残り4割近い市場を、Oracle、CoreWeave、Crusoe、Nebius、Nscaleといった、従来のクラウド勢力図には名前がなかった企業群が争っています。
ここで、素朴な問いが浮かびます。AI時代のクラウド覇権は、これまでと同じ条件で決まるのでしょうか。それとも、覇権を決める条件そのものが変わり始めているのでしょうか。
DXportal®は過去に、3大クラウドを「企業がどれを選ぶべきか」という利用者視点で比較しています。
しかし、次世代派遣企業を占う今回の企画では、その問いは異なります。そこでクラウド・データセンタ部門では、利用者がどのクラウドを選ぶかではなく、AI時代にどのクラウド・データセンター企業が世界の覇権に近づくのかをベースとしてノミネート企業を選びました。
出典・参照:
【本記事の要点】
- 2026年第2四半期の世界クラウド市場でAWSは28%、Microsoft Azureは20%、Google Cloudは15%を占め、3社合計は63%である。2024年同期の67%からは縮小している
- AWS・Azure・Google Cloudの三強はいまも圧倒的だが、Oracle・CoreWeave・ネオクラウド勢の伸び率がそれを上回り始めている
- AI時代のクラウドは「必要な時に借りる計算資源」から、GPUと独自AIチップとデータセンターをまとめて提供する「計算能力供給産業」へ性質を変えつつある
- 覇権の条件は市場シェアだけでなく、GPU確保力・独自AIチップ・データセンター建設力・AIモデルとの関係まで広がり、データセンターそのものを握る企業や新興のAI専用クラウドも候補に入ってきている
三大クラウドの現在地|AWS一強の時代は変わったのか
AWS、Microsoft Azure、Google Cloudの「三大クラウド」は、いまも世界のクラウド市場の中心です。ただし本章で見たいのは、どのクラウドが機能面で優れているかという利用者目線の比較ではありません。3社それぞれが、AI時代の覇権争いのなかでどういう位置に立っているのかという「覇権企業としての位置」です。
AWS 「GPUを貸す会社」から「AI計算基盤を作る会社」へ
AWSは、Amazonの営業利益の約6割を稼ぎ出す、同社の利益面での最大の柱です。2026年第2四半期は、Amazon全体の営業利益275億ドルのうち166億ドルをAWSが占めました。
そのAWSは、いまも世界最大のクラウド事業者です。2026年第2四半期の売上高は前年同期比36.7%増の420億ドルに達し、Amazon全体のCEOであるアンディ・ジャシー(Andy Jassy)が「四半期としてはこの18四半期で最も速い成長」と述べるほどの伸びを見せました。年換算の売上高は1690億ドル規模に達しています。
この成長を押し上げているのがAI関連事業です。AWSのAI事業の年間換算収益はすでに250億ドルを超え、独自AIチップ事業も同水準の250億ドル超まで拡大しました。いずれも前年から3桁成長を続けています。
ここで重要なのは、AWSが単にNVIDIAのGPUを大量に仕入れて貸し出す会社ではなく、自らAI計算基盤を作る側に回っている点です。独自AIチップのTrainiumとInferentiaが、その象徴です。
最新世代のTrainium3は、最大144個のチップを束ねる「UltraServer」構成で、従来世代比4.4倍の演算性能と4倍のエネルギー効率を実現するとされます。このTrainiumの最大級の顧客が、AI企業のAnthropicです。
両社は2026年4月、Anthropicが今後10年間でAWSの技術に1000億ドル超を投じ、最大5ギガワットの計算能力をAmazon独自チップ上で確保する契約を結びました。Amazonも、Anthropicに50億ドルを出資し、将来さらに最大200億ドルを追加する内容です。この契約にもとづき、Anthropicは2026年末までに、Trainium2とTrainium3をあわせて1ギガワット近い計算能力を稼働させる計画です。
AWSにとってのリスクは、この巨大な事業規模そのものが、シェアの相対的な低下という形で表面化していることです。市場全体がAI需要で急拡大するペースに対し、AWSの成長率はMicrosoftやGoogleほど劇的ではありません。「世界最大」であることと「最も勢いがある」ことが、必ずしも一致しなくなっているのが、AWSの現在地です。
CEOのアンディ・ジャシーは、Trainiumを外部にも販売していく構想を示しており、AWSをクラウド事業に加え半導体事業でも成長させようとしています。
出典・参照:
Microsoft Azure 企業のAI導入の「入口」をすでに持つ
Microsoftの2026会計年度第4四半期(2026年4〜6月期)決算では、全社売上高が前年同期比18%増の900億ドルに達し、Azureの成長率は同43%増と、Microsoft自身が示していた見通し(39〜40%増)を上回りました。この結果、2026会計年度を通じたAzureの年間売上高は、初めて1000億ドルを突破しています。
CEOのサティア・ナデラ(Satya Nadella)は、AIが「トークンをビジネス成果に変える」段階に入りつつあると述べ、Microsoft 365 Copilotの有料契約数は3000万件を超えました。
Microsoftの強みは、クラウドの技術的な優劣だけでは説明できません。Microsoft 365、GitHub、そしてCopilotという形で、企業の日常業務にすでに入り込んでいることが、AI導入の入口を握るという意味で大きな武器になっています。企業がAIを使い始めようとするとき、多くの場合すでに社内にあるMicrosoftのツールが最初の接点になるからです。
2026年4月には、OpenAIとMicrosoftの提携関係にも変化がありました。MicrosoftのAzureライセンスは非独占型に切り替わり、OpenAIは他クラウドでも自社製品を提供できるようになりました。それでもMicrosoftはOpenAIの主要なクラウドパートナーであり続け、2032年までOpenAIのモデル・製品への権利を保持しています。AIモデル企業との提携条件1つが市場構造に影響を与えることを、この提携見直しは示しています。
出典・参照:
Google Cloud AIモデル・独自チップ・クラウド・巨大ユーザー接点の垂直統合
三強のなかで最も伸び率が大きいのが、Google Cloudです。親会社Alphabetの2026年第2四半期決算では、Google Cloudの売上高が前年同期比82%増の248億ドルに達しました。この伸びは、2026年第1四半期の63%増、2025年第4四半期の48%増から一段と加速しています。
Google CloudのCEOであるトーマス・クリアン(Thomas Kurian)は、既存顧客の支出額が当初のコミットメントより「およそ50%多い」水準になっていると説明しており、契約金額1億ドルを超える大型案件も、四半期比・前年同期比のいずれでも倍増したとされます。
Googleの強みは、AIモデルのGemini、独自AIチップのTPU、クラウド基盤、そして検索やWorkspaceといった巨大なユーザー接点までを、1社で垂直統合している点です。
2025年11月に発表された第7世代TPU「Ironwood」は、前世代のTPU v5pに対して最大10倍の性能を持つとされ、AI企業のAnthropicは最大100万個規模のIronwood導入を約束しています。Gemini自体の提供基盤も、2026年を通じて段階的にIronwoodへ移行していく見込みです。
三強のなかで「AI時代になって最も勢いを増している可能性がある企業」という仮説を検討するなら、少なくとも売上成長率の面では、現時点でGoogle Cloudが最も有力な候補です。ただし、それがそのままシェア逆転を意味するわけではありません。Google Cloudはいまも世界シェアで3位にとどまっており、急成長は「差を縮めている」段階です。
出典・参照:
AI時代、クラウドは何に変わったのか
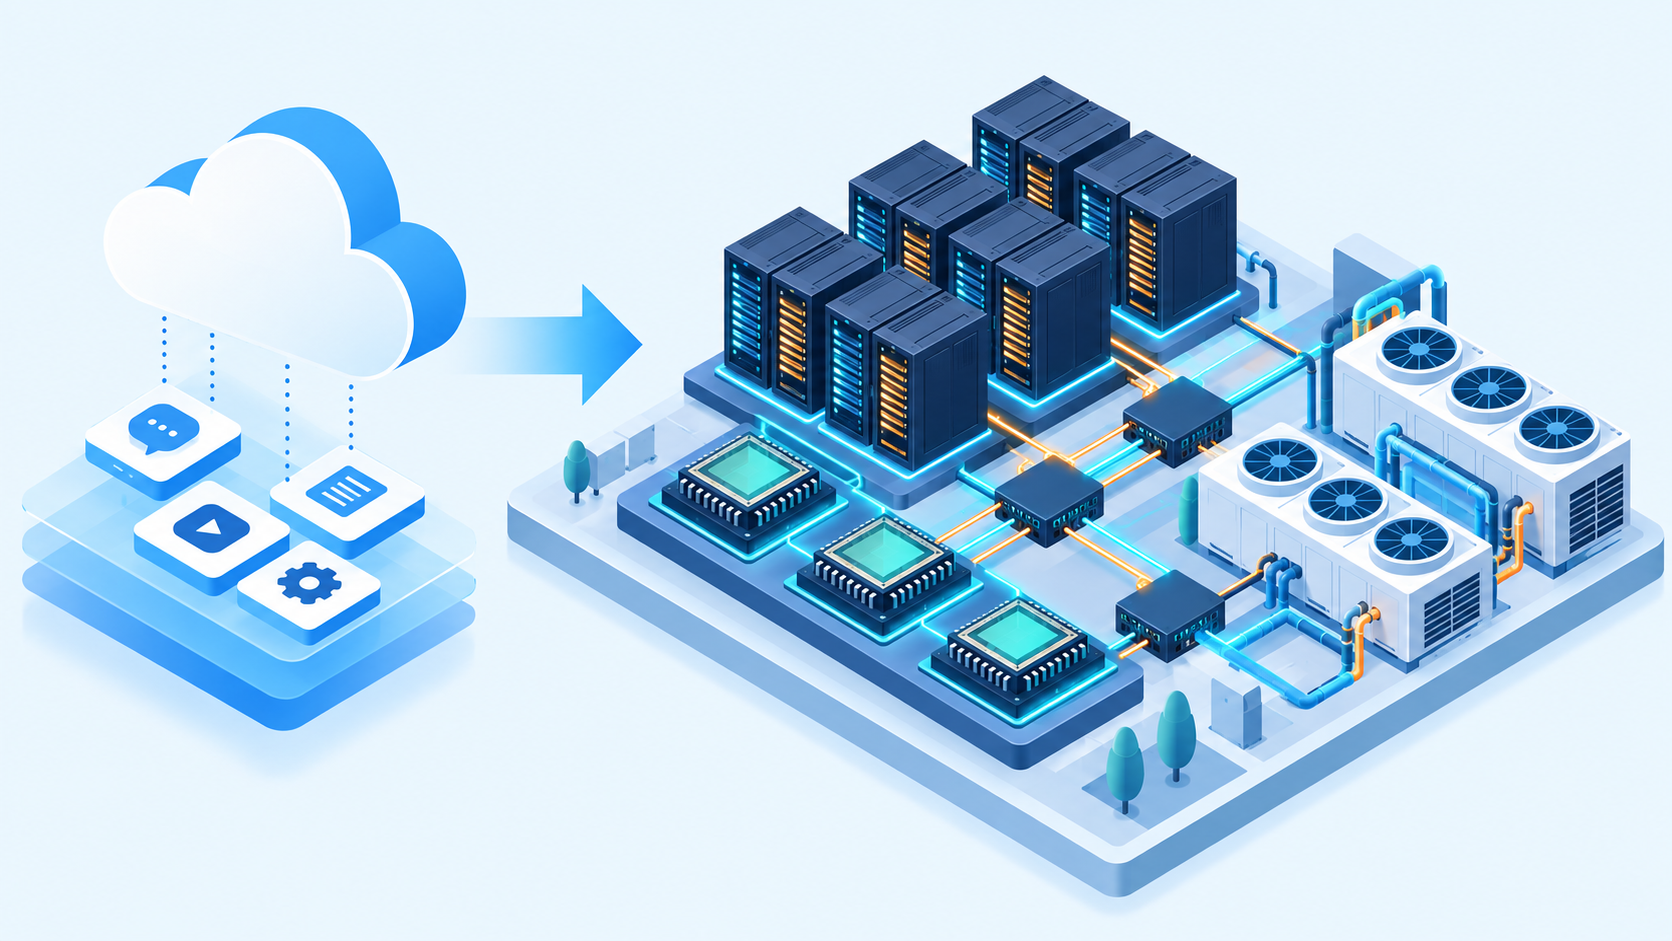
クラウドという言葉は、長らく「必要な時に借りるサービス」として説明されてきました。サーバーを自社で持たず、使った分だけ料金を払う。ストレージも計算資源も、必要な量を必要な期間だけ調達する。多くの中小企業がクラウド導入の説明で聞いてきたのは、こうした話だったはずです。
しかしAI時代のクラウドは、この説明だけでは足りなくなっています。いま各社が競い合っているのは、GPU、AIアクセラレータ、独自AIチップ、数万基規模のGPUクラスター、高速ネットワーク、AI専用のスーパーコンピューター、そして冷却設備までを含めた、巨大な「計算能力供給産業」です。AWSが独自チップTrainiumを、GoogleがTPUを、それぞれ開発しているのは、この計算能力そのものを自前で確保しなければ、AI需要に応えきれなくなっているからです。
ここで浮かぶ問いは、「クラウド企業はソフトウェア会社なのか、それとも巨大な計算インフラ会社なのか」というものです。かつてのクラウドは、ソフトウェアやサービスの提供を主軸とし、その裏側にあるインフラは目立たない存在でした。いまは逆です。どれだけ大量のGPUを確保し、どれだけ速くデータセンターを建設できるかが、クラウド企業の競争力を直接左右しています。ソフトウェアの巧拙より先に、電力と土地とチップの確保競争が、勝敗の土台を決めつつあるのです。
この変化は、技術解説としておもしろいだけではありません。次章以降で見るように、この「計算能力供給産業」という新しい土俵では、従来クラウド市場で存在感の薄かった企業が、一気に台頭する余地が生まれています。
正式ノミネート企業の発表・考察
ここからは、クラウド・データセンター部門の正式ノミネート5社を見ていきます。DXportal®編集部が選んだのは、Amazon/AWS、Microsoft/Azure、Alphabet/Google Cloudの三強に加え、Oracle/OCI、CoreWeaveを合わせた5社です。
三強の現在地はすでに前章で見たとおりですが、ここでは「何を握っているか」「最大の強みとリスク」「AI時代の武器」「成長余地」「なぜGAFAMの次の候補なのか」という観点から、5社をあらためて並べます。
Amazon/AWS
AWSが握っているのは、世界最大のクラウド市場シェアと顧客基盤、そして独自AIチップTrainium・Inferentiaによる計算資源そのものです。
最大の強みは、圧倒的な事業規模と、長年蓄積してきた企業顧客・開発者エコシステムにあります。一方で最大のリスクは、市場全体の成長ペースに対して、相対的なシェアの伸びが鈍いことです。
AI時代の独自の武器はTrainiumで、AnthropicやOpenAIといった大手AI企業との複数年・複数ギガワット契約を積み上げつつあります。
成長余地という点では、AI事業・チップ事業がいずれも年間換算250億ドル規模まで拡大しており、ここからの伸びしろは依然大きいといえるでしょう。
キーパーソンはCEOのアンディ・ジャシーです。AI時代への転換ではTrainiumを外販する構想も示すなど、クラウド事業と半導体事業の両輪でAWSを成長させる戦略を描いています。
「GAFAMの次」候補として見た場合、AWSはすでに現在の覇権企業そのものであり、その地位を維持できるかどうかが問いの中心になります。
Microsoft/Azure
Microsoftが握っているのは、クラウド市場シェアに加えて、Microsoft 365・GitHub・Copilotという、企業の業務プロセスそのものです。
最大の強みは、この「入口」を独占的に近い形で持っていることにあります。AIをこれから使う企業の多くは、まず社内にあるMicrosoftのツールからAI機能に触れることになるからです。
最大のリスクは、この強みがOpenAIとの提携関係に強く依存してきた点です。2026年4月の契約見直しによる非独占化は、Microsoft一社にAIモデル面で依存しない体制への移行であると同時に、他クラウドにもOpenAIの需要が流れる余地を作りました。
AI時代の独自の武器は、AzureのAI基盤とCopilotという、法人向けAI導入をパッケージ化して提供する力です。成長余地は、Azureの年間売上高が1000億ドルを超えた段階でもなお43%という高い成長率を保っている点に表れています。
キーパーソンはCEOのサティア・ナデラです。AIを「トークンをビジネス成果に変える」段階と位置づけ、Copilotの有料契約数を3000万件超まで伸ばした戦略の立案者です。
「GAFAMの次」候補としては、企業システムという足場の強さゆえに、他社よりも崩れにくい覇権候補と位置づけられます。
Alphabet/Google Cloud
Google Cloudが握っているのは、AIモデルのGemini、独自チップのTPU、クラウド基盤、そして検索・Workspace・YouTubeという世界最大級のユーザー接点です。
最大の強みは、これらすべてを自社グループ内で垂直統合している点にあります。他社がパートナー企業との提携でAIモデルやチップを補っているのに対し、Googleは主要な要素をほぼ内製できる立場にあります。
最大のリスクは、三強のなかでシェアが最も小さく、急成長がまだ「差を縮めている」段階にとどまっていることでしょうか。
AI時代の独自の武器は、第7世代TPU「Ironwood」です。前世代比最大10倍の性能を持ち、Anthropicが最大100万個規模の導入を約束するなど、外部のAI企業からも採用が広がっています。成長余地は3社中もっとも大きく、82%という成長率がそれを裏づけています。
キーパーソンは、Google Cloud部門のCEOであるトーマス・クリアンと、Alphabet全体を率いるCEOのサンダー・ピチャイです。「GAFAMの次」候補としては、垂直統合モデルの完成度の高さから、三強のなかで最も潜在力があるという見方も成立します。
Oracle/OCI
Oracleは、単なる「三強以外のクラウド」として扱うべきではありません。かつては三強から大きく水をあけられていたOracleですが、AI需要への対応によって、クラウド覇権候補として急速に復調しています。
OracleのOCI(Oracle Cloud Infrastructure)が握っているのは、企業のデータベース資産と、AI企業向けの大型GPUクラウド契約です。2026会計年度のクラウドインフラ売上高は前年比77%増の181億ドルに達し、第4四半期だけを見ると前年同期比93%増の58億ドルでした。
最大の強みは、この成長ペースの速さと、既存のデータベース顧客基盤を土台にしたAI需要の取り込みにあります。最大のリスクは、その成長を支えるための設備投資負担で、2026会計年度のフリーキャッシュフローはマイナス237億ドルとなっており、投資と資金調達のバランスが今後の焦点になるでしょう。
AI時代の独自の武器は、受注残にあたる残存履行義務(RPO)の急拡大です。2026会計年度第4四半期末時点のRPOは
前年同期比363%増の6380億ドルに達し、このうち相当部分がGPUの前払いや顧客自身によるGPU供給をともなう大型AI契約によるものとされます。成長余地は、この巨大な受注残をどれだけ速く実際の稼働・売上に転換できるかにかかっています。
キーパーソンは、CTO・取締役会長のラリー・エリソン(Larry Ellison)と、2025年9月に共同CEO体制へ移行したクレイ・マグォーク(Clay Magouyrk、インフラ部門)、マイク・シシリア(Mike Sicilia、アプリケーション部門)です。長年CEOを務めたサフラ・キャッツ(Safra Catz)は、同時期に取締役会の役職(エグゼクティブ・バイスチェア)へ移り、エリソンが選んだ次世代の経営陣がAI戦略を実行する体制になりました。
「従来は三強に大きく差をつけられていたOracleが、AIによって再びクラウド覇権候補へ戻ってきたのか」という問いに対しては、受注残の規模だけを見れば、答えはイエスに近づいています。ただし、その受注残を実際の売上・利益に変えられるかどうかは、まだ検証の途上です。
出典・参照:
CoreWeave
CoreWeaveは、本記事のなかでもとりわけ重要な企業です。同社は「何でもできる総合クラウド」ではなく、AIに特化したクラウドという新しいモデルを体現しています。
CoreWeaveが握っているのは、NVIDIAの最新GPUを軸にした大規模AI計算インフラそのものです。NVIDIAはCoreWeaveの先進GPUのほぼ全量を供給する一方、CoreWeave株式の11.5%を保有し、2032年まで同社のクラウド容量を購入し続ける契約も結んでいます。
最大の強みは、この深いNVIDIAとの関係と、OpenAIとの大型契約に代表される、AI企業との直接契約網です。OpenAIとの契約は2025年中に複数回拡大され、合計すると220億ドルを超える規模に達しています。2026年第2四半期の売上高は前年同期比112%増の26億ドルに達し、受注残高は同246%増の1040億ドルまで膨らみました。
最大のリスクは、この急成長がNVIDIAとの調達関係、そして少数の大口顧客への依存によって支えられている点です。CEOのマイケル・イントレーター(Michael Intrator)は「毎日、需要に応えきれずに苦労している」と述べるほど旺盛な需要を語る一方、GPU供給の逼迫や設備投資負担の大きさは、事業拡大のペースそのものにリスクをもたらします。
AI時代の独自の武器は、総合クラウドのような機能の広さを追わず、AI計算資源の供給に特化したことです。成長余地は、2026年12月期の通期売上高見通しが124億〜132億ドルへ引き上げられた点に表れています。
キーパーソンはCEOで共同創業者のマイケル・イントレーターです。「何でもできる総合クラウドでなくても、AIだけに特化すれば三強に挑めるのか」という問いに対し、CoreWeaveの急成長は、少なくとも売上規模の面では有力な答えになりつつあります。ただし、その答えが持続可能かどうかは、GPU調達と顧客集中というリスクの解消にかかっています。
出典・参照:
- CoreWeave Q2 2026 slides: revenue doubles, backlog surges 246%/Investing.com
- CoreWeave CEO Michael Intrator cites ‘sold out’ capacity/Fortune
- CoreWeave struggling to keep up with demand for Nvidia chips, CEO says/Yahoo Finance
- CoreWeave Expands Agreement with OpenAI by up to $6.5B/CoreWeave Investor Relations
- OpenAI to pay CoreWeave $11.9 billion over five years/CNBC
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。