


三強を追うネオクラウド勢|ダークホースはどこか
ここからは、正式ノミネートではないものの、AI需要を追い風に急速に台頭している新興のAIクラウド企業をダークホース枠として見ていきます。対象はCrusoe、Nebius、Nscaleの3社です。無理に候補を広げず、この3社に絞って考察します。
Crusoe:データセンターからクラウドまで一貫して手がけるAIインフラ企業
Crusoeは、AIクラウド「Crusoe Cloud」の提供と、AI向けデータセンターの設計・建設・運営を、1社で手がけています。クラウドでは、GPUクラスターの貸し出しやAI推論サービスを提供しており、NVIDIAのGPUに加えてAMDのGPUも扱います。
データセンターの開発では、電力の確保と建設を順番に進めるのが一般的ですが、Crusoeは最初から並行して進めることで、稼働までの時間を縮めていると説明しています。CEOで共同創業者のチェイス・ロックミラー(Chase Lochmiller)は、余剰・未活用の安価な電力が得られる場所を選んでデータセンターを建設する、エネルギー起点のモデルを掲げてきました。
その象徴が、米テキサス州アビリーンです。Oracleを顧客とする1.2ギガワット規模のキャンパスを開発しており、OracleがOpenAI向けに進める「Stargate」計画の拠点にもなっています。同じアビリーンでは、Microsoft向けにも900メガワット規模のキャンパスの建設に着手しました。
クラウド事業でも、Bloombergによると、定量取引を手がけるJane Streetに対して、GPUなどのAIインフラを提供する5年間・約130億ドルの契約を結んでいます。こうした案件を積み上げた結果、2026年6月時点で契約済みのAIインフラ容量は、データセンターとクラウドを合わせて5ギガワット近くまで拡大しました。
資金調達の面でも勢いは顕著です。2026年9月、Crusoeはシリーズ Fラウンドで39億ドルを調達し、企業評価額は309億ドルとなりました。Atreides Management、Mubadala Capital、Valor Equity Partnersが主導し、NVIDIAも出資者に加わっています。2025年10月の評価額100億ドルから、およそ1年で3倍になった計算です。
出典・参照:
- Crusoe Raises Over $3 Billion in Funding at $30 Billion Valuation/Bloomberg
- Crusoe’s Contracted AI Infrastructure Capacity Approaches 5 Gigawatts/Crusoe
- Crusoe Announces Flagship Abilene Data Center is Live/Crusoe
- Crusoe raises $3B at $30B valuation after landing $13B Jane Street deal/Tech Funding News
- Crusoe Cloud|AI Platform & Services/Crusoe
- Crusoe raises $3.9B to build massive data centers and small modular ‘AI factories’/TechCrunch
Nebius:旧Yandexの技術基盤を引き継ぐAIクラウド
Nebiusは、ロシアのIT大手Yandexの創業者であるアルカディ・ヴォロジ(Arkady Volozh)が率いるAIクラウド企業です。2026年第2四半期の売上高は5億8230万ドルに達し、前年同期の1億510万ドルから大幅に拡大しました。このうちAIクラウドインフラ関連の売上高だけでおよそ5億7500万ドルを占め、総額1億ドルを超える大型契約を四半期中に4件新たに獲得しています。
会社側は2026年通期の売上高を30億〜34億ドル、年末時点の年換算収益(Exit Run Rate)を70億〜90億ドルとする目標を掲げ、2026年末までに5ギガワット相当の電力契約を目指すとしています。旧Yandexで培った技術基盤とインフラ運用力を、AIクラウド企業として転換できるかが焦点です。
出典・参照:
Nscale:創業からわずか2年で大型AI契約を獲得
Nscaleは、2024年にジョシュア・ペイン(Joshua Payne)とネイサン・タウンゼンド(Nathan Townsend)が英ロンドンで創業した、比較的新しい企業です。創業からわずか2年ほどの間に、北極圏に近い地域、ポルトガルの沿岸部、米国オハイオ川沿いなど、世界各地でAI向けデータセンターの建設を進めています。
資金調達のペースも急速です。2026年3月には20億ドルのシリーズC資金調達を実施し、企業評価額は146億ドルに達しました。その後、受注残高103億ドルを背景に、評価上限300億ドルという新規株式公開に向けた35億ドル規模の調達も進めており、早ければ2026年9月にも上場に踏み切る計画が報じられています。NVIDIAのCEOであるジェンスン・フアン(Jensen Huang)との関係も、資金負担の大きいデータセンター建設を後押しする材料になっています。
創業からの期間の短さを考えると、Nscaleの成長速度は、CrusoeやNebiusと並んで「三強を追うダークホース」という位置づけにふさわしいものです。
出典・参照:
クラウド覇権を決める3つの条件
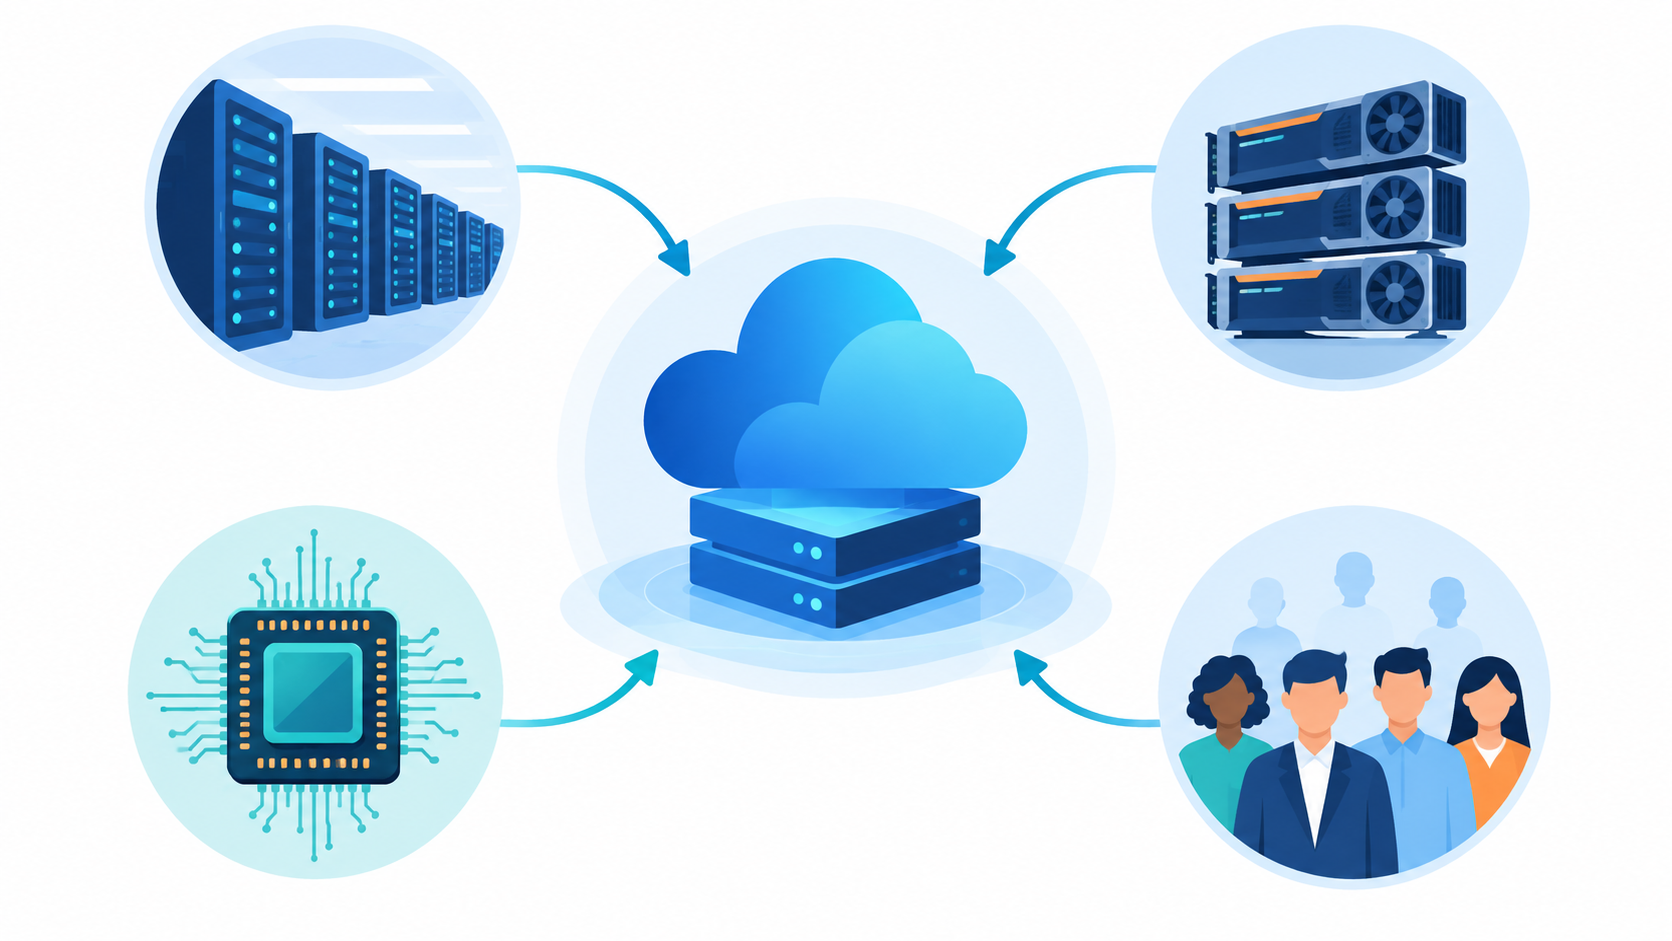
第3章・第4章で見た企業群を踏まえると、次に考えるべきは「AI時代のクラウド覇権とは、何を握れば勝ちなのか」という条件そのものです。
かつてのクラウド覇権を決めていたのは、主に市場シェアでした。どれだけ多くの企業に使われているか、どれだけの売上規模を持つかが、そのまま競争力を意味していました。AI時代でも市場シェアは依然重要な指標ですが、それだけでは説明できない条件が増えています。本章では、その条件を3つに整理し、それぞれに含まれる要素を見ていきます。
条件1:計算資源を確保し、供給する力
AI時代のクラウドは、まずAIを動かす計算資源をどれだけ確保し、供給できるかで差がつきます。この条件は、次の3つの要素で構成されます。
- AI計算能力:どれだけ大量のAI計算資源を提供できるか。契約獲得の実力に直結する
- GPU確保力:NVIDIA製GPUをどれだけ確保できるか。CoreWeaveのようにAI専用クラウドとして急成長する企業の生命線になっている
- 独自AIチップ:AWSのTrainium、GoogleのTPUのように、NVIDIAへの依存を減らせる独自チップを持てるか。調達コストと供給の安定性の両面で競争力になり得る
条件2:確保した計算資源を、売上につなげる力
計算資源を確保できても、それを実際の売上・サービス提供につなげる段階が、次の関門になります。この条件は、次の2つの要素からなります。
- データセンター建設力:計算能力そのものをどれだけ速く増設できるか。契約を獲得しても、増設が間に合わなければ売上に転換できない。Oracleの巨大な受注残が、この建設力の速さを試す材料になっているのは、すでに見たとおりである
- 企業顧客との接点:Microsoftが象徴するように、クラウドの性能そのものより先に、企業の既存システムや業務ツールを握っているか。AI導入の入口を制する力になる
条件3:提携関係と資本力
自社の外側との関係と、それを支える体力も、覇権を左右します。この条件は、次の2つの要素からなります。
- AIモデルとの関係:自社でAIモデルを持つのか、複数のモデルを提供するのか、外部のAI企業と提携するのか。2026年4月のMicrosoftとOpenAIの提携見直しが示したように、AIモデル企業との契約条件1つで、クラウド各社の相対的な立場は動く
- 資本力:データセンターやAIインフラへの投資規模を支えられるか。Oracleのマイナス237億ドルというフリーキャッシュフローが示すとおり、いまや一企業が独力で背負うには巨大すぎる水準に達しつつある
3つの条件の組み合わせ:単独では覇権を保証しない
これらの条件に共通するのは、いずれも単独では覇権を保証しないという点です。市場シェアが大きくても独自チップがなければAI企業に選ばれにくく、GPUを確保できても企業顧客との接点がなければ裾野が広がりません。AI時代のクラウド覇権は、複数の条件を同時に満たせる企業だけに近づいてくる、複合的な競争になりつつあります。
なお、これらの条件のうち、電力の確保もクラウド競争の重要な条件になりつつあります。AIデータセンターの拡大にともない、電力をどれだけ安定的に確保できるかが、データセンター建設力そのものを左右する場面が増えているためです。ただし、発電方式や電力インフラの詳細は、本シリーズのエネルギー・電力インフラ部門(第8回)であらためて考察します。
データセンターの「場所」を握る企業|もう1つのダークホース
ここからは、正式ノミネートではないものの、もう1つのダークホース枠として、クラウドサービスを自社では売らず、データセンターという物理的な「場所」を貸す企業を見ていきます。対象はDigital RealtyとEquinixの2社です。
AI時代には、クラウドの表側よりも、物理的なデータセンターを握る企業のほうが重要になるかもしれません。クラウドブランドがどれだけ有名でも、GPUを設置し稼働させる土地、建物、電力が足りなければ、契約を実際のサービスに変えることができないからです。
その「場所」は、すでに逼迫しています。米国のデータセンター・コロケーション市場は、2030年に723.7億ドル規模まで拡大すると見込まれ、EquinixとDigital Realtyはそれぞれリテール型・卸売型コロケーションで主導的な地位を占めています。
一方、北バージニアでは、1ラックあたり30キロワット以上の高密度ラックに対応できる施設が不足し、空室率が5%を下回る状態が続いており、電力不足がデータセンター開発を周辺市場へ押し出す動きも出ています。
出典・参照:
Digital Realty:大手クラウドに大規模な施設を貸す卸売型
Digital Realtyは、土地と電力を確保して大規模なデータセンターを建て、大手クラウド事業者などに貸す卸売型の主導的な企業です。CEOのアンディ・パワー(Andy Power)は、AIを使う顧客が、電力、近接性、接続を組み合わせた環境をますます必要としていると説明しています。
現在、建設中の容量は1.4ギガワット、総費用は約200億ドルにのぼります。2026年7月に結ばれた超大規模クラウド事業者向けの賃貸契約を含めると、そのうち63%がすでに契約済みです。受注残は、100%ベースで過去最高の19億ドルに達し、2026年通期の業績見通しも引き上げられました。新たな用地として、米カンザスシティでも600メガワットの電力を確保し、将来は最大2ギガワットまで拡大できる可能性があるとしています。
クラウドブランドを持たない代わりに、電力を確保した用地に施設を建て、契約を先に積み上げる点が強みです。一方で、建設費は巨額であり、その投資を稼働と収益に変えていけるかが問われます。
Equinix:企業とクラウドがつながる接続拠点のリテール型
Equinixは、多くの企業、クラウド事業者、通信事業者が同じ施設に機器を置き、相互につながる「接続拠点」を握るリテール型の主導的な企業です。CEOのアデア・フォックス=マーティン(Adaire Fox-Martin)は、需要は幅広い分野で伸びており、ネットワーク、クラウド、AIインフラのいずれにも応えられる立ち位置にあると述べています。
2026年第2四半期の売上高は26億2500万ドルで、前年同期比16%増でした。接続数の純増は9700件と過去最高で、4月以降に9件のプロジェクトを追加し、33市場で52件の拡張を進めています。2026年通期の売上高見通しも、102億500万〜102億8500万ドルへ引き上げました。
AIの面では、CiscoとNVIDIAとの協業を広げ、標準化されたAIファクトリーの構成や検証環境を世界各地の拠点で提供して、企業のAI導入を後押ししています。Digital Realtyが大手クラウド向けの大規模な「場所」だとすれば、Equinixは、企業やクラウドが相互につながる「接続」の場所という違いがあります。
どちらも、クラウドブランドを持たないまま、AIの計算に欠かせない「場所」を押さえるという点で、正式ノミネートの5社とは異なる形のダークホースです。
出典・参照:
場所の制約が強まる先:軌道上・月面の構想
地上のデータセンターが土地と電力の制約に直面するなか、その制約を地球の外に求める構想も動き始めています。ただし、いずれも実証や構想の段階にあり、現時点で覇権候補と呼べる規模ではありません。
Googleは「Project Suncatcher」として、太陽光を安定して得られる軌道上に、独自AIチップTPUを搭載した衛星群を配置し、AI計算をおこなう長期構想を進めています。Planet Labsと共同で2027年初めの試作衛星打ち上げを目指しており、AlphabetのCEOであるSundar Pichaiは、この構想を量子コンピューティングや自動運転と並ぶ「ムーンショット」の1つに位置づけています。
新興企業のStarcloudは、2025年11月に軌道上でNVIDIAのGPUを稼働させた実績を持ち、2026年8月には2億5000万ドルの資金調達を実施しました。月面をデータのバックアップ拠点として使う構想を掲げる米Lonestar Data Holdingsのような企業もあります。
地上の電力・土地の制約から離れた場所に計算拠点を求める動きは、実証段階から少しずつ広がりを見せています。クラウド・データセンターの「場所」そのものが変わりうる可能性として、今後も注目しておきたい動きです。
出典・参照:
- Exploring a space-based, scalable AI infrastructure system design/Google Research
- Google Plans To Run AI Data Centers In Space With Project Suncatcher/Forbes
- Starcloud raises $250 million for orbital data centers as launch options dry up/TechCrunch
- Lonestar Data Holdings wants to use the Moon as a DR site/Blocks and Files
まとめ:クラウド覇権を握るのは「一番大きい会社」か「一番速く増設できる会社」か
ここまで見てきたように、三大クラウドはいまも健在です。2026年第2四半期の世界シェアでAWSは28%、Microsoft Azureは20%、Google Cloudは15%を占め、3社合計は63%にのぼります。2年前と比べれば三強の合計シェアは縮んでいますが、それでも市場の6割以上を握る存在であることに変わりはありません。
一方で、この記事を通じて見えてきたのは、シェアという数字だけでは測れない変化です。Oracleは巨大な受注残を武器にクラウド覇権候補へ復調し、CoreWeaveはAI専用クラウドという新モデルで急成長し、Crusoe・Nebius・Nscaleといった創業間もない企業までもが、数十億ドル規模の評価額と契約を積み上げています。さらにDigital RealtyやEquinixのように、クラウドブランドを持たないままデータセンターという「場所」を握る企業までもが、ダークホースとして視野に入ってきました。
この変化が示しているのは、AI時代のクラウド覇権を決める条件が、単純な利用者数や市場シェアから、AI計算能力・GPU確保力・独自AIチップ・データセンター建設力・AIモデルとの関係・資本力という、複数の要素のかけ算へと広がっていることです。三強は依然として強いものの、三強だけを見ていれば市場全体を理解できる時代ではなくなりつつあるようです。
AI時代のクラウド覇権を握るのは、現在最大のクラウド企業なのでしょうか。それとも、最も大きな「計算工場」を最も速く作れる企業なのでしょうか。三大クラウドという言葉は、数年後も今と同じ3社を指しているのか。その答えは、まだ誰にもわかりません。ただし、その答えを左右する条件がすでに動き始めていることは、今回見てきた各社の数字がはっきりと示しています。
次回、シリーズ第5回では、これまで見てきたAI・半導体・クラウドとは別に、検索・SNS・EC・OS・デバイスという「入口」を握るプラットフォーム・データ部門を取り上げます。GAFAM5社は、AI時代でも王座を守れるのか。TikTokやOpenAIといった挑戦者は、その入口の独占に風穴を開けられるのかを考察します。
クラウド・データセンター部門 ノミネート一覧
| 企業・組織 | 区分 | ひとこと |
|---|---|---|
| Amazon/AWS | 正式ノミネート | 世界最大のシェアを持つが、成長率では他の三強に見劣りし始めている |
| Microsoft/Azure | 正式ノミネート | Microsoft 365・Copilotという「企業のAI導入の入口」を握る |
| Alphabet/Google Cloud | 正式ノミネート | AIモデル・独自チップ・クラウド・ユーザー接点を垂直統合、三強中最速の成長率 |
| Oracle/OCI | 正式ノミネート | 巨大な受注残(RPO)を武器に覇権候補へ復調、投資負担の重さが焦点 |
| CoreWeave | 正式ノミネート | AI専用クラウドという新モデルで急成長、NVIDIA依存と顧客集中がリスク |
| Crusoe | ダークホース(ネオクラウド) | AIデータセンターの設計・建設からクラウド提供まで一貫して手がける垂直統合モデル |
| Nebius | ダークホース(ネオクラウド) | 旧Yandexの技術基盤を引き継ぎ、AIクラウド売上が急拡大 |
| Nscale | ダークホース(ネオクラウド) | 創業2年ほどで大型AI契約を積み上げる急成長企業 |
| Digital Realty | ダークホース(データセンター) | クラウドブランドを持たず、大手クラウド向けに大規模な「場所」を貸す卸売型。建設中1.4GWの63%が契約済み |
| Equinix | ダークホース(データセンター) | 企業・クラウドが相互につながる接続拠点を握るリテール型。接続数の純増は過去最高 |
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。