


- share :
- 燃料費と人件費は上がり続けているのに、荷主に運賃の値上げを言い出せない
- 思い切って打診しても「では御社の原価はいくらですか」と聞かれて答えられず、話がそこで止まってしまう
中小トラック運送業の経営者や運行管理者のなかには、こうした状態に心当たりがある方も多いのではないでしょうか。デジタコや運転日報はすでにあるのに、そのデータは労働時間の管理にしか使われておらず、「この仕事は本当に儲かっているのか」が運行ごとにわからないままになっている、という会社も少なくありません。
運賃交渉に足りないのは、度胸や交渉術ではありません。自社の原価を運行単位で数字にして示せる状態をつくること、つまり原価計算DX(デジタルトランスフォーメーション)が、交渉のテーブルに着く前提になります。そしてその材料は、すでに手元にある運転日報とデジタコのデータのなかにあるのです。
この記事では、運転日報のどの記録項目を整えれば原価計算に使えるようになるのか、そして車両費・燃料費・人件費・待機時間を1運行あたりにどう割り付けるのかを整理します。運行データを荷主との対話の材料に変えた運送会社の事例もあわせて紹介します。
【本記事の要点】
- トラック運送業は荷主との価格転嫁が全業種のなかでも遅れている水準にあり、「根拠を出してくれ」と言われて交渉が止まりやすい
- 多くの中小運送業は、デジタコや運転日報をデジタル化しても、そのデータを労働時間管理にしか使えていない
- 運転日報の記録項目を原価計算に使える形へ整え、車両費・燃料費・人件費などを1運行あたりに割り付けることで、得意先別・運行別の収支が見えるようになる
- 国は「標準的な運賃」に代えて「適正原価」を下回る運賃を禁止する制度を段階的に整えつつあり、原価を数字で語れる会社ほどこの変化を追い風にできる
なぜトラック運送業だけ、運賃を上げられないのか
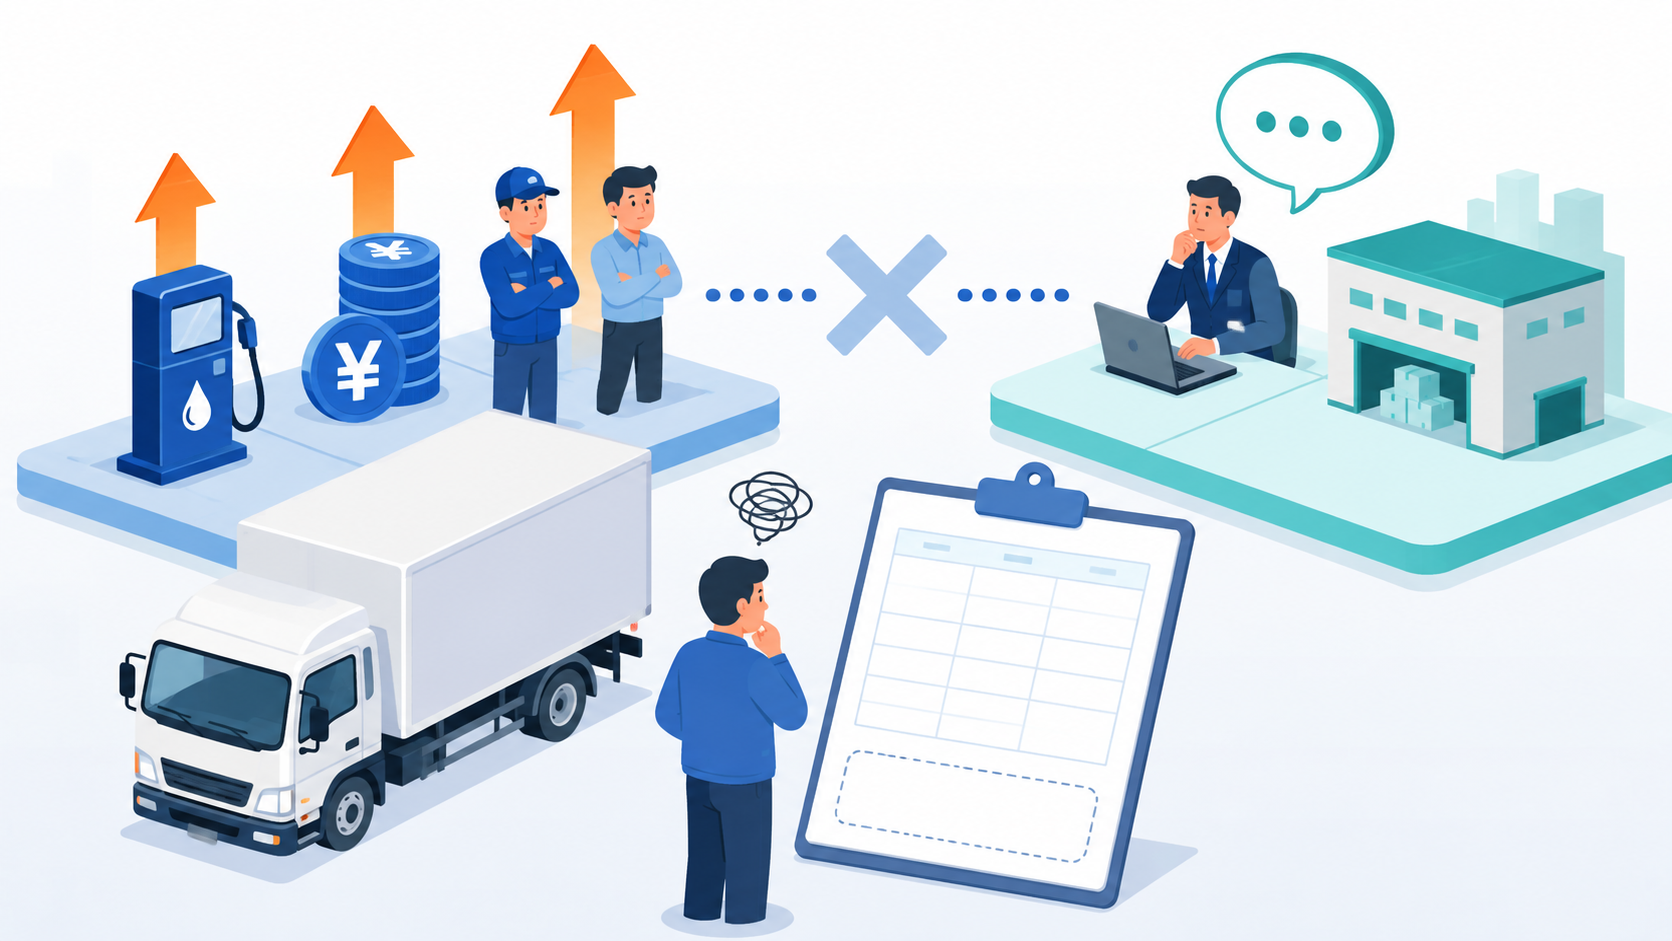
DXが各業種で進むなか、トラック運送業は荷主との価格交渉・価格転嫁がとりわけ遅れている業種の1つです。燃料費や人件費が上がっても、運賃という「売値」を動かせない構造が続いています。
背景には、荷主に対する立場の弱さがあります。特定の荷主の専属輸送を担う運送業者は、契約を切られるリスクを恐れて値上げを切り出しにくく、打診しても「根拠を出してくれ」と返されて、その場で終わってしまうことが少なくありません。
中小企業庁が公表している価格交渉に関する手引きでも、運送業について、都度の見積もりは作成していても運行ごとの費用や推移を計算していない事業者の例が挙げられており、原価計算そのものが価格交渉の第一歩として位置づけられています。
つまり、運賃交渉がうまくいかない最大の理由は交渉のテクニックではなく、その手前の「自社の原価を数字で示せない」という段階でつまずいていることが少なくないのです。
出典・参照:
デジタコと日報を入れたのに、原価が出ないのはなぜか
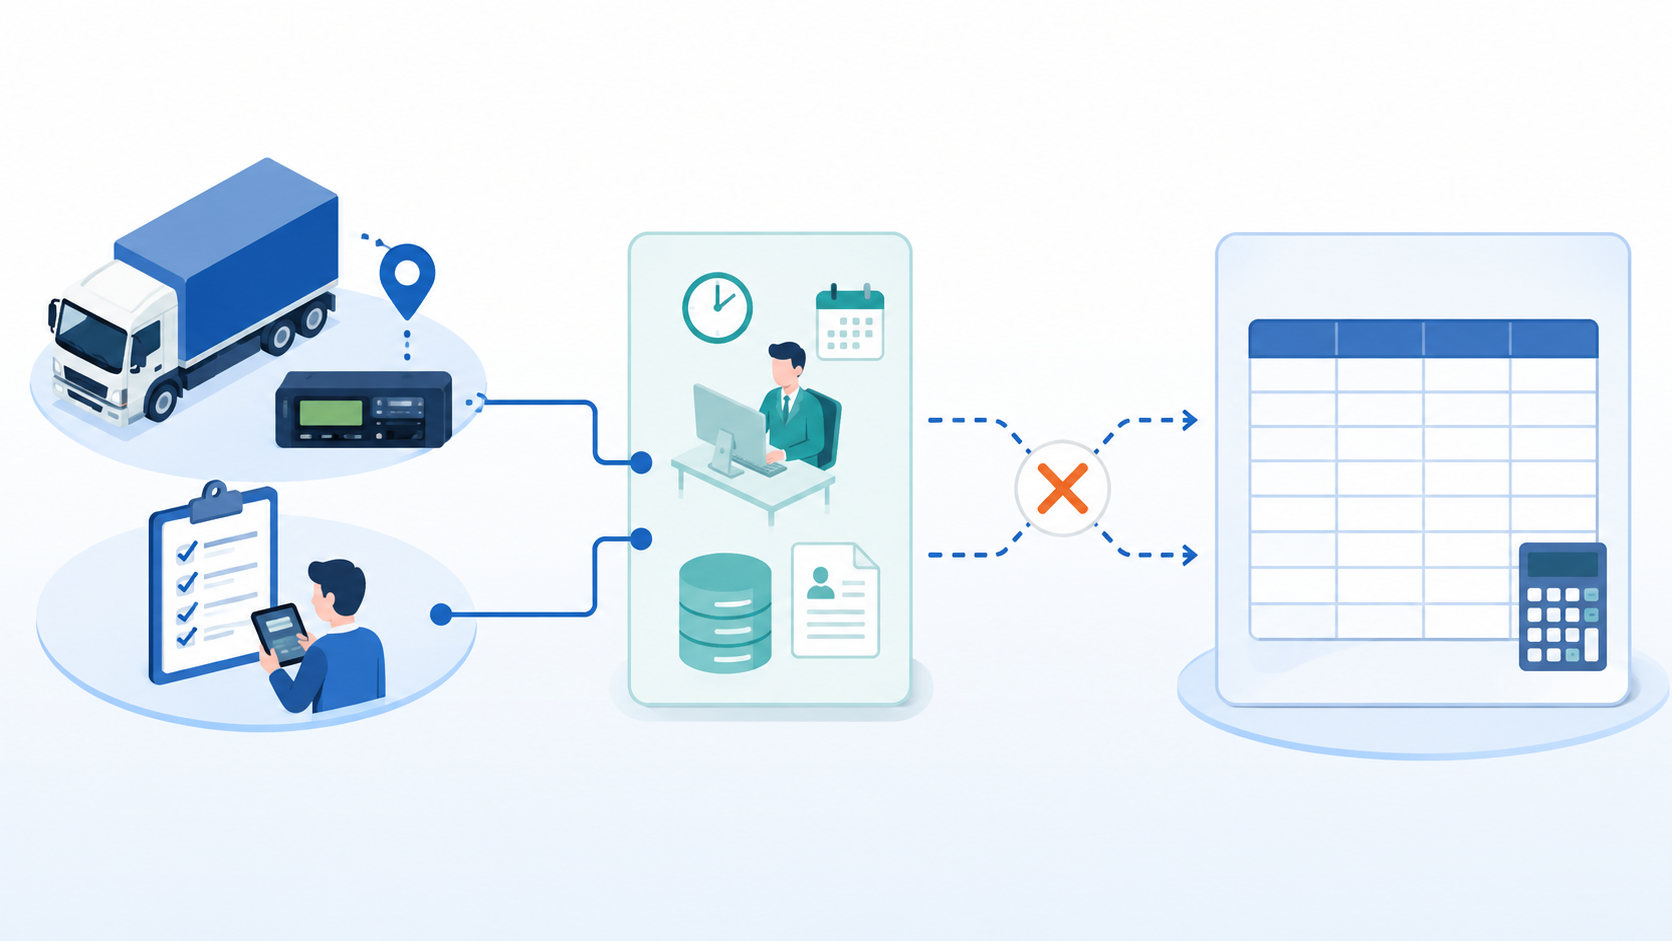
「うちはデジタコも運転日報もデジタル化している」という会社であっても、原価が出せない状態は珍しくありません。理由は、デジタル化の目的が労務管理にとどまっているためです。
改善基準告示(ドライバーの運転時間・休息時間に関する基準)への対応として、多くの会社がデジタコや日報のデジタル化を進めてきました。運転・休憩時間の管理や勤怠集計には使えても、そのデータが原価計算や荷主説明の材料にまで広がっていないケースが大半です。
全日本トラック協会の中小運送事業者向け事例集は、運転日報を原価計算に使う仕組みを紹介する一方で、失敗要因として「原始データである運転日報が正確に記録・入力されなければ、正しい原価は出ない」という点を指摘しています。情報システムの世界でいう「ガベージ・イン、ガベージ・アウト」、つまり不正確なデータを入れても不正確な結果しか出ないという原則です。
同事例集では、日報が正確に運用されるようになるまでに半年以上かかったという実例も紹介されています。デジタコや日報を入れたこと自体は無駄ではありません。しかし、その先の「原価計算に使える形へデータを整える」工程が抜けていることが、原価計算を容易に行えない構造になっている根本的な問題なのです。
出典・参照:
運転日報を「原価計算に使える形」に整える
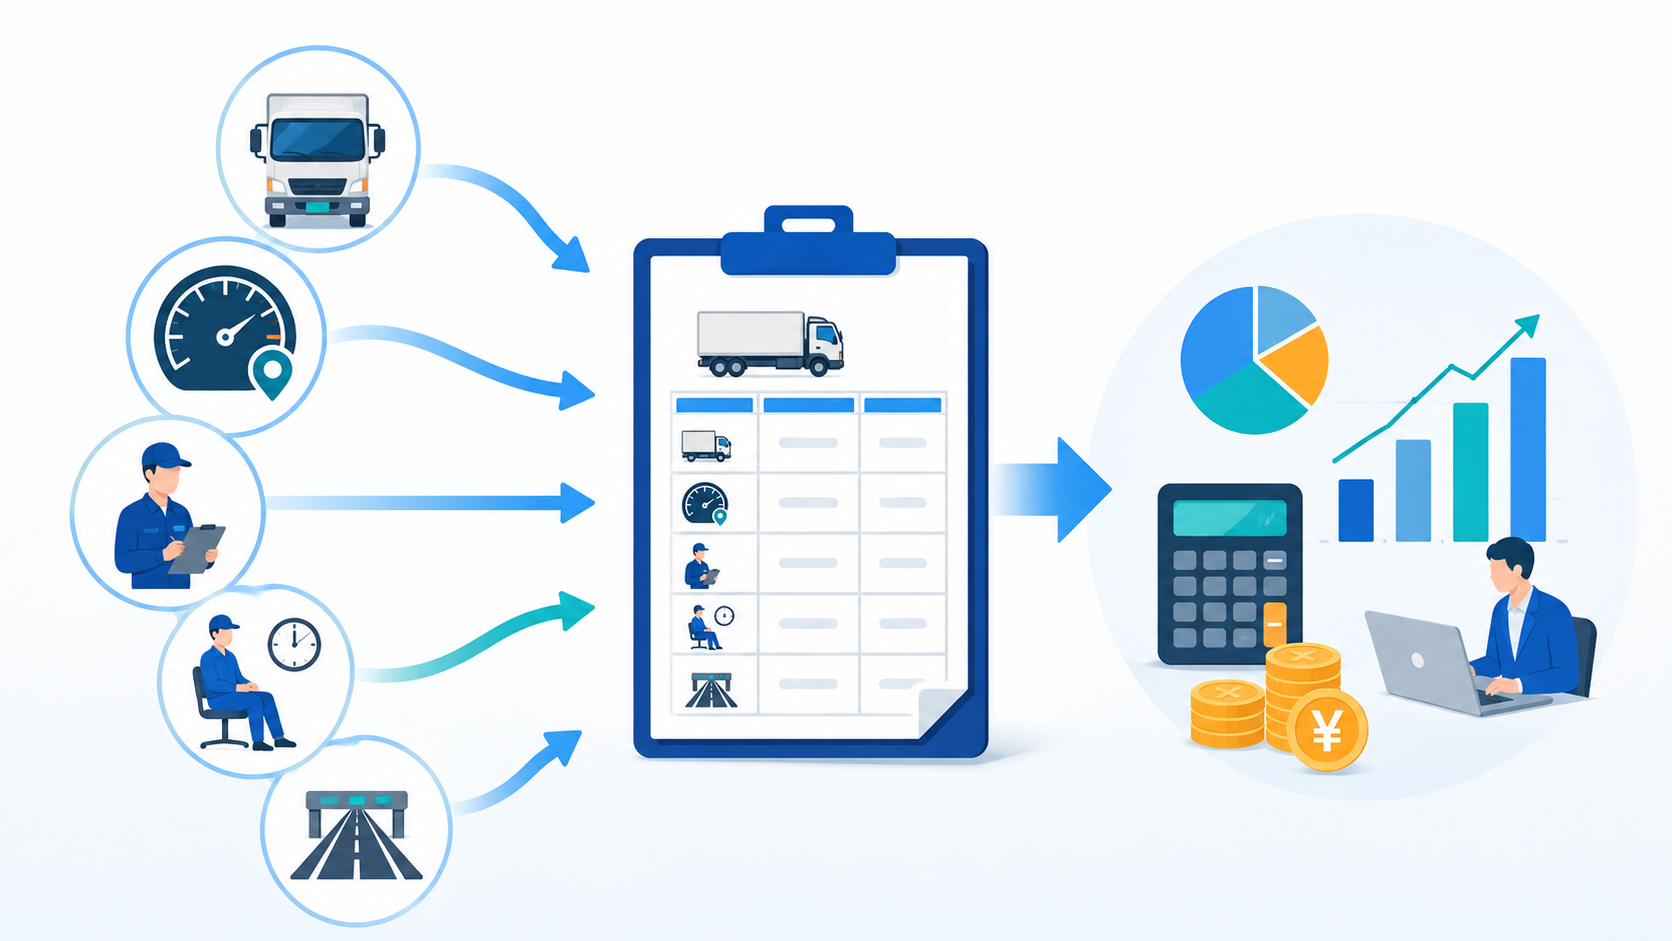
原価計算の出発点は、新しいシステムの導入ではなく、いま使っている運転日報の記録項目を見直すことです。
原価計算に使える日報には、少なくとも次の項目が必要です。
- 車番・車種
- 走行距離(実車・空車の別)
- 作業時間(出庫・帰庫・作業開始・終了の時刻)
- 待機時間
- 得意先名・発地・着地
- 品名・数量
- 高速代などの実費
多くの運送業の日報には、走行距離や作業時間はあっても、実車と空車の区別や待機時間が独立した項目になっていないことがあります。この2つが抜けていると、荷主ごと・運行ごとの原価を正確に割り付けられません。
もちろん、いきなり全項目を完璧に整えようとする必要はありません。まずは1つの得意先、1つの運行パターンに絞って、必要な項目を日報の様式に足すところから始めるのが現実的です。
あわせて欠かせないのが、ドライバーとの記載ルールの合意です。日報の項目を増やしても、ドライバーが正確に書いてくれなければ原価は正しく出せません。負担が大きすぎない範囲で、なぜこの項目が必要なのかを共有し、記載方法をすり合わせる工程を省かないことが、あとの原価計算の精度を左右します。
1運行あたりの原価を積み上げる
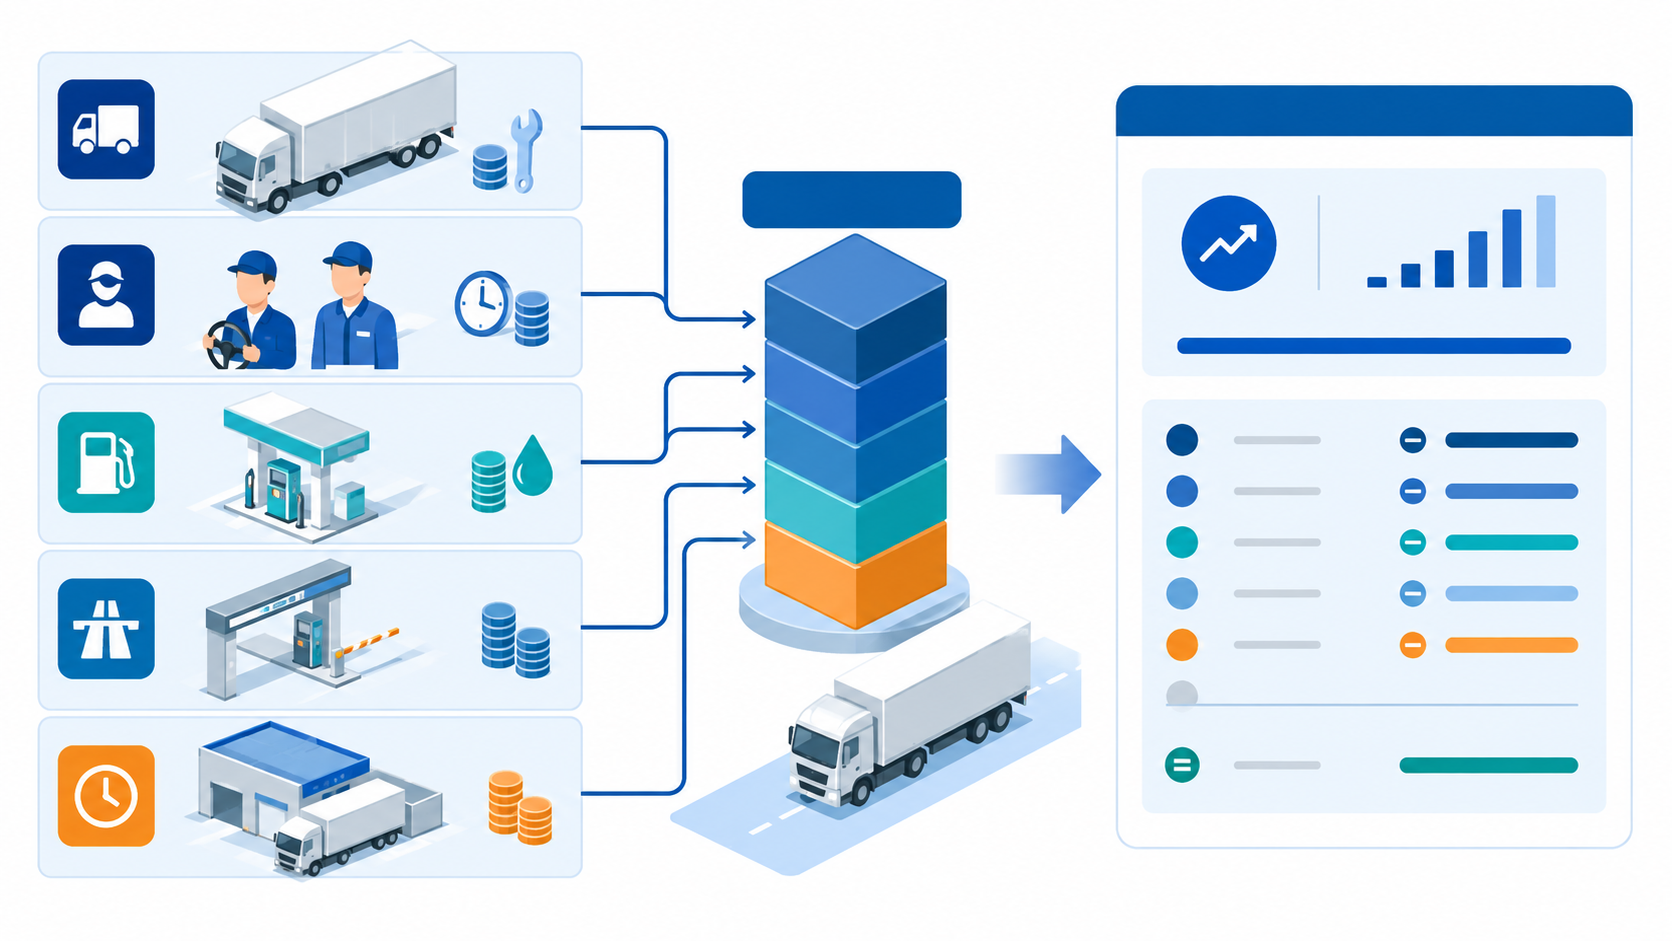
日報の項目が整ったら、次は費用を1運行あたりに割り付けていく作業です。
運送業の原価は、大きく分けて次の4つの費目に分けられます。車両費・労務費のように月単位・年単位で発生する費用は、月間の稼働日数や1運行あたりの走行距離・所要時間に応じて配分し、1運行あたりのコストへ変換します。
| 費目 | 主な内容 | 1運行への割り付け方 |
|---|---|---|
| 車両費 | 減価償却費・保険料・自動車税・車検費用など | 月間の稼働日数で割り、1運行の走行距離・所要時間に応じて配分する |
| 労務費 | 給与・賞与・社会保険料などの人件費 | 月間の総労働時間で割り、1運行の所要時間に応じて配分する |
| 燃料費 | ガソリン・軽油代 | 走行距離と燃費実績から1運行あたりの使用量を算出する |
| 高速代・待機費 | 高速道路料金、待機時間にかかる費用 | 運行ごとの実費・実測時間をそのまま計上する |
これらすべてを、手作業で厳密に計算しようとすると膨大な時間がかかり、続きません。まずはExcelなどの表計算ソフト1枚でよいので、得意先別・運行別に「売上」と「割り付けた原価」を並べるフォーマットを固定し、まずは金額の大きい費目である人件費・燃料費・車両費から押さえるところから始めるのが現実的です。
たとえば、次のように運行ごとの売上と費目を並べていく形になります(数字は説明のための一例です)。
| 項目 | A社(定期便・荷待ちなし) | B社(スポット便) | C社(定期便・荷待ちあり) |
|---|---|---|---|
| 売上 | 28,000円 | 15,000円 | 28,000円 |
| 車両費 | 3,500円 | 2,000円 | 3,500円 |
| 労務費 | 12,000円 | 9,000円 | 12,000円 |
| 燃料費 | 6,000円 | 3,200円 | 6,000円 |
| 高速代・待機費 | 500円 | 4,800円 | 2,500円 |
| 原価合計 | 22,000円 | 19,000円 | 24,000円 |
| 収支 | +6,000円 | −4,000円 | +4,000円 |
この収支表ができると、どの得意先のどの運行が赤字なのか、逆にどの運行が実は利益を生んでいるのかが見えてきます。荷主に見せられる「運行別収支表」を持つことが、この工程のゴールです。
原価計算をシステム化し、データを荷主との対話に生かす
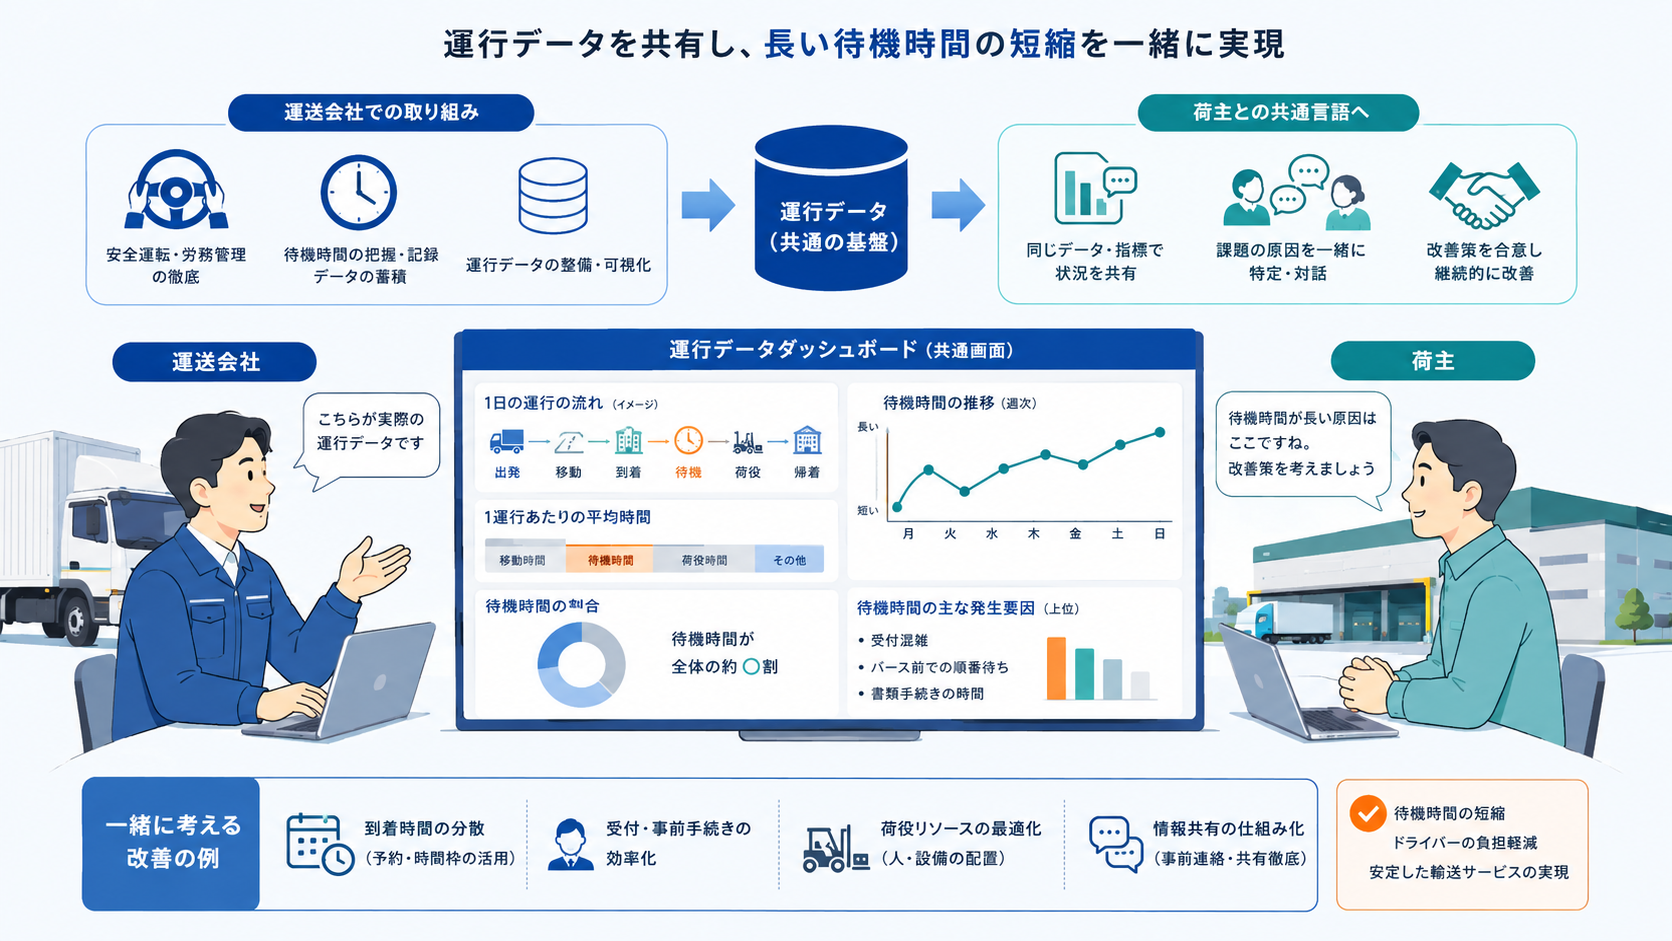
表計算ソフトでの収支表運用に慣れてきたら、次はその先の選択肢と、実際に蓄積したデータを荷主との対話に生かしている運送会社の例を見ていきます。
原価計算システムは、一から自社開発しなくてもいい
Excelの収支表で運行ごとの黒字・赤字が見えるようになると、次に気になるのが「もっと正確に、もっと早く原価を把握できないか」という点です。ここで選択肢になるのが、運送業向けの原価計算システムや原価管理システムの導入です。日々の入力から自動で原価を計算し、得意先ごと・運行ごとの収支をいつでも把握できる状態にすることは、原価計算DXを進める近道になります。
システム化と聞くと、大がかりな自社開発を思い浮かべるかもしれませんが、その必要はありません。全日本トラック協会は、会員向けに「標準的な運賃計算シート」や「自社原価に基づく運賃計算シート」を無償で公開しており、地域のトラック協会が独自の原価計算シートを提供している例もあります。まずはこうした既存のツールやシートを使ってみることが、現実的な出発点になるでしょう。
出典・参照:
- 中小企業・小規模事業者の価格交渉ハンドブック – 中小企業庁(p.14「運送業務の運賃計算ツール」)
- 公益社団法人全日本トラック協会「標準的な運賃計算シート」「自社原価に基づく運賃計算シート」
運行データを荷主との対話の材料にした運送会社
既存のツールを使うか、自社で仕組みを作るかにかかわらず、大切なのは蓄積したデータを荷主との対話の材料にまで育てることです。これを体現しているのが、千葉県匝瑳市の菱木運送株式会社の取り組みです。
菱木運送は1971年設立、従業員約43名の一般貨物自動車運送事業者です。同社は、改善基準告示の順守を人手だけで管理することに限界を感じ、2010年にデジタコと連動する「運転時計」、2018年にはスマートフォンアプリ版の「乗務員時計」を、デジタコメーカーと協力しながら自社開発しました。このシステムは、出退勤やアルコールチェック、点呼と連動して労働時間を記録し、休憩時間に達すると音声で警告する仕組みです。
この取り組みにより、以前は月に1度は起きていた事故がほぼなくなり、任意保険は最大の割引率を5年以上維持しているといいます。さらに同社では、荷主先で3〜4時間に及ぶことのある荷積み・荷降ろしの待機時間について、蓄積してきた運行データを使い、荷主と協力しながら短縮に取り組もうとしています。
事故減少や保険料の割引がそのまま他社にも当てはまるとは限りませんが、労務・安全のために蓄積したデータを、荷主との対話の材料へ広げていくという発想は、原価計算システムの有無にかかわらず、市販の運行管理システムを使う会社でも参考にできる考え方ではないでしょうか。
出典・参照:
まとめ:「適正原価」の時代に、数字で語れる会社になる
運賃交渉に足りないのは度胸ではなく、自社の原価を運行単位で数字にできる状態です。多くの中小運送業は、すでにデジタコや運転日報を持ちながら、そのデータを労働時間管理にしか使えていません。
日報の項目を原価計算に使える形へ整え、車両費・燃料費・人件費・待機時間を1運行あたりに割り付ければ、得意先別・運行別の収支表という、荷主に見せられる交渉材料が手に入ります。
制度の面でも、原価を語れる会社に追い風が吹きつつあります。2025年6月に成立した改正貨物自動車運送事業法、いわゆるトラック新法では、これまでの目安にすぎなかった「標準的な運賃」に代えて、国土交通大臣が告示する「適正原価」を下回る運賃での契約を禁止する制度への切り替えが示されました。
適正原価の告示そのものは、法律の公布から3年以内に政令で定める日から施行される予定で、2026年9月時点ではまだ具体的な期日は決まっていません。一方、元請としてトラックを利用する貨物利用運送事業者に対する実運送体制管理簿の作成義務はすでに2026年4月から施行されており、荷主側にも取引の透明化が求められ始めています。原価を数字で語れない会社は、この変化を活かせないままになりかねません。
まずは、直近1カ月の運転日報から1週間分だけを取り出してみてください。1つの運行について、走行距離の実車・空車の別、作業時間、待機時間、高速代が記録されているかを確認する。そこが、原価を数字で語れる会社への最初の一歩になるのです。
出典・参照:
執筆者
株式会社MU 代表取締役社長
山田 元樹
社名である「MU」の由来は、「Minority(少数)」+「United(団結)」という意味。企業のDX推進・支援を過去のエンジニア経験を活かし、エンジニア + 経営視点で行う。DX推進の観点も含め上場企業をはじめ多数実績を持つ。