


半導体覇権を決めるのは「規模」か「代わりがいないこと」か
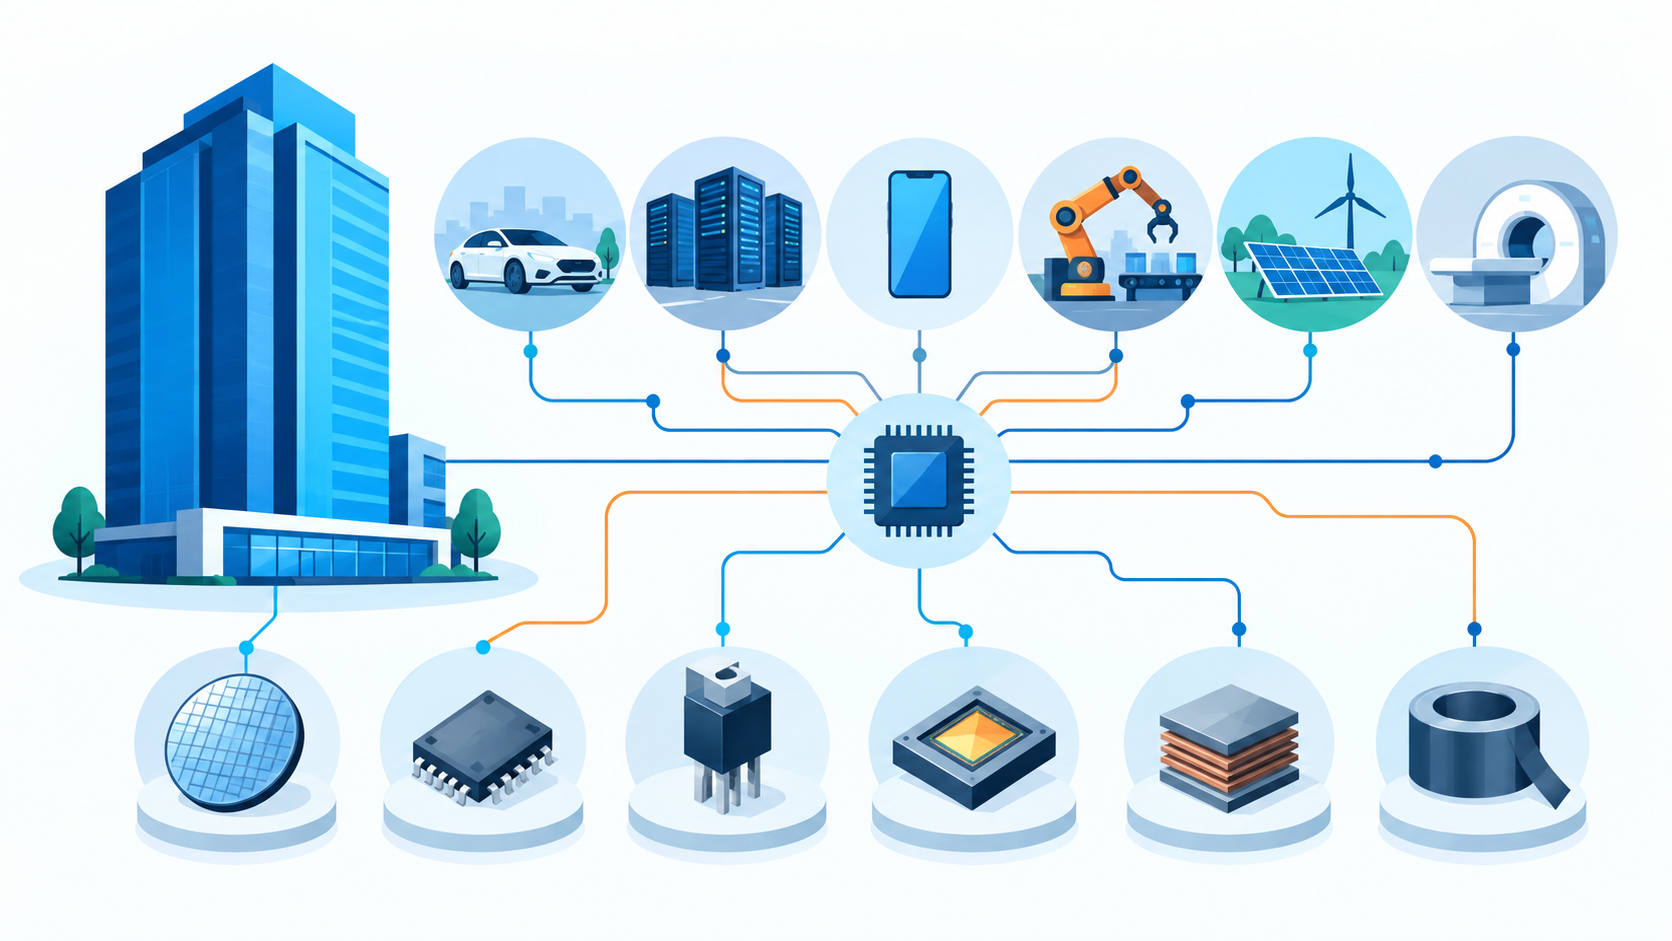
10社を見てきたところで、一段引いて考えたい問いがあります。それは、半導体産業における覇権とは、そもそも何によって決まるのかという問題です。
売上規模や時価総額といった「規模」で見れば、NVIDIAが圧倒的に大きい存在です。しかし、規模だけで覇権を測ろうとすると、ASMLや東京エレクトロン、Advantestのように、売上規模ではNVIDIAに遠く及ばないものの、その企業が止まれば産業全体が止まってしまう企業の重要性を見誤ることになります。
規模だけでは見えない要素も含めると、半導体の覇権を測る軸は、次の5つに整理できます。
- 規模:売上や時価総額がどれだけ大きいか
- 技術力:他社より優れた技術をどれだけ持っているか
- 代替困難性:その企業がなくなったとき、別の企業で置き換えられるか
- ボトルネック支配:その企業が止まった場合に、産業全体へどれほどの影響が及ぶか
- エコシステム:NVIDIAのCUDAのように、製品そのものを超えた囲い込みを持っているか
この5つの軸で見比べると、興味深いことが分かります。NVIDIAは規模・エコシステムで圧倒的ですが、製造や装置の代替困難性という点では他社に依存しています。ASMLは規模こそ小さいものの、代替困難性とボトルネック支配では最強クラスです。TSMCは規模と技術力とボトルネック支配のすべてで上位に来ますが、地政学リスクという別の弱さを抱えています。東京エレクトロンやAdvantestは、規模こそ目立たないものの、特定工程での代替困難性は非常に高いといえるでしょう。
つまり、NVIDIA・TSMC・ASMLのどこが一番強いのかという問いは、そもそも単純には答えられないのです。半導体産業は、ただ1人の主役が物語を回す映画のようなものではなく、それぞれ違う理由で「代わりが利かない」企業が、同時並行で舞台を支えている群像劇に近いといえます。
どの軸で見るかによって、覇権を握っているように見える企業は入れ替わります。この分かりにくさこそが半導体産業特有の面白さであり、単純なランキングではとらえきれない構造です。
日本は、この分野なら本命になれるのか
前回のAI・基盤モデル部門では、日本勢は世界覇権という意味では本命よりも挑戦者として描かれました。しかし、そのAIを動かす半導体の世界へ目を移すと、日本の立ち位置は大きく変わります。
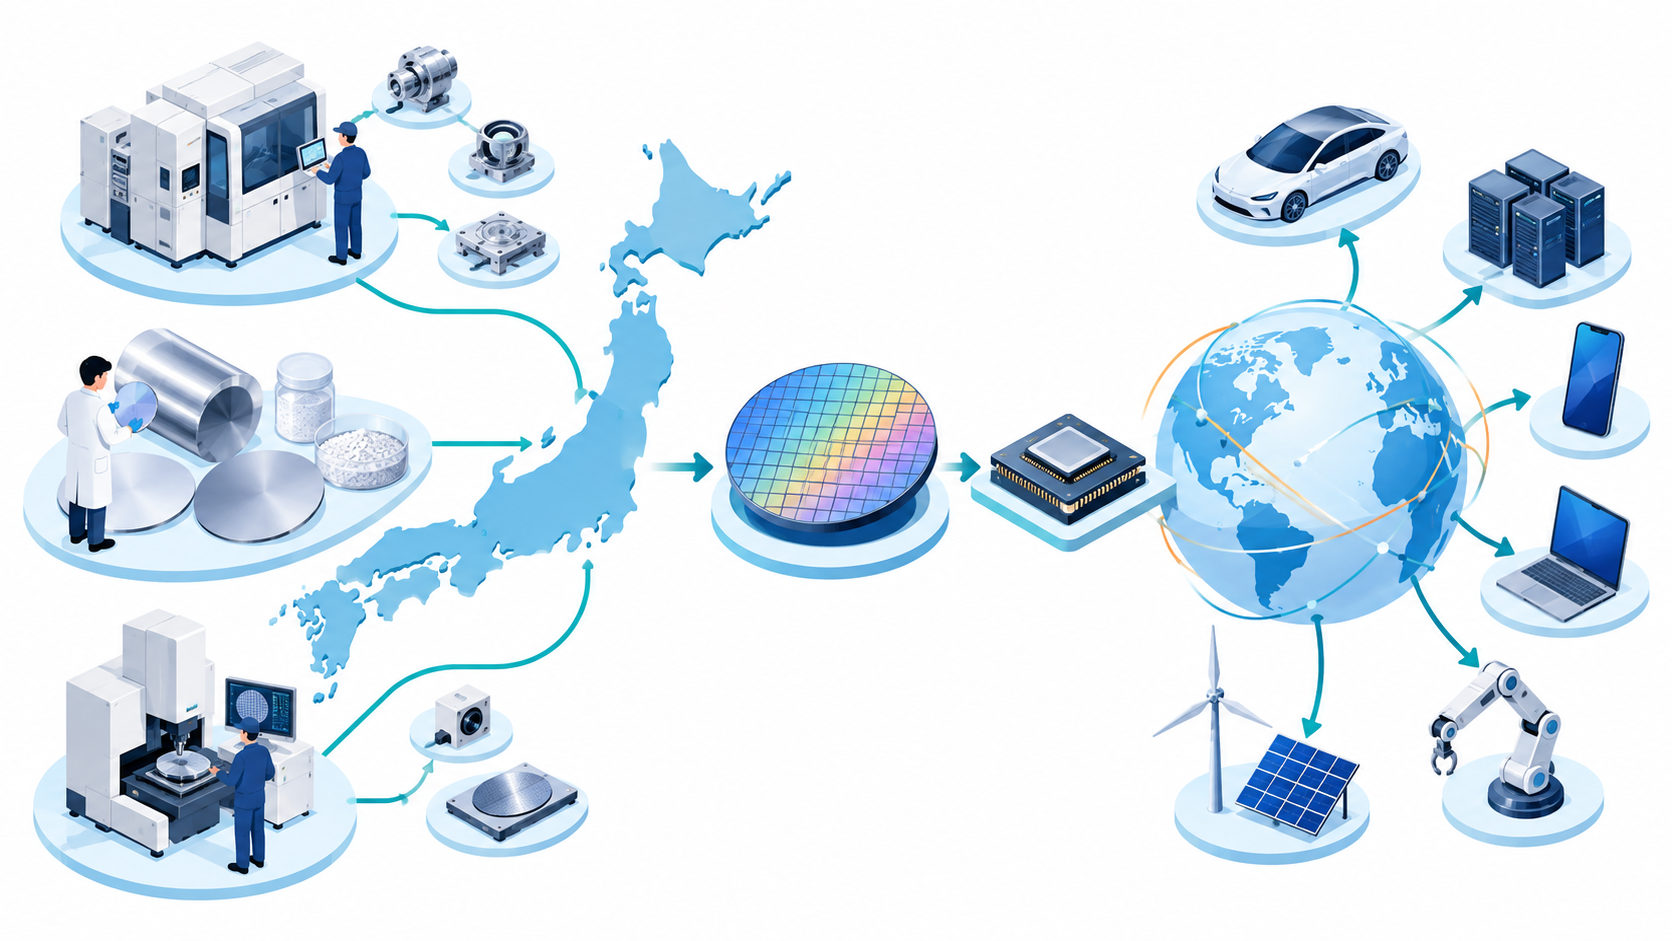
正式ノミネート10社のうち、東京エレクトロンとAdvantestの2社は日本企業でありながら、規模で選ばれたのではなく、代替困難性とボトルネック支配という基準で選ばれています。東京エレクトロンはコータ・デベロッパ等の製造装置で、Advantestは最先端テストで、それぞれ世界のAI半導体作りに不可欠な地位を占めています。
日本企業の存在感は、この2社だけにとどまりません。露光の前工程で使うフォトレジスト塗布・現像やエッチング等の一部装置ではSCREENが、シリコンウエハーという素材では信越化学工業とSUMCOの2社が、世界市場で高いシェアを持つとされています。信越化学とSUMCOの2社合計のシェアは、複数の業界推計で世界の5〜6割程度とされ、特に先端ノード向けの高品質ウエハーでは、事実上の寡占に近い状態にあるといわれています。
この構造を整理すると、日本は半導体の完成品(GPUやCPUそのもの)で世界を制しているわけではないものの、半導体を作るために必要な装置・材料という上流の技術で、世界のサプライチェーンを支えているという姿が見えてきます。
一方で、この仮説を過度に持ち上げるべきではありません。国内で先端ロジック半導体そのものを量産する体制は、まだ確立されていません。次世代半導体の国産化を目指すRapidusは、北海道千歳の工場で2ナノメートル世代のトランジスタの動作を確認し、試作段階を進めていますが、量産開始は2027年後半を目標とする計画段階にとどまっています。試作での成果と、実際の量産・稼働実績はまだ別のものであり、両者を混同すべきではありません。
日本企業が握っているのは、あくまでサプライチェーンの一部です。装置や材料が優れていても、それを使って最先端チップを量産する主戦場は、依然として台湾・韓国・米国に集中しています。それでも、装置と材料という上流を押さえていることの重みは軽くありません。世界中のどのGPUメーカーが勝っても、東京エレクトロンの装置や信越化学のウエハーを経由しなければ、そのチップは完成しないからです。
出典・参照:
NVIDIA一強が崩れる4つの条件
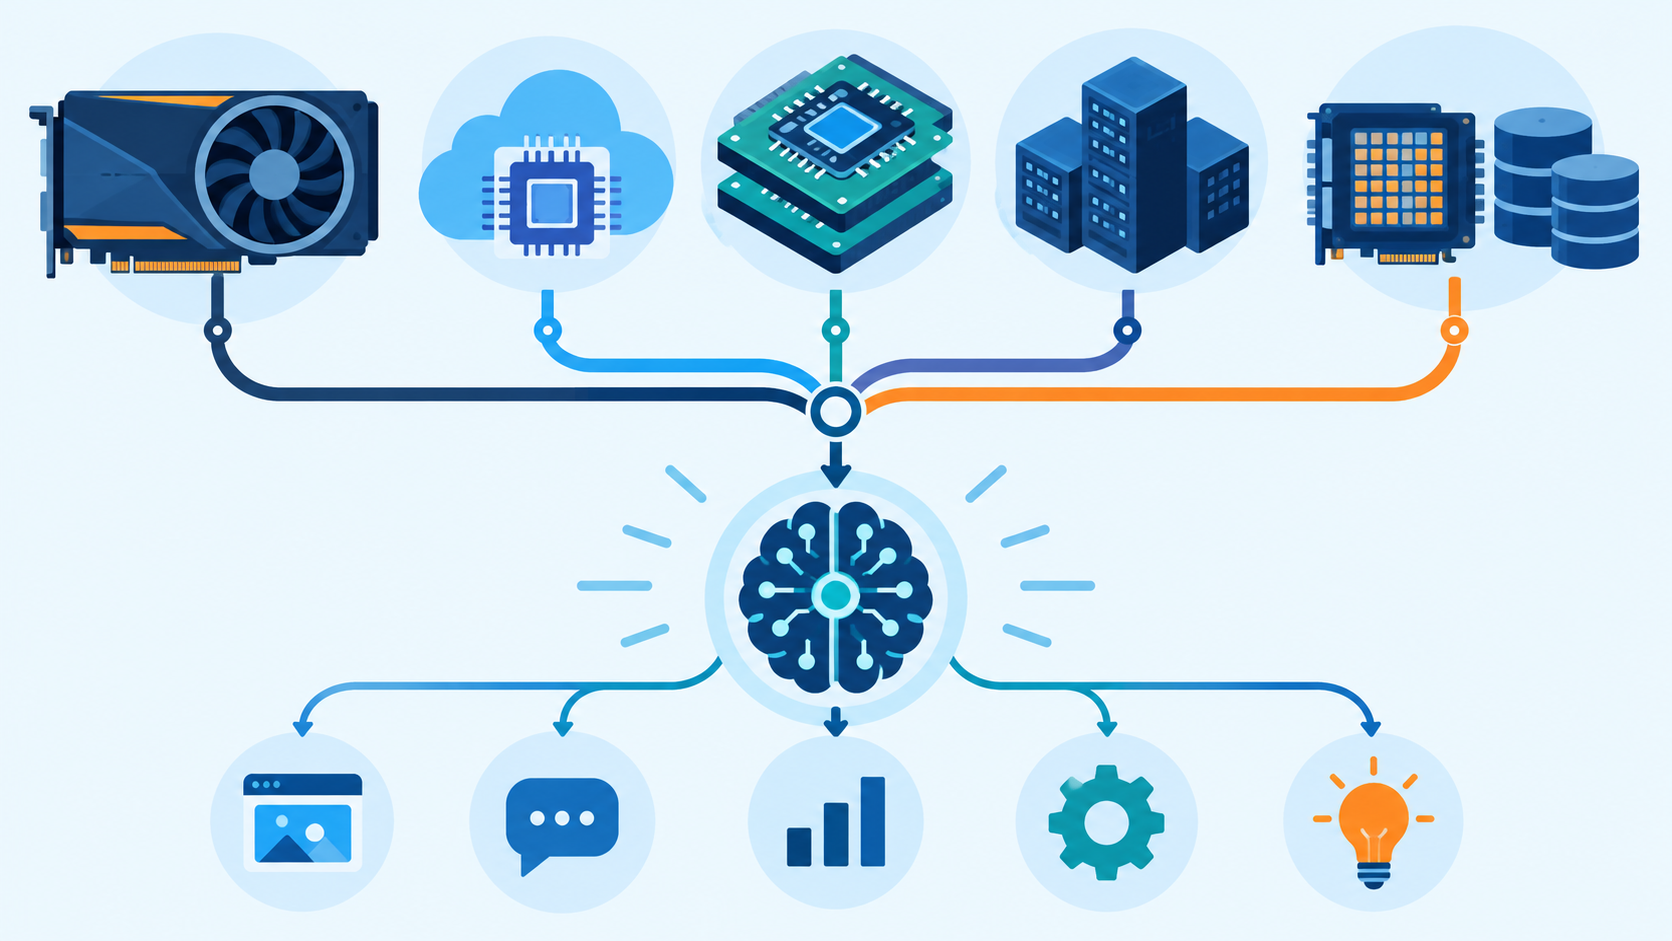
ここまで、NVIDIAの強さと、それを支える巨大な分業構造を見てきました。最後に、現時点で確認できる技術動向・市場動向を土台に、NVIDIAの優位性がどのような条件で揺らぎうるのかを、4つの条件に整理して考えてみます。SF的な未来予測ではなく、すでに動き始めている変化を手がかりにします。
条件1:大手クラウド企業の自社AIチップの拡大
1つ目の条件は、大手クラウド企業の自社AIチップが、NVIDIAのGPUを置き換える範囲をどこまで広げるかが焦点です。GoogleのTPU(Ironwood世代等)は、すでに自社のAIモデル基盤の大部分を支えているとされ、AmazonのTrainium3、MicrosoftのMaia200も、それぞれ自社クラウド上でNVIDIA製GPUに対する価格性能比の優位を打ち出しています。
これらのチップは、開発した企業自身のクラウドでしか使えないという制約があるものの、市場調査会社は2026年のカスタムAIチップの販売が前年比45%程度伸びると予測しており、汎用GPUの伸び率を上回るとみられています。
条件2:AI利用の重心の学習から推論への移行
2つ目は、AI利用の重心が、学習から推論へ移ることです。AIモデルを新しく学習させる工程では、NVIDIAのGPUとCUDAが持つ汎用性の高さが強みになります。しかし、学習済みのモデルを日々の業務で動かす推論工程では、必ずしも最高性能のGPUが必要なわけではなく、消費電力あたりの性能を最適化した専用チップのほうが有利になる場面が増えています。BroadcomのカスタムASICのような専用チップが伸びているのは、この流れを映しています。
条件3:CUDA依存の低下
3つ目は、CUDA依存そのものが薄れていくかどうかです。AMDのROCmや、オープンなソフトウェア基盤の整備が進めば、開発者が特定のGPUメーカーに縛られずにAIモデルを開発・実行できる環境が広がります。この動きが一定の規模に達すれば、CUDAというエコシステムの参入障壁は、現在ほど絶対的なものではなくなっていきます。
条件4:GPUを超える新しい計算方式の実用化
最後は、半導体そのものの構造が変わることです。新しいメモリ構造や、光を使った演算(光コンピューティング)のような、現在のGPUとは異なる計算方式の研究が世界各地で進められています。すべてが実用化にこぎ着けるまでには相応の時間がかかるとみられますが、実用化された場合には、GPUという計算方式そのものの優位性を揺るがす可能性があります。
出典・参照:
こうした4つの条件がいくつ重なるかによって、NVIDIA一強という構図が崩れる速度は変わってきます。ただし、いずれの条件も、NVIDIAが今すぐ王座を失うことを意味するものではありません。むしろNVIDIA自身も、こうした変化を認識したうえでラックスケール戦略やソフトウェアの拡充を進めています。
優位性が揺らぐとすれば、それは劇的な逆転劇としてではなく、複数の条件が少しずつ積み重なった結果として訪れる可能性が高いのではないでしょうか。
まとめ:喉元を握るのは、王者だけではない
NVIDIAは、AI半導体市場において間違いなく現在の王者です。データセンター事業の売上規模、AIアクセラレータ市場でのシェア、CUDAを中心としたエコシステムのいずれを見ても、他社を大きく引き離しています。
しかし、そのNVIDIAでさえ、TSMCの製造能力、ASMLの露光装置、SK hynixやSamsungのHBM、東京エレクトロンの製造装置、Advantestのテスト技術なしには、1個のGPUを完成させることができません。
規模だけで見ればNVIDIAが圧倒的な王者に映ります。しかし、技術力・代替困難性・ボトルネック支配という軸で見比べると、ASMLやTSMC、東京エレクトロン、Advantestのように、それぞれ異なる「喉元」を握る企業が並び立っていることが分かります。つまり、半導体産業の覇権は、一番売上の大きな企業がすべてを決めるといった、単純な構図ではないのです。
日本企業についていえば、完成品の市場占有率で世界を制する道ではなく、半導体を作るために必要な装置と材料という上流の技術で、世界のサプライチェーンを支えるという立ち位置が、データからも確認できました。派手さはありませんが、東京エレクトロンやAdvantestが止まれば、世界のAI半導体生産そのものが滞ります。この意味で、日本はこの分野の「本命」の一角を、すでに占めているといっても過言ではないでしょう。
NVIDIA一強に見える現在、その王者を支えている企業のなかから、”GAFAMの次”を担う存在が生まれるのではないでしょうか。その答えは、1社に絞り込めるものではないのかもしれません。
半導体・計算資源の世界では、一社の王者ではなく、複数のボトルネック企業が同時に覇権を握るという未来も、これまで見てきたどの企業にとっても現実的な選択肢として残されています。
次回、シリーズ第4回では、こうして作られたAI半導体を大量に束ね、企業や開発者に使わせる場であるクラウド・データセンター部門を取り上げます。AWS、Azure、Google Cloudという三強に加えて、OracleやCoreWeaveなどの新しい勢力も台頭するなかで、AI時代のクラウド覇権を決める条件は何なのかを考察します。
半導体・計算資源部門 ノミネート一覧
| 企業・組織 | 国/地域 | ひとこと |
|---|---|---|
| NVIDIA | 米国 | AI GPU・CUDAで市場の顔だが、製造・装置・メモリのすべてを他社に依存する王者 |
| AMD | 米国 | NVIDIA/CUDAとは異なるAI計算基盤が成立するかを問う挑戦者 |
| Broadcom | 米国 | 汎用GPUでなく巨大企業専用のカスタムAIチップという別ルート |
| Arm | 英国 | 自ら製造も完成品販売もせず、CPUの設計思想だけを握る企業 |
| TSMC | 台湾 | 誰が勝っても最先端チップの製造を握る「真の勝者」候補 |
| ASML | オランダ | 売上規模は小さくても、止まれば最先端半導体が作れなくなる代替困難性の象徴 |
| SK hynix | 韓国 | HBM市場の先行者。GPUにデータを届ける「通り道」を握る |
| Samsung Electronics | 韓国 | メモリ・ファウンドリー・パッケージングを一社で持つ総合力 |
| 東京エレクトロン | 日本 | 「日本期待枠」でなく世界の正式ノミネート。複数の製造装置工程で高シェア |
| Advantest | 日本 | サプライチェーン最後のボトルネックであるテスト工程を握る |
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。