


- share :
建設業の現場で、月末に原価を集計したらあの工事は予算を超えていた、ということはないでしょうか。気づいたときには工事はほとんど終わっていて、打てる手が残っていない。そうなるのは、工事日報が毎日出ているのに、原価の判断が月末まで待たされるからです。
工事日報を電子化しても、そのデータを月末の集計にしか使わなければ、予算外の支出に気づく時期は遅れます。発注の見直しや工程の組み替えといった打てる手は、気づくのが遅いほど減っていくのです。
月末を待たずに、工事の途中で予算外の支出に気づき、発注や工程を見直せる状態にする。そのために本記事では、国土交通省の『働き方改革の実現に向けた効率的な建設工事の促進事業に係るモデル事業事例集』(2025年3月)を参考に、日報のデータを日次の原価判断に使う4ステップを解説します。日次の原価は確定値ではなく速報値として扱う前提で進め、最後に自社の現場に当てはめて確かめるチェックシートを付けています。
出典・参照:
【本記事の要点】
- ステップ1:実行予算と日報の項目をそろえ、予算と実績を同じ項目で比べられるようにする
- ステップ2:外注費などの入力ルールと、速報・見込・確定の区分を先に決める
- ステップ3:予算外の支出と出来高の差を、本社・支店が確認して現場へ返す
- ステップ4:入力は本社・支店の代行から始め、終了条件を決めて現場の自走へ移す
ステップ1:実行予算と日報のデータ項目をそろえる
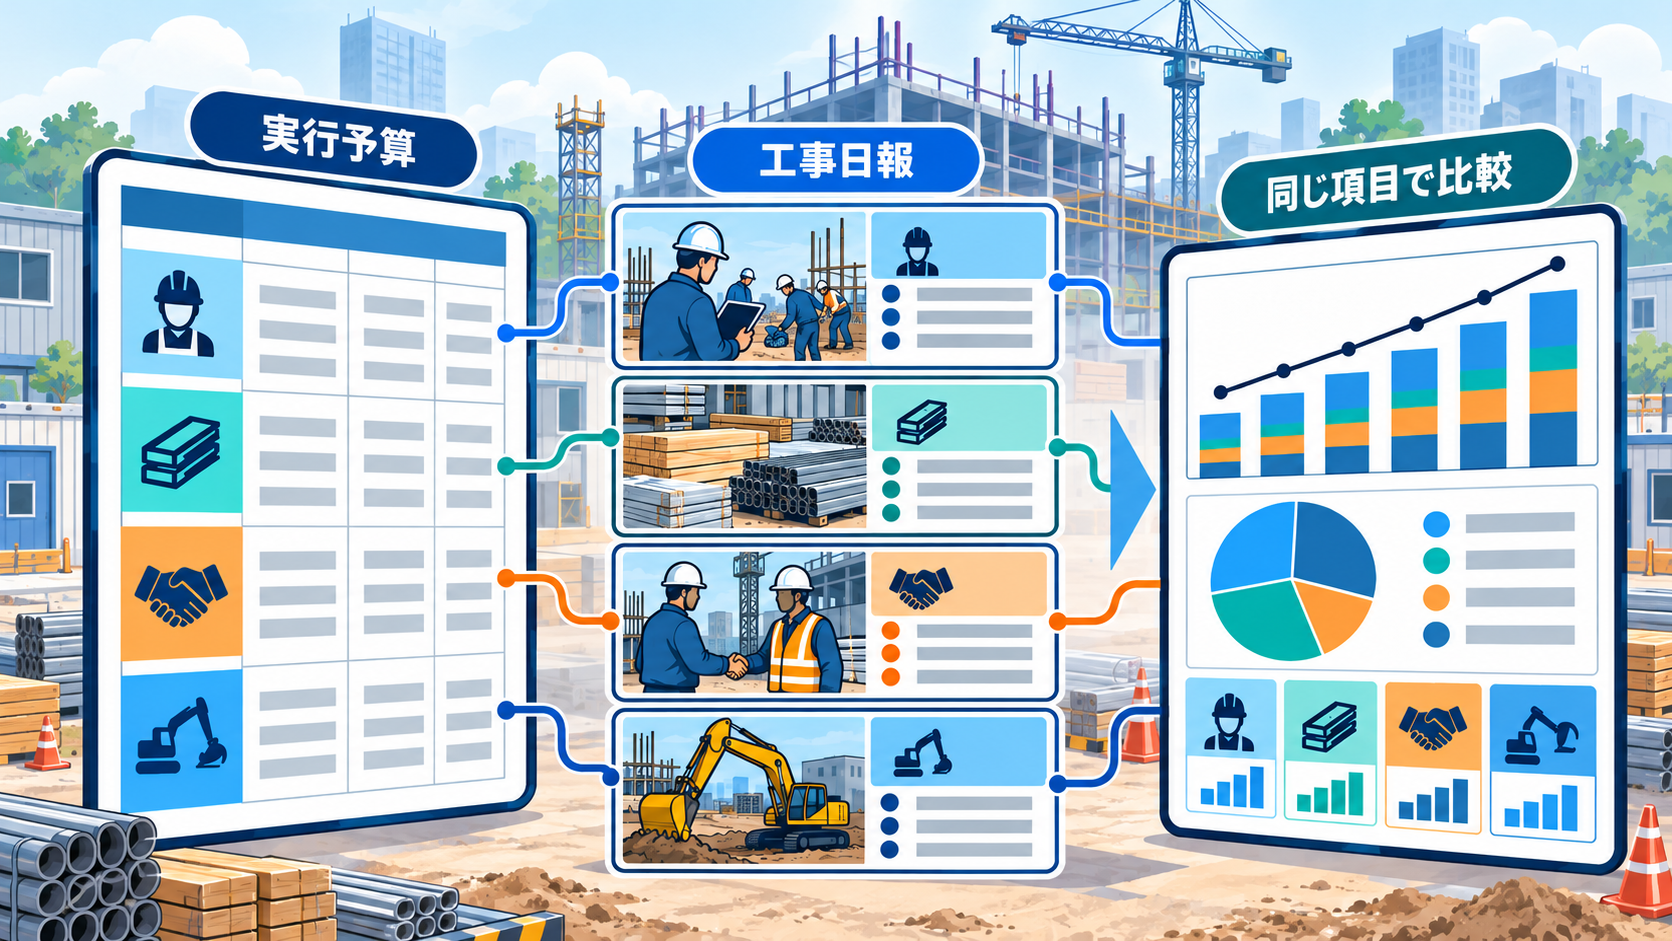
日報のデータを日次の原価判断に使うには、何を先にそろえればよいのでしょうか。答えは、実行予算の項目と日報の項目です。同じ項目で並べられなければ、予算と実績をシステム上で比べられません。実行予算とは、工事ごとに立てる原価の予算のことです。
まず1工事を選び、次の列を持つ対応表を作りましょう。
| 列 | 書く内容 |
|---|---|
| 実行予算の項目 | 予算書の費目(労務、材料、外注、機械など、その工事で使っているもの) |
| 日報の項目 | 日報で実績を入力する欄の名前 |
| 単位 | 人工、数量、金額など、入力するときの単位 |
| 入力者と期限 | 誰が、いつまでに入力するか |
| 区分 | 速報、見込、確定のどれとして扱うか |
既存の実行予算書が日報のシステムを前提に作られていない場合は、予算書の作り替えが必要になります。日報の欄のほうが予算書の費目より細かければ、システム用に按分する作業も生じます。項目をそろえる作業は最初に手間がかかる前提で進めます。
ステップ2:入力ルールと速報値の定義を決める
日報のデータは、入力のルールが人によって違うと使えません。原価入力の考え方が決まらないまま入力を始めると、現場が主導して入力する形には移れません。まず入力ルールが決まっていない項目を洗い出すところから始めます。外注費であれば、出来高の査定前に何を入力し、請求が届いたときにどう直すのかを決めることが肝心です。
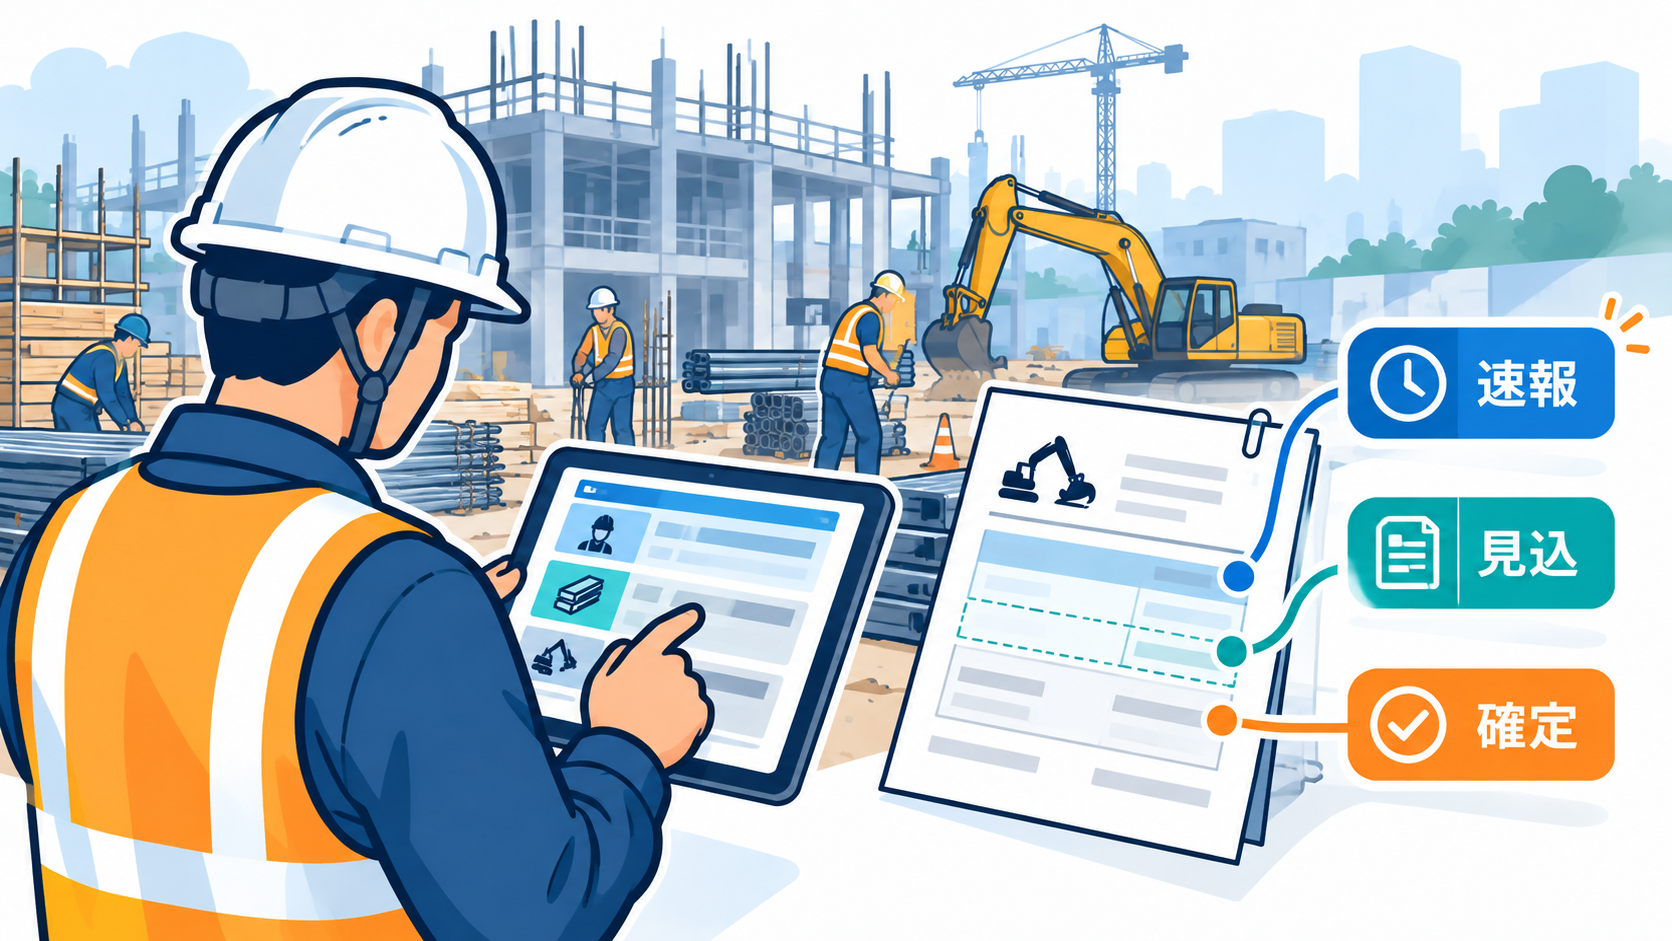
あわせて、日次の原価をどの区分で扱うかを定義します。区分は次のとおりです。
| 区分 | 含むもの | 使い道 |
|---|---|---|
| 速報 | 日報から入力した、その日までの原価と出来高 | 予算外の支出や進み具合の差を見つける |
| 見込 | 速報に、未着の請求や外注費の概算を足した見通し | 最終の見込利益率を考える |
| 確定 | 請求、検収、出来高の査定が済んだ原価 | 会計上の原価として扱う |
日次の原価には未着の請求、出来高の査定、外注費の確定、材料の検収、共通費の配賦などは含まれません。速報値を確定原価と取り違えないよう、入力の画面や一覧に区分の列を持たせましょう。区分の列があれば、速報値と確定値が同じ一覧で混ざることを防げます。
ステップ3:データを本社・支店が確認して現場へ返す
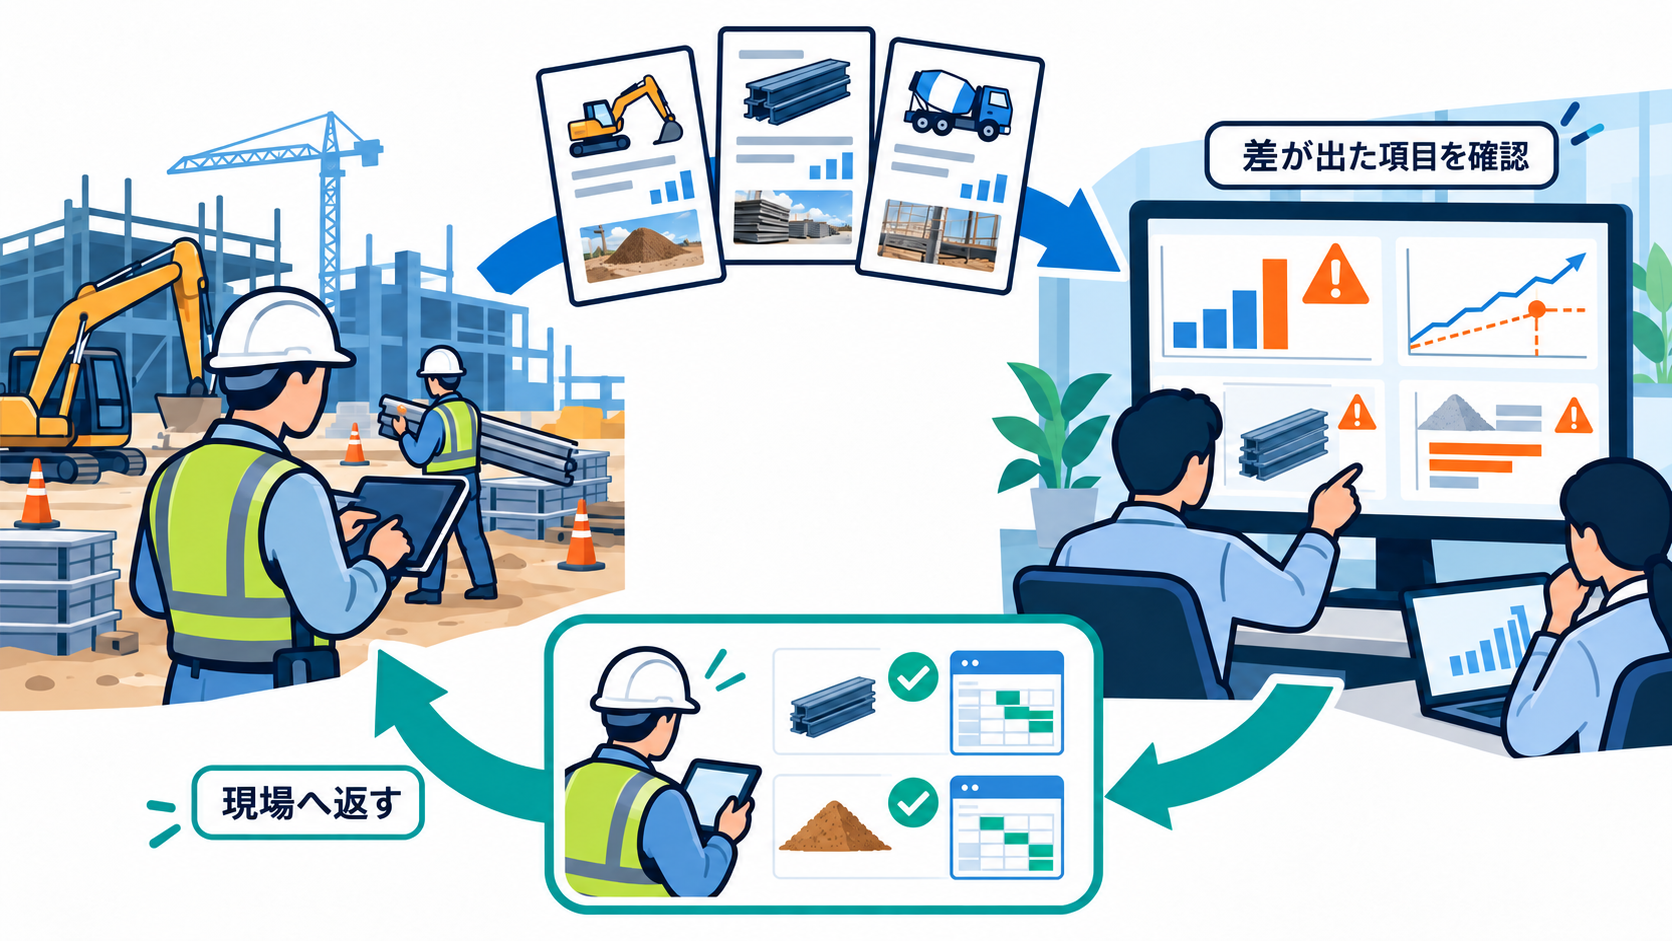
集めた日次の数字を現場の判断にどう生かせばよいのでしょうか。日次の数字は、入力しただけでは判断の材料になりません。予算外の支出と出来高の差が出た項目だけを本社・支店が確認して、翌週の工程や発注を決める現場に伝える形が考えられます。
一覧や画面で、差が出た項目だけを絞り込めるようにしておくと、本社・支店の確認は速くなります。返す内容と返す相手を決めておけば、速報値は判断の材料に変わります。
速報値で判断することと会計の確定まで待つことは、次のように分けます。
| 速報値で判断すること | 会計の確定まで待つこと |
|---|---|
| 予算外の支出に気づく | 利益の確定 |
| 出来高と原価の差を見つける | 請求や支払の確定 |
| 翌週の工程や発注を見直す | 会計帳簿への計上 |
速報値は確定会計には使わず、予算外の支出や進み具合の差を早く見つけるための数字です。後日、確定した原価との差を測っておけば、速報値の精度を改善できます。
原価や協力会社の単価、利益の見込みは機密性が高い情報です。現場、本社・支店、経理、経営で閲覧と編集の権限を分けることをお勧めします。
ステップ4:本社・支店の代行から現場の自走へ移す
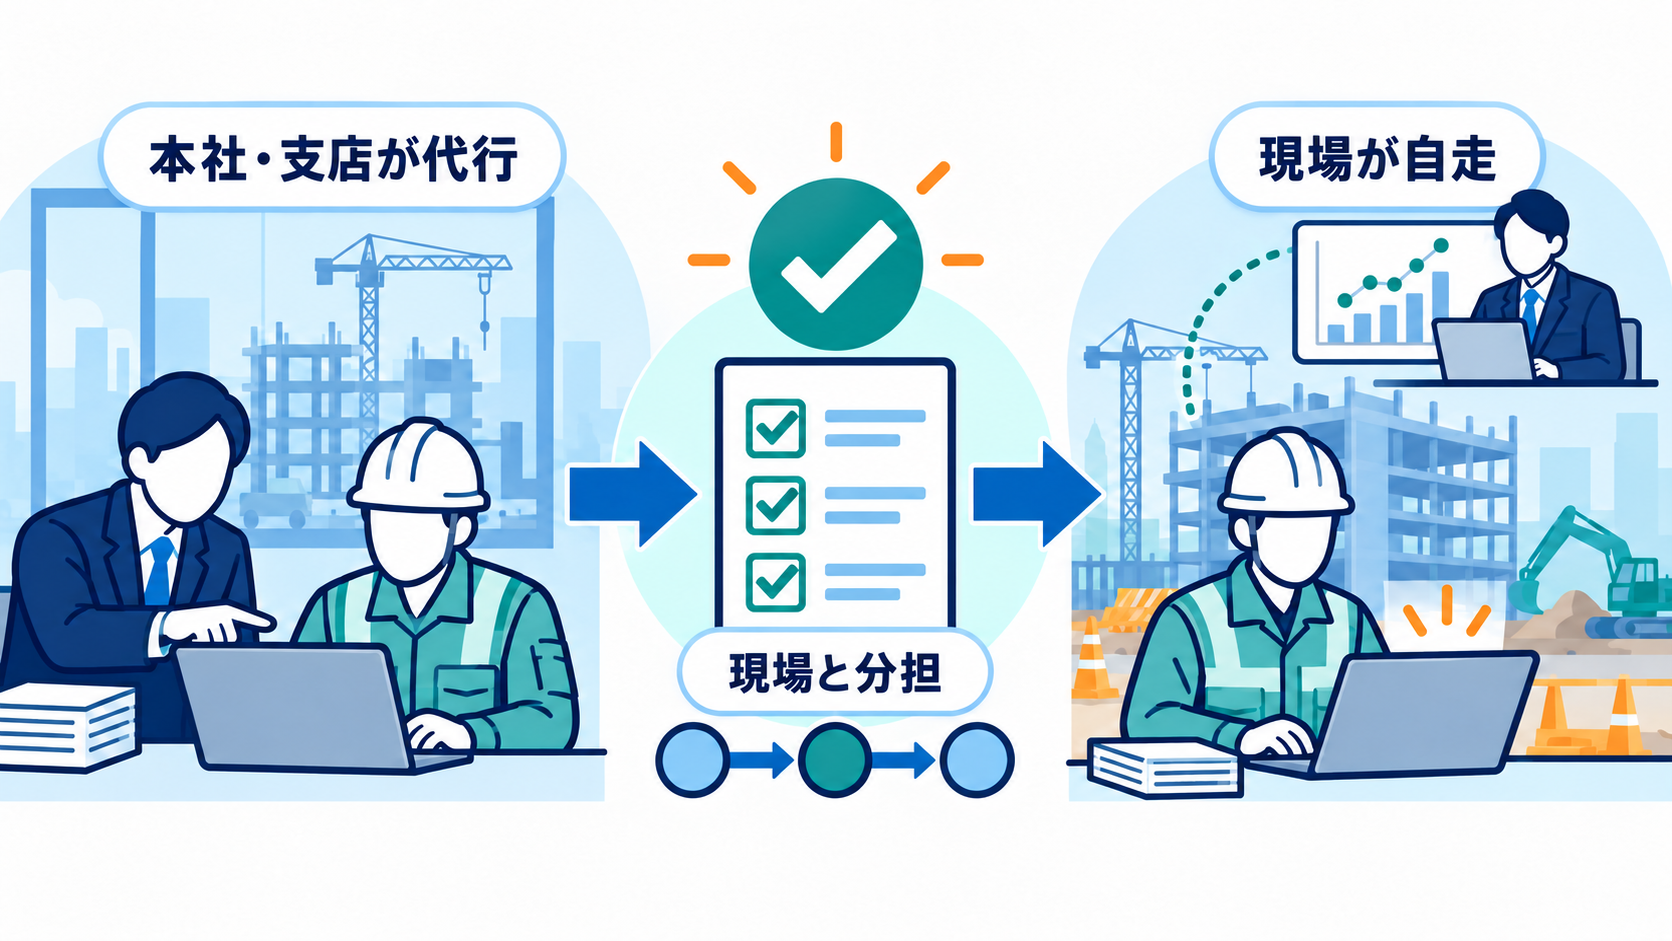
日報のデータは、現場が入力してはじめて日次で貯まります。ただし現場に詳細な入力を求めても、すぐには定着しません。そのため本社・支店の代行から始め、移行できる現場から自走へ移す進め方をとります。期限と範囲を決めずに代行を始めると、そのまま続いてしまいます。入力する人を、次のように段階を踏んで移していきます。
| 段階 | 入力する人 | 現場の役割 | 次の段階へ進む目安 |
|---|---|---|---|
| 本社・支店が代行 | 本社・支店 | 日報や伝票など、元の記録を本社・支店へ渡す | 項目の対応づけと入力ルールが固まり、本社・支店の入力が滞りなく回る |
| 現場と本社・支店で分担 | 現場が入力しやすい項目(たとえば労務や材料)は現場、判断が要る項目(たとえば外注費の査定)は本社・支店 | 入力しやすい項目を自分で入力する | 現場の入力の遅れや差し戻しが、決めた水準に収まる |
| 現場が自走 | 現場 | 全項目を入力し、返された差を見て判断する | 本社・支店は確認と、現場へ返す役割に専念する |
代行を続けるだけでは本社・支店の負担が残るため、終了条件を決めておきます。入力の遅れや差し戻しがどの程度に収まれば現場へ渡すのかを、現場と本社・支店の間で決めておくとよいでしょう。たとえば入力が当日か翌日までにそろう状態が続いたら、次の段階へ進む、といった決め方です。
代行の間も、ステップ3の本社・支店が確認して現場へ返す流れは止めません。入力を本社・支店が担っていても、予算外の支出や出来高の差を現場へ返していれば、現場は日次の数字を使った判断に慣れていけます。代行は本社・支店に工数がかかるため、始める前に誰がどの項目をいつまで担うのかも決めておくとよいでしょう。
直営が主体の現場か外注が主体の現場かによっても、入力する項目や状況は異なります。自社の現場の特性に合わせて、代行の期間と範囲を決めてください。
4ステップの振り返りチェックシート
4ステップを自社に当てはめて確かめるためのチェックシートです。直近1工事を思い浮かべて、できている項目の□に印を付けてください。
印が付かなかった項目が最初に並ぶステップが、最初に手を付ける場所です。ステップ1と2に印が付かないまま3と4へ進んでも、速報値を現場へ返す土台がありません。番号の小さいほうから順に埋めていきましょう。
ステップ1の振り返り
| 確認項目 | できている |
|---|---|
| 実行予算の項目と日報の項目の対応表がある | □ |
| 項目ごとに、単位と入力する人、期限が決まっている | □ |
| 実行予算書が日報の項目と合っていない箇所を把握している | □ |
対応表があっても日報の欄が予算書の費目より粗いと、差が出たときにどの費目の話なのか分かりません。予算書の費目と日報の欄の名前を実際に並べて、1対1で結べない項目を洗い出し、その項目には印を付けずに残します。
ステップ2の振り返り
| 確認項目 | できている |
|---|---|
| 外注費について、査定前に何を入力し、請求が届いたときにどう直すかが決まっている | □ |
| 速報、見込、確定の区分を決め、入力の画面や一覧に区分の列がある | □ |
| 速報値に含まない原価(未着の請求など)を明示している | □ |
外注費の入力は、契約金額を入れるのか出来高の分だけを入れるのかで、人によって答えが分かれがちです。同じ工事の現場担当者2人に同じ質問をしてみてください。答えが食い違えば、ルールは決まっていても共有されていません。
ステップ3の振り返り
| 確認項目 | できている |
|---|---|
| 予算外の支出と出来高の差を、誰が確認して誰に返すかが決まっている | □ |
| 返した内容が、翌週の工程や発注の判断に使われている | □ |
| 速報値で判断する範囲と、会計の確定を待つ範囲を分けている | □ |
| 原価、協力会社の単価、利益の見込みの閲覧と編集の権限を分けている | □ |
返す内容が多すぎると、現場は読まなくなります。差が出た項目だけを返せているか、返したあとに現場が何を決めたかまで追えているかを見ます。返した記録が見つからなければ、まず1回返してみるところから始めます。
ステップ4の振り返り
| 確認項目 | できている |
|---|---|
| 代行の期間と範囲、担当する人が決まっている | □ |
| 現場へ渡す終了条件が決まっている | □ |
| 代行の間も、現場へ返す流れを止めていない | □ |
代行は始めるのは簡単でも、終えるのは難しいものです。代行を担当する人が1人に偏っていないか、終了条件を現場と本社・支店の両方が同じ言葉で説明できるかを見ます。まだ代行を始めていない場合は、始める前に条件まで決めてあるかで判断します。
まとめ:速報値を現場へ返せば、月末より前に打てる手が増える
月末の集計で赤字に気づくのが遅いのは、日報のデータが集計の材料としてしか使われていないからです。日報のデータを日次の原価判断に変える道筋は、次の4ステップでした。
- ステップ1:実行予算と日報の項目をそろえる
- ステップ2:外注費などの入力ルールと、速報値の定義を先に決める
- ステップ3:本社・支店がデータを確認して現場へ返す
- ステップ4:現場が入力できない間は本社・支店が代行し、移行できる現場から自走へ移す
日報の電子化で終えず、実行予算と項目をそろえた日次の速報値を現場へ返す仕組みにすれば、月末より前に打てる手が増えます。速報値は確定値ではないため、判断に使う範囲と会計の確定を待つ範囲を分けておくことが前提です。
まずは直近1工事でチェックシートの印が付かない項目がどのステップに並ぶかを確かめ、最初に手を付けるステップを決めてみてはいかがでしょうか。
執筆者
株式会社MU 代表取締役社長
山田 元樹
社名である「MU」の由来は、「Minority(少数)」+「United(団結)」という意味。企業のDX推進・支援を過去のエンジニア経験を活かし、エンジニア + 経営視点で行う。DX推進の観点も含め上場企業をはじめ多数実績を持つ。