


- share :
取引先への支払いは、ネットバンキングで振込の操作をすれば終わったように感じます。しかしその裏側では、銀行どうしの間で資金のやり取りが行われています。大口の銀行間決済では、最終的なお金の受け渡しは、中央銀行にある口座の上で完了します。
このような、普段は意識しない「最終的な決済」の仕組みが、いま欧州で、デジタルの取引に合わせて作り替えられ始めました。
2026年9月21日、欧州の中央銀行は、株式や債券などをデジタルのトークンにして売買する取引の決済基盤「Pontes」を動かし始めました。さらに欧州中央銀行(ECB)自体も、自らの運用資金の一部で、ユーロ圏の政府や政府機関などが発行する証券をトークンの形で購入し、その代金をこの基盤で決済する準備に入っています。
では、なぜ金融の安全を預かる中央銀行が、市場の中で自ら使う側にまわるのでしょうか。
本記事では、Pontesの役割と、よく混同されるデジタルユーロやステーブルコインなど4つの概念との違い、中央銀行が決済基盤の提供者と利用者の両方を担い始めたことの意味を解説します。
【本記事の要点】
- ユーロシステムは2026年9月21日、トークン化された証券などの大口取引を中央銀行マネーで決済する基盤「Pontes」を稼働させた
- Pontesは新しい通貨ではなく、市場側の分散型台帳と既存の中央銀行決済基盤をつなぐ決済の仕組みである
- ECBは自己資金の一部でトークン化証券に投資する準備を始めたが、投資はまだ始まっておらず、金額や時期は決まっていない
- 中央銀行は実験の段階から、決済基盤の提供者であり、将来の利用者でもある立場へ進みつつある
Pontesの稼働とECBの投資準備:2026年9月21日の2つの発表
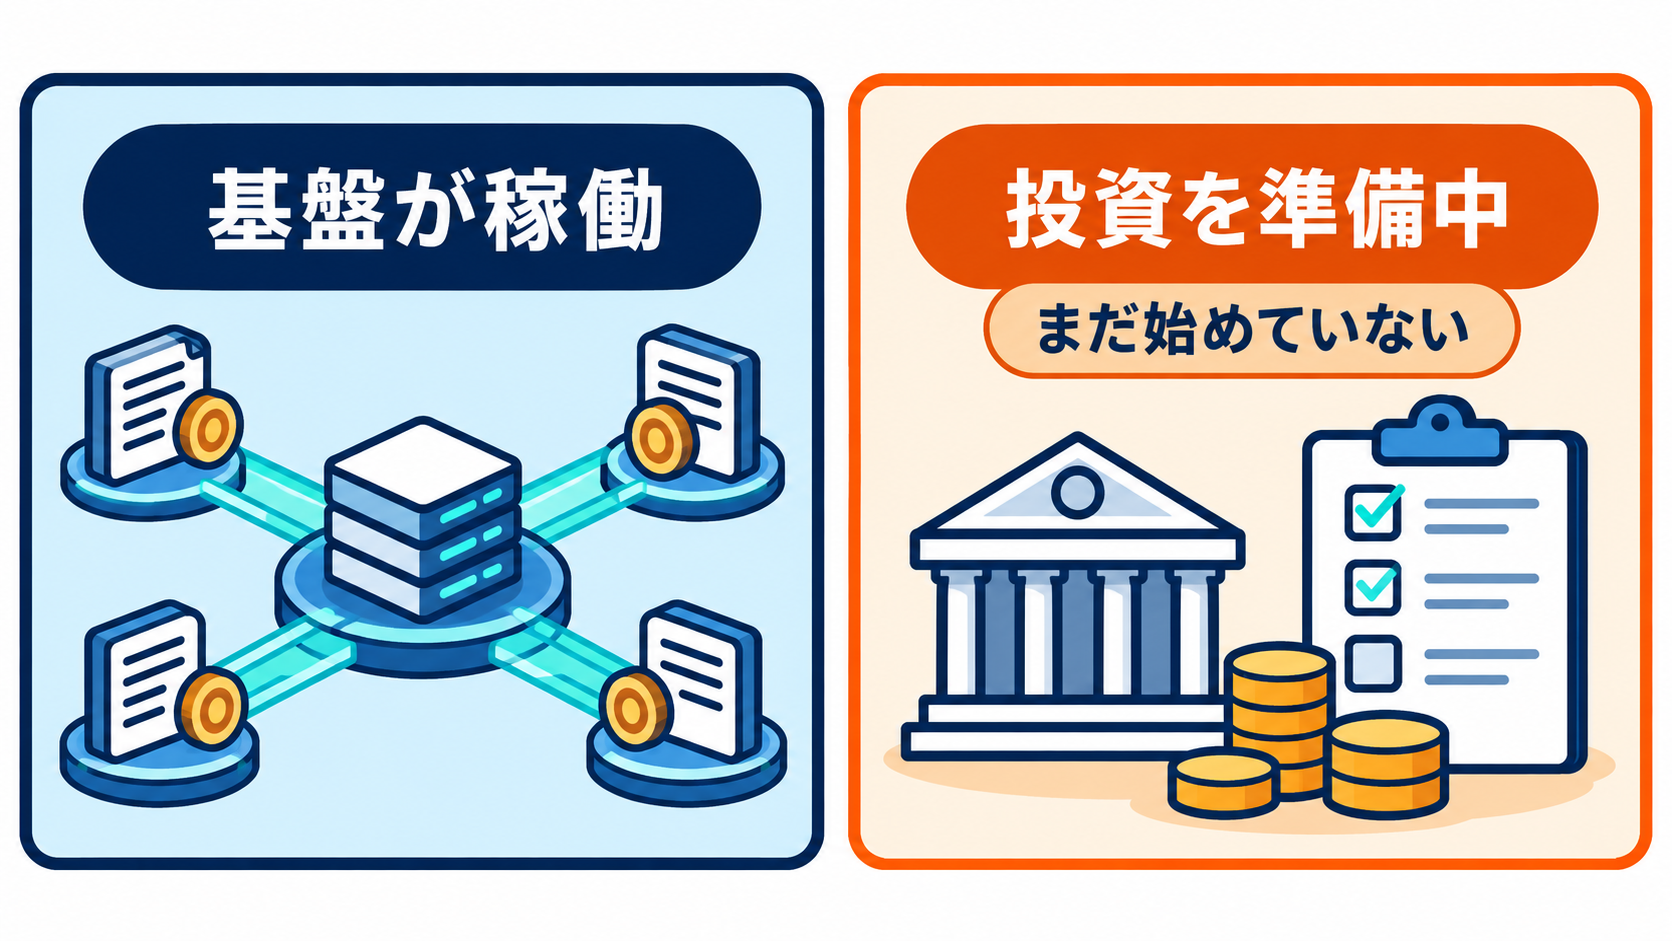
2026年9月21日、ユーロ圏では性格の異なる2つの発表が同時に行われました。1つは決済基盤の稼働、もう1つは投資の準備開始です。この章では、稼働したPontesの内容と、準備段階にあるECBの投資について、発表された事実について解説します。
ユーロシステムがPontesを稼働
ECBとユーロ圏各国の中央銀行で構成するユーロシステムは、分散型台帳技術(DLT)を使った大口の金融取引を、中央銀行マネーで決済できる仕組み「Pontes」を稼働させました。ECBはこれを、トークン化金融に向けたユーロシステムの戦略の最初の実装段階と位置づけています。
稼働時点で、ドイツ銀行やサンタンデール、欧州投資銀行など13の市場参加者と、4つのDLT運営者が初期の接続手続きを終えています。ドイツ連邦銀行も参加者の1つです。ただし、稼働したのは中核のサービスで、機能と営業時間は段階的に広げ、2028年の完全な実装を目指すとしています。
ECBは自己資金での投資を準備中で、まだ始めていない
同じ日、ECBは、自己資金ポートフォリオの一部を使ってトークン化された証券に投資するための準備を始めたと発表しました。当初の対象は、ユーロ圏の中央政府や地方政府、政府機関、欧州の超国家機関が発行するユーロ建ての証券です。決済にはPontesを使います。
ここでいう自己資金ポートフォリオは、金融政策のためのものでも外貨準備でもありません。ECBの運営費の一部を賄う収益を生むための、金融政策とは別の資産です。ECBは、取引から決済、管理までの投資の一連の流れを自ら経験し、実務の知見を得ることを狙いに挙げています。
出典・参照:
Pontesの仕組みと、デジタルユーロ・ステーブルコインとの違い
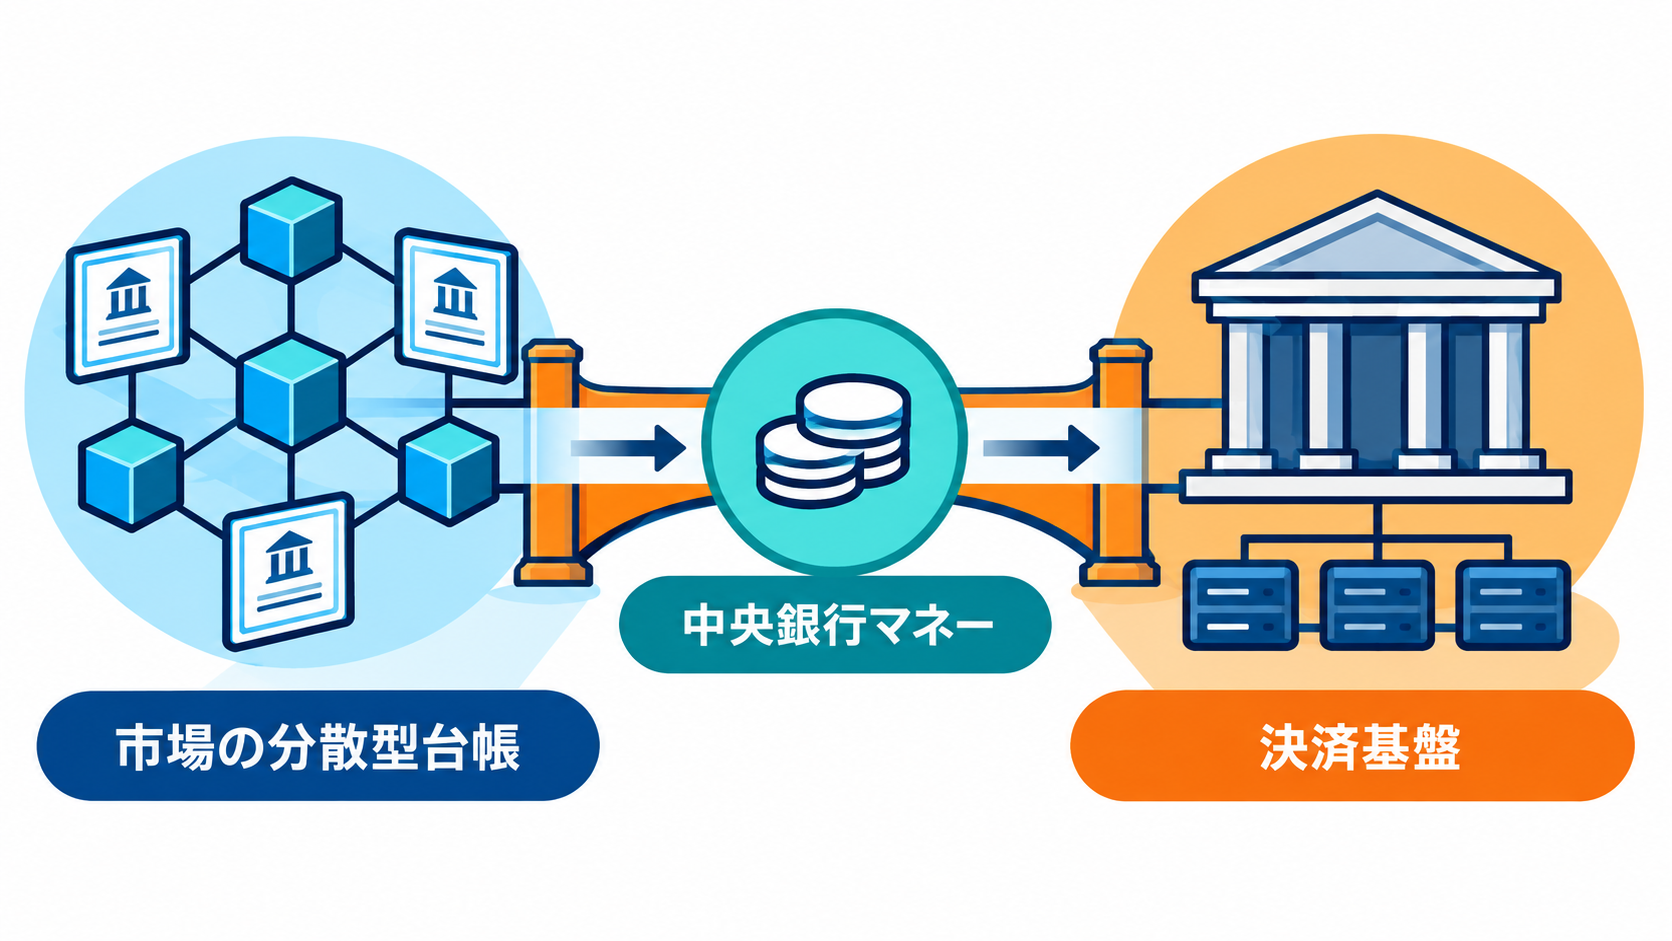
この章では、Pontesが市場の分散型台帳と中央銀行の決済基盤をどうつなぐのかを説明し、デジタルユーロやステーブルコインなど、よく混同される概念との違いを表で整理します。
市場の分散型台帳と中央銀行の決済基盤をつなぐ
Pontesは、新しい通貨でも、既存の決済基盤を置き換える仕組みでもありません。証券などを記録する民間の分散型台帳と、中央銀行マネーが動く既存の決済基盤「TARGET Services」を橋渡しする仕組みです。
トークン化された証券を売買するとき、証券の受け渡しは市場側の分散型台帳で行われます。一方、代金の支払いに何を使うかで決済の安全性が左右される点が重要です。しかし、Pontesを使うと、代金の側を中央銀行マネーで決済でき、証券の受け渡しと代金の支払いを同時に完了させる取引が実現できるのです。
決済の方法は2つ。ユーロシステムの分散型台帳上にある現金のトークンを使う方法と、既存の大口資金決済システム「T2」で決済する方法です。いずれの場合も、代金側の最終的な決済はT2で確保される設計です。
ただし、利用できるのは、T2にアクセスできる金融機関や、EUで認可・監督を受けた市場インフラなどに限られます。誰でも使える公開型の仕組みではありません。
出典・参照:
デジタルユーロ、卸売の中央銀行マネー、TARGET Services、ステーブルコインの違い
Pontesのニュースは、デジタルユーロやステーブルコインの話と混同されがちです。「結局、何が違うのか」と迷う方も多いのではないでしょうか。4つの概念を並べると、Pontesの位置づけが見えてきます。
| 概念 | 主な利用者 | 役割 | Pontesとの関係 |
|---|---|---|---|
| 小売のデジタルユーロ | 市民や店舗 | 日常の支払いに使うデジタルな中央銀行マネー(ECBが検討中) | 別の取り組み。Pontesは消費者向けではない |
| 卸売の中央銀行マネー | 銀行や市場インフラ | 金融取引の代金を中央銀行マネーで最終的に決済する | Pontesはこの決済を分散型台帳の取引に提供する |
| TARGET Services | 金融機関 | 資金・証券の決済や担保管理を担う既存の基盤 | Pontesが接続する先。置き換えではない |
| 民間のステーブルコイン | 発行者や設計によって異なる | 民間が発行するトークンで価値を移転する | Pontesは民間発行者の信用に頼らず、中央銀行マネーで決済する選択肢を示す |
中央銀行マネーで決済するということは、決済の資産が民間の発行者の信用に左右されないことを意味します。ただし、これは代金の決済についての話であり、売買される証券そのものの価格変動や運用のリスクがなくなるわけではありません。
出典・参照:
実験から実装、そして自ら使う段階へ:中央銀行の役割の変化
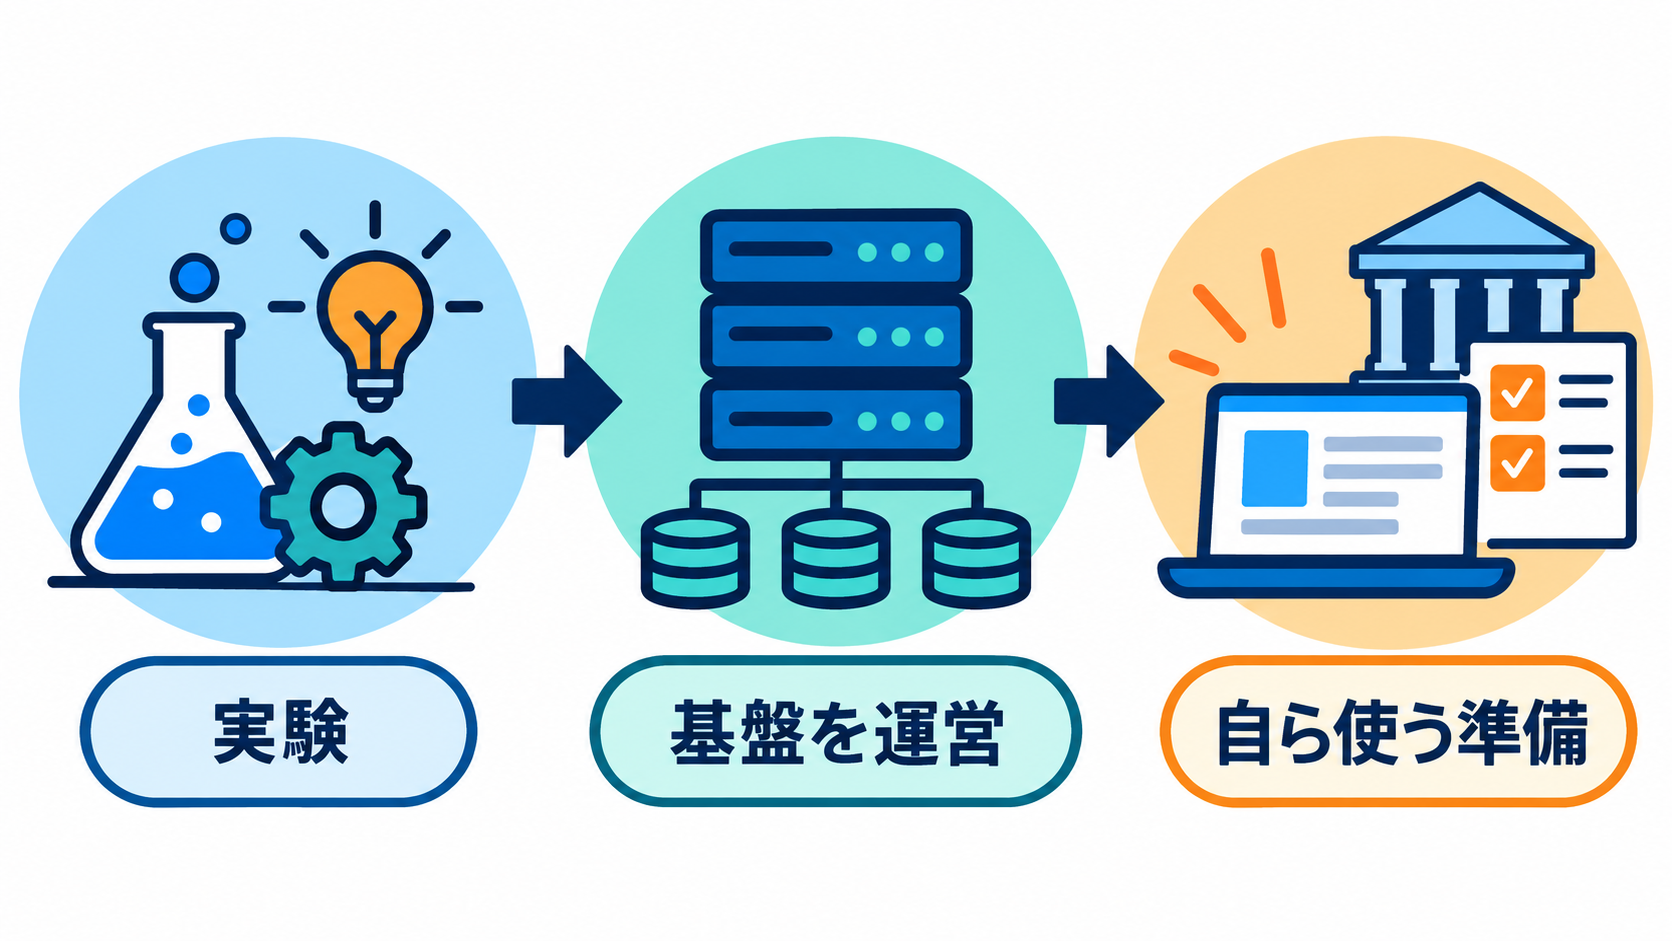
この章では、ユーロシステムが実験から本番の基盤へ進めてきた流れと、ECBが自ら使う側に加わった意味を解説し、関連する取り組みの時期を整理します。
ユーロシステムは、これまでもトークン化金融に関わってきました。既存のTARGET Servicesを運営し、2024年には64の市場参加者と50件を超える試行・実験を行っています。Pontesの稼働は、その実験を本番の基盤へ移したものなのです。
ここに、ECB自身の投資準備が加わりました。中央銀行が決済の仕組みを提供するだけでなく、将来は自らその仕組みを使う投資家になろうとしているのです。この流れは、制度を設計し、実験し、基盤を動かし、自分でも使って知見を得るという循環が生まれつつあると考えていいでしょう。
一方、長期的な構想も並行して進んでいます。欧州のトークン化金融の全体像を描く「Appia」は、2028年までに設計図を示す計画です。「2028年」という年が重なるため混同しやすいとは思いますが、Pontesの完全な実装、Appiaの設計図、ECBの投資開始は、それぞれ別の時間軸で進んでいるため、整理すると次のとおりになります。
| 取り組み | 見込み時期・状況 |
|---|---|
| Pontesの完全な実装 | 2028年を目標に、機能と営業時間を段階的に拡大中 |
| Appiaの設計図 | 2028年までに示す計画 |
| ECBの自己資金投資の開始 | 時期は未定(準備段階で、条件は今後決定) |
出典・参照:
日本の中小企業にとっての距離感
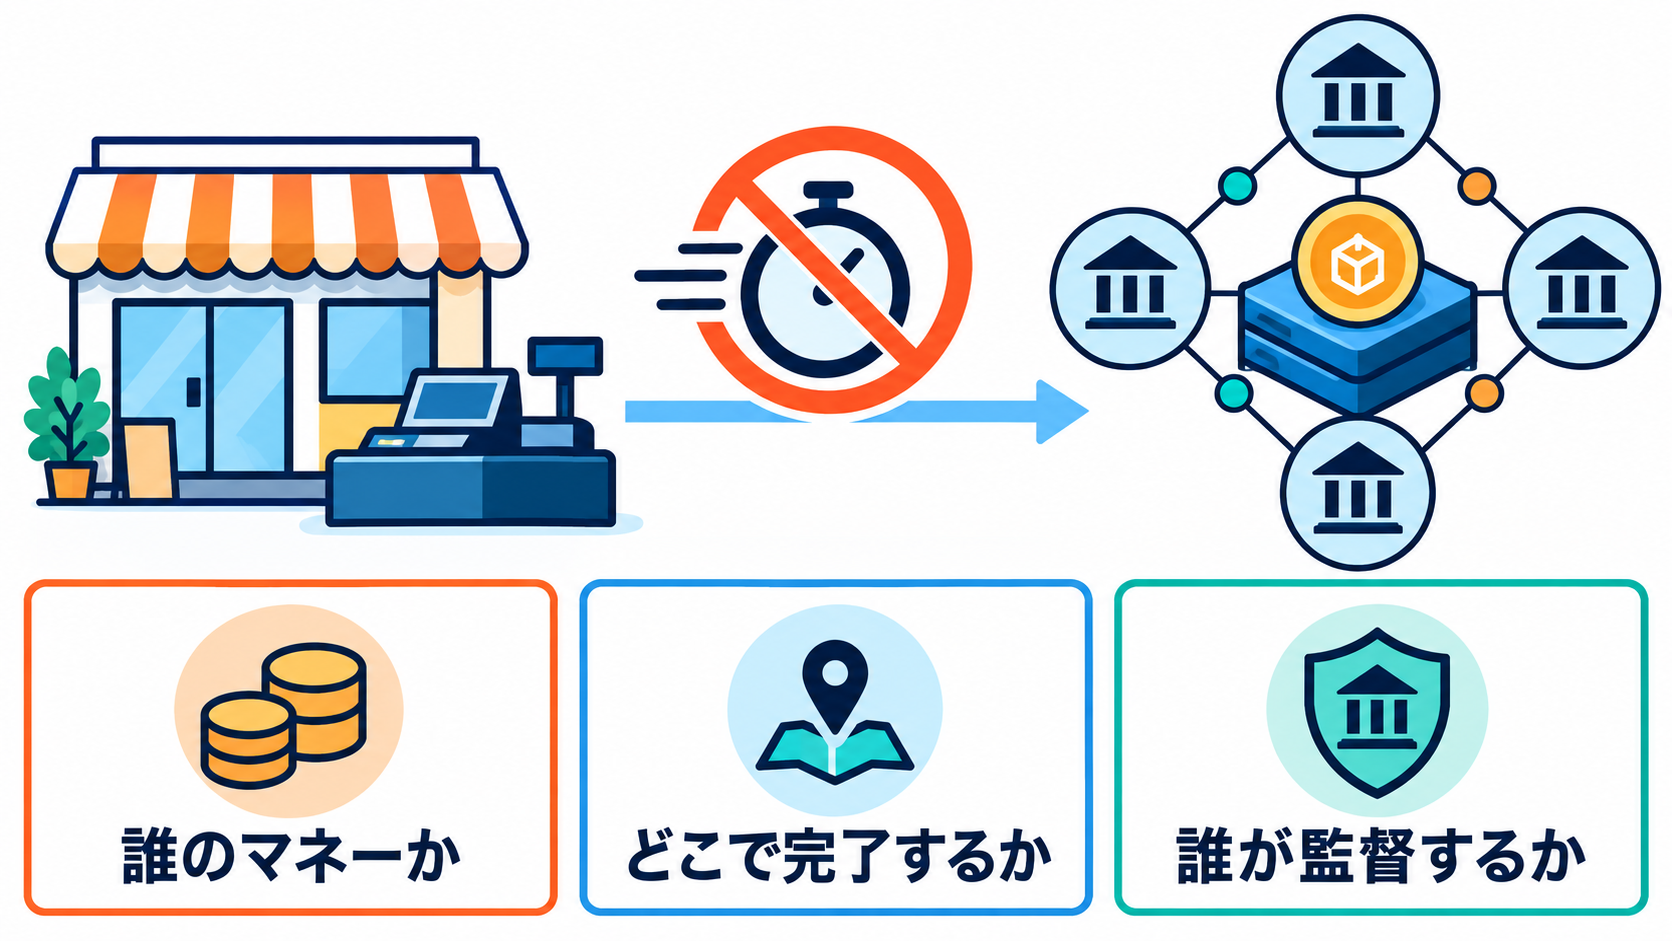
最後に、Pontesが日本の中小企業にとってどのくらい身近な話なのかを整理し、今後トークン化された金融サービスを検討するときの見方を解説します。
この変化は、日本の中小企業にとって遠い話なのでしょうか。現実的な話としては、Pontesは日本の中小企業がすぐに使える決済手段ではありません。利用できるのは欧州の金融機関や市場インフラです。決済コストの低下や24時間決済の開始も、現時点では確認されていません。
それでも、この動きは金融サービスの裏側にある関係を変える可能性があります。決済の安全性を担う主体、台帳を運営する主体、金融商品を発行・仲介する主体が、1つの取引の流れの中でどう接続されるかが変わるからです。
今後、トークン化された資金調達の商品や、国をまたぐ取引のサービスを検討する場面では、その取引が誰のマネーで決済され、どこで決済が完了し、誰が監督を受けているのかが、判断の手がかりになるでしょう。
まとめ:注目すべきは「誰のマネーで決済が完了するか」
欧州で起きたこの潮流は、中央銀行がトークン化金融を外から監督し、実験するだけの立場から、決済基盤を本番で動かし、さらに自ら使う準備を始めたという変化です。Pontesは稼働済みで、ECBの投資はまだ準備の段階にあります。この2つを区別して見ることが、このニュースを正しく読む出発点です。
トークン化金融を理解するうえで大切なのは、ブロックチェーンを使っているかどうかではありません。誰のマネーで決済が完了し、誰が市場の運営と利用に責任を持つのかという点です。欧州は、その中心に公的な中央銀行マネーを置く選択を、実装の段階へ進めたと考えることができるでしょう。
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。