


- share :
本シリーズの第4回では、クラウド・データセンター部門の正式ノミネートとしてAmazon、Microsoft、Alphabetの三強を取り上げました。今回のプラットフォーム・データ部門でも、この3社は再び姿を見せます。そしてMetaとAppleを加えた5社が、そのまま正式ノミネートになりました。
「GAFAMの次はどこだ?」を探すシリーズの第5回で、正式ノミネートがGAFAMそのものになる。これは企画の失敗ではありません。むしろ、プラットフォーム・データ部門部門こそがGAFAMという括りを生んだ本家本元だからです。検索、SNS、EC、OS、スマートフォンという、人がデジタル世界へ入るための入口を最初に握ったのが、この5社でした。
だからこそ、ここで確かめておきたい問いがあります。一昔前の覇権モデルは、AI時代にも通用するのでしょうか。ディフェンディングチャンピオン、やはり強し。そう言いたくなる数字が、2026年の決算にはいくつも並んでいます。
しかしそれは、彼らが過去の資産にあぐらをかいているからではありません。むしろ各社は、検索やSNS、EC、業務環境、デバイスという既存の巨大な入口へAIを組み込み、その入口自体をAI時代向けに作り替えようとしています。旧王者は、新しいルールのもとでも王者でいられるのでしょうか。本記事では、そんな視点でノミネート企業を詳しく見ていきます。
【本記事の要点】
- 検索・SNS・EC・OS・デバイスという「入口」を握ったGAFAM5社は、2026年の決算でもいずれも増収増益であり、旧来のプラットフォーム覇権はAI時代にも簡単には崩れていない
- 5社に共通するのは、AIを新規事業として切り離すのではなく、既存の巨大な入口そのものへ組み込み、入口の価値を底上げする戦略である
- TikTok、OpenAI、X/Grokといったダークホースは、それぞれ異なる形でGAFAMの入口独占に風穴を開けつつあるが、いずれもGAFAM5社と同等の総合力にはまだ届いていない
- GAFAM勢にとって最大のリスクはダークホースとの競争そのものよりも、EUデジタル市場法(DMA)をはじめとする各国の規制であり、強さそのものが規制対象になるという逆説が生まれている
GAFAMを生んだプラットフォーム・データという覇権モデル
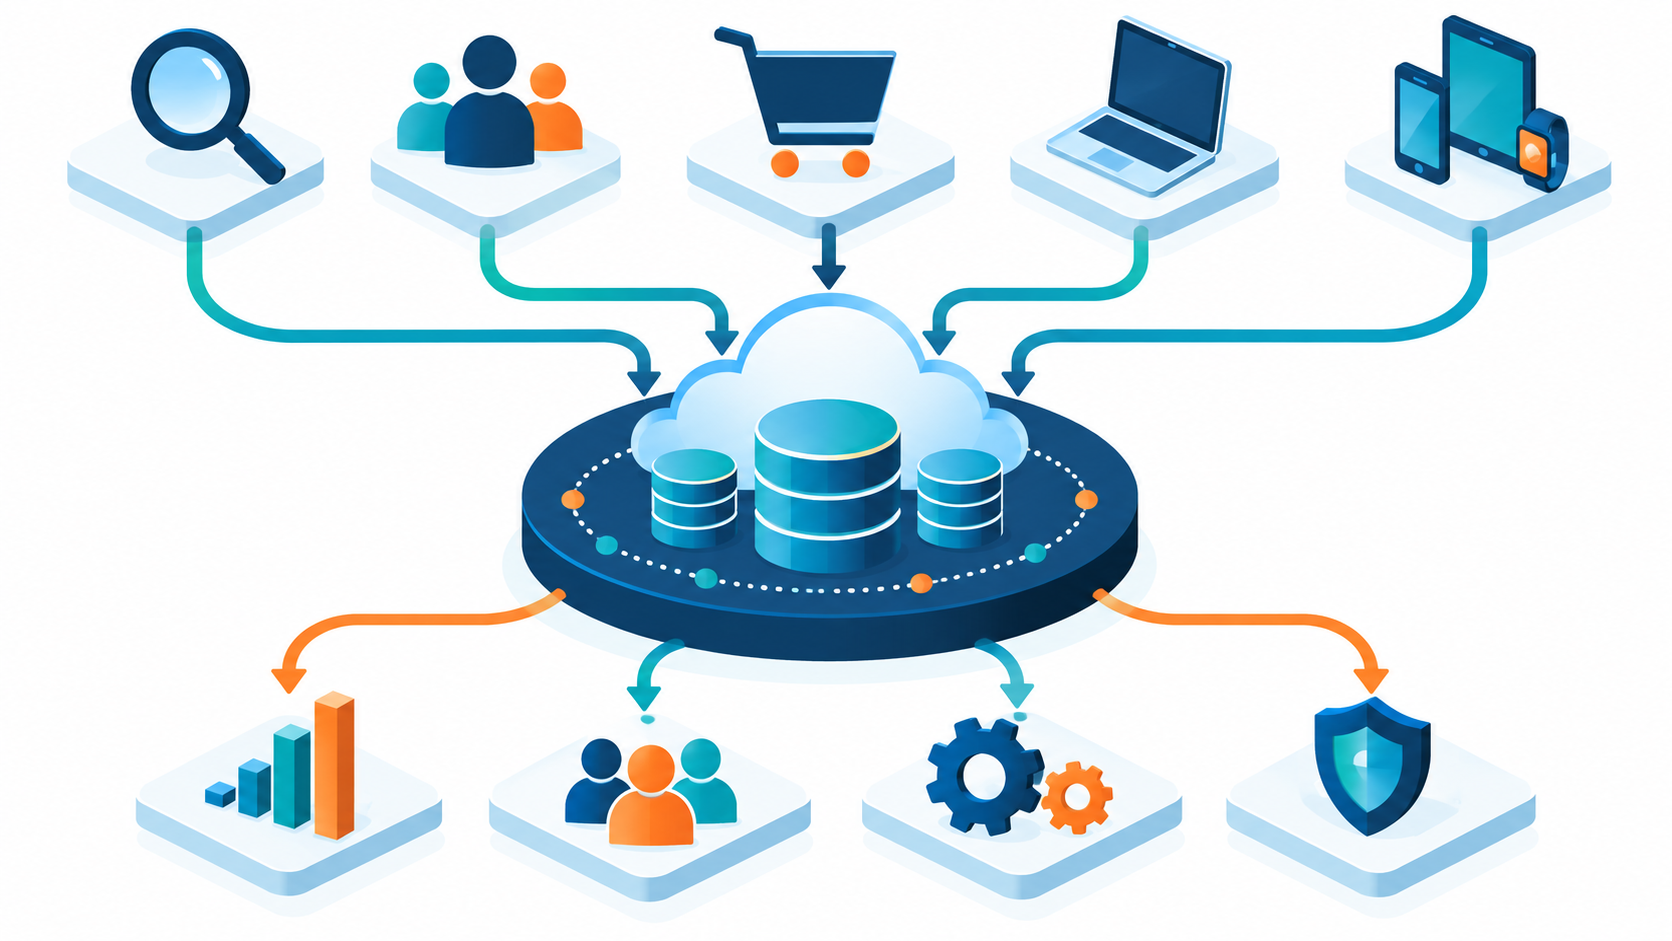
最初に、GAFAMという呼び名がなぜこの5社を指すのかを振り返ってみましょう。その理由は、彼らが便利なサービスを持っていたからではなく、人々の生活・仕事・購買・情報収集の入口をそれぞれ握ったから巨大化した、という共通点があったからです。
5社がそれぞれ握った入口を整理すると、次のようになります。
- Google:検索、広告、YouTube、Android。世界中の「知りたい」という行動そのものの入口を押さえている
- Meta:SNSとソーシャルグラフ、そして広告。人と人とのつながりという、代替の効きにくい社会的インフラを持っている
- Amazon:EC、マーケットプレイス、購買データ、物流。「買う」という経済行動の入口を、検索から決済、配送まで一気通貫で押さえている
- Microsoft:Windows、Microsoft 365、GitHub、そして企業の業務環境そのもの。個人の生活の入口ではなく、法人の仕事そのものの入口を握っている
- Apple:iPhone、Mac、OS、App Storeというデバイスエコシステム。ハードウェアという最も物理的な接点から、ソフトウェアの流通経路までを支配している
この5社の勝ち方に共通するのは、「サービスを売った」だけでなく、「利用者が日常的に必ず通る場所」を押さえたという点です。
次章以降で見るように、この問いこそが、プラットフォーム・データ部門を貫く中心テーマになります。AI時代にも、「入口とデータを握る者が勝つ」という法則は生き続けるのでしょうか。
正式ノミネート5社|ディフェンディングチャンピオンの現在地
本部門の正式ノミネートは、Alphabet/Google、Meta、Amazon、Microsoft、Appleの5社です。ダークホースを無理に混ぜず、GAFAMそのものを再審査することに、この部門の企画上の意味があります。
ここでは各社の2026年第2四半期(Appleのみ2026会計年度第3四半期、4〜6月期)決算を軸に、現在の強さとAI時代への適応度を見ていきます。
Alphabet/Google
Alphabetの2026年第2四半期売上高は1198億ドルで、前年同期比24%増でした。検索を含む部門の売上高は633億ドルで17%増、YouTube広告は111億ドルで13%増となり、いずれも二桁成長を維持しています。
同社が握るのは検索、広告、YouTube、Androidという既存プラットフォームに加え、AIモデルのGeminiとGoogle Cloudです。最大の強みは、この4つの要素をほぼ自社グループ内で垂直統合できている点にあります。
AI統合の進み具合を示すのが、Geminiアプリの利用者数です。2026年7月時点で月間アクティブ利用者数は9億5000万人でしたが、わずか1カ月後の8月には10億人を突破し、Alphabet史上もっとも成長の速いプロダクトになりました。法人向けのGemini Enterpriseも、Fortune100企業の約9割が導入するまでに広がっています。
最大のリスクは、この強さそのものがEUのデジタル市場法(DMA)の規制対象になっていることです(詳細は第7章)。キーパーソンはCEOのサンダー・ピチャイ(Sundar Pichai)で、「AIへの投資が、事業のあらゆる部分で可能性を再定義している」と述べています。
出典・参照:
Meta
Metaの2026年第2四半期売上高は608億ドルで、前年同期比28%増でした。Family全体の1日あたり利用者数(DAP)は月間平均3億6000万人で3%増、広告単価は12%上昇しています。
Metaが握るのはSNS、ソーシャルグラフ、広告というデータそのものです。最大の強みは、Facebook、Instagram、WhatsAppを束ねた比類のない社会的接点にあります。
AI活用の面では、Meta AIの月間アクティブ利用者数が、2026年第1四半期時点で12億人に達しています。一方で総費用は前年同期比55%増と、AIインフラへの投資負担が急速に膨らんでいます。
最大のリスクは、この投資が収益にどこまで転換できるかという点です。キーパーソンはCEOのマーク・ザッカーバーグ(Mark Zuckerberg)で、「AIは現在の中核事業を加速させ、次世代のプロダクトを支え、まったく新しい法人向けの機会への扉を開いている」と説明しています。
出典・参照:
Amazon
Amazonの2026年第2四半期の総売上高は2006億ドルで、前年同期比20%増となり、四半期として初めて2000億ドルを突破しました。柱の1つであるAWSの売上高は422億ドルで37%増と、この18四半期で最も速い成長率を記録しています。
Amazonが握るのはEC、マーケットプレイス、購買データ、物流、そしてAWSという計算資源です。最大の強みは、デジタルと現実の経済活動の双方を同時に押さえている点にあります。
AWSの営業利益率は39.4%に達し、AI関連事業と独自AIチップ事業はいずれも年換算収益が250億ドルを超えました。広告事業の売上高も198億ドルで26%増と、EC・クラウドに次ぐ第三の収益源として存在感を増しています。
最大のリスクは、AI・チップ・広告という複数の成長エンジンを同時に走らせるための投資負担です。キーパーソンはCEOのアンディ・ジャシー(Andy Jassy)で、「AWSは前年同期比36.7%増と好調で、AI事業とチップ事業はいずれも年換算収益で250億ドルを超えた」と述べています。
出典・参照:
Microsoft
Microsoftの2026会計年度第4四半期(2026年4〜6月期)決算では、Azureの成長率が前年同期比43%増となり、2026会計年度を通じたAzureの年間売上高は初めて1000億ドルを突破しました。
Microsoftが握るのはクラウド市場シェアに加え、Windows、Microsoft 365、GitHub、そして企業の業務プロセスそのものです。最大の強みは、この「仕事の入口」を法人向けにほぼ独占的に近い形で持っていることにあります。
Microsoft 365 Copilotの有料契約数は3000万件を超え、直近1四半期での純増数は前四半期の2倍以上に達しました。最大のリスクは、この強みがAIモデル面でOpenAIとの提携関係に依存してきた点です。OpenAIとは、2026年4月の契約見直しにより、Azureのライセンスが非独占型へ切り替わりました。
キーパーソンはCEOのサティア・ナデラ(Satya Nadella)で、Copilotが「チャット型のアシスタントから自律的なAIエージェントへと急速に進化している」と述べています。
出典・参照:
Apple
Appleの2026会計年度第3四半期(4〜6月期)売上高は1094億ドルで、前年同期比16%増でした。iPhone売上高は543億ドル、Mac売上高は104億ドルで29%増、サービス売上高は307億ドルに達し、有料サブスクリプション件数は15億件を超えています。
Appleが握るのはiPhone、Mac、OS、App Storeというデバイスエコシステムです。最大の強みは、ハードウェアからOS、アプリ流通までを一貫して支配する垂直統合モデルにあります。
Appleの体制には大きな変化がありました。2026年9月1日、15年間CEOを務めたティム・クック(Tim Cook)が退任して取締役会の役職(エグゼクティブ・チェアマン)へ移り、ハードウェアエンジニアリング担当上級副社長だったジョン・ターナス(John Ternus)が新CEOに就任しました。
最大のリスクは、App Storeの手数料収入がEU・ブラジル・日本などの規制強化によって目減りしている点です(詳細は第7章)。
出典・参照:
Googleの立ち位置|旧王者と次の王者の両面
GAFAM5社のなかでもGoogleは、少し厚めに扱う価値があります。検索、広告、YouTube、Androidという既存プラットフォームと、GeminiやGoogle Cloudという新しいAI覇権の両方に、他社よりも深く関わっているからです。
Google Cloudの2026年第2四半期売上高は前年同期比82%増の248億ドルに達しました。この成長率は、三強のなかで最も高いものです。同時にGeminiアプリは、わずか数カ月で利用者数を7億5000万人から10億人へ伸ばしています。
つまりGoogleは、「GAFAMの次を探しているのに、次の時代にもGoogleが残るのではないか」と思わせるだけの実績を、AI・クラウドの両面で積み上げているのです。
一方で、Googleほど「強いからこそ規制対象になる」という逆説を体現している企業もありません。EUのデジタル市場法(DMA)に基づき、Googleは2026年7月、検索での自社優遇とPlay Storeでの決済誘導制限を理由に、合計8億9000万ユーロの制裁金を科されました。内訳は検索での自社優遇に4億6000万ユーロ、Play Storeの決済誘導制限に4億3000万ユーロです。
これはGoogleにとってDMA初の制裁金であり、EU域内での累積負担は100億ユーロを超えました。検索という最大の武器が、そのまま最大の規制リスクにもなっている構図です。
AIによる検索行動の変化も見逃せません。Gemini統合による「AIモード」がすでに月間10億人を超える利用規模に達しているとされ、検索という入口の形そのものが変わりつつあります。強い企業でありながら、自らその入口の形を作り替えなければならない立場に置かれているのが、2026年のGoogleです。
出典・参照:
AIがGAFAMに与える影響|既存プラットフォームの強化
生成AIが登場した当初、検索が減る、Webサイトを見なくなる、アプリを使わなくなる、といった見方がありました。既存プラットフォームが弱体化するという予測です。しかし2026年の実態は、逆の方向に動いています。
GoogleはAIを検索へ、MetaはAIをSNS・メッセージングへ、MicrosoftはAIをMicrosoft 365やGitHubへ、AmazonはAIをEC・購買体験へ、AppleはAIをデバイスへ、それぞれ組み込もうとしています。
AIはGAFAMを倒すための新技術なのでしょうか。それとも、GAFAMが既存ユーザーへAIを配布することで、さらに強くなる技術なのでしょうか。ここまで見た決算数値を踏まえる限り、少なくとも2026年時点では後者の側面が強く出ているように感じられます。
この構図を最も象徴しているのが、Appleです。AIモデル開発競争だけを見ると、AppleはOpenAIやGoogle、Anthropicと比べて存在感が弱く見える場面があります。しかしAppleは、iPhone、Mac、Apple Siliconという巨大なユーザー接点を持っています。とりわけ興味深いのは、Mac miniが「AIエージェントを長時間・常時稼働させる端末」として、開発者コミュニティのあいだで急速に注目を集めていることです。
Mac miniのようなAppleシリコン搭載機は、待機時の消費電力が数ワット程度と極めて低く、常時電源を入れたまま自宅やオフィスに置いておいても電気代の負担が小さいという特徴があります。近年、メールの監視や日常業務の自動化を続ける自律型AIエージェントの流行を背景に、こうした「常時稼働のAIエージェントサーバー」としての需要が急拡大しました。
ティム・クックは2026年の決算説明で、Mac miniとMac Studioの品薄状態について、AIとエージェント型ツールに適したプラットフォームだという顧客の認識が、Apple側の予測より速いペースで広がっていることが原因だと説明しました。
Appleは2026年8月、AI性能を従来の4倍に高めた新型Mac miniを投入し、この「常時稼働AI端末」という需要そのものに正面から応える製品戦略を取っているようです。
では、最強のAIモデルを作らなくても、AIを動かす「入口」を握っていれば勝てるのでしょうか。Appleの場合、答えはまだ確定していませんが、少なくとも2026年の品薄状況は、この問いに対して「イエス」に近い実例を提供しているのではないでしょうか。
出典・参照:
GAFAMに挑むダークホース|TikTok・OpenAI・xAI/X/Grok
本章では、正式ノミネート外のダークホース枠企業にも目を向けてみましょう。とくに重要な候補が、TikTokを運営するByteDance、ChatGPTを提供するOpenAI、そしてGrokを手がけ、スペースXに買収されたxAIの3社です。
ByteDance/TikTok
TikTokは、巨大なユーザー接点と推薦アルゴリズムを持つ企業です。世界の月間アクティブ利用者数はおよそ19億人、米国だけでも月間1億3600万人・1日あたり8220万人が利用しています。従来の検索やSNSとは異なる情報接触の入口を作った企業として、GAFAMのプラットフォーム覇権へ挑戦する可能性を持っています。
ただし米国事業には2026年1月22日、大きな構造変化がありました。合弁会社「TikTok USDS」が発足し、Oracle、Silver Lake、MGXがそれぞれ15%を保有、その他の投資家が合計35.1%、そしてByteDanceの持ち分は19.9%まで縮小しているのです。米国におけるTikTokは、もはや純粋な「ByteDanceのプラットフォーム」とは言い切れない、米国資本主導の合弁事業へと姿を変えました。ただし、米国外では引き続きByteDanceが運営を続けています。
出典・参照:
OpenAI/ChatGPT
OpenAIはもともと基盤モデル企業です。しかしChatGPTの利用者数は驚異的な速度で拡大しました。週間アクティブ利用者数は2026年2月時点で9億人、7月末には10億人を超え、月間アクティブ利用者数も2026年6月に10億人を突破しています。史上もっとも速く10億人規模に到達したアプリとされます。
情報検索、コーディング、エージェント、外部サービス連携、業務利用といった機能を取り込みつつあり、AIモデル企業そのものが新しいプラットフォーム企業へ変わる可能性を示しています。次のプラットフォーム企業は、SNSや検索会社ではなくAI企業から生まれるのでしょうか。
出典・参照:
xAI/X/Grok
X/Grokの動きも見逃せません。2026年2月2日、イーロン・マスク(Elon Musk)が率いるスペースXが、全株式交換によりxAIを買収し、統合後の評価額はおよそ1兆2500億ドル(スペースX1兆ドル・xAI2500億ドル)に達しました。
Grokの月間アクティブ利用者数は2026年初めの6400万人から3月には1億1700万人まで急拡大しています。それでも、米国のモバイルチャットボット市場でのシェアは、2025年1月の1.9%から2026年1月には17.8%へ約9倍に伸びたあと、13〜14%前後で推移しており、ChatGPTとはなお大きな差があります。
出典・参照:
GAFAMと新しい覇権領域|配布力という強み
GAFAM5社を、プラットフォーム・データ部門内だけでなく、今後のビッグテック覇権全体のなかでどれほど戦えるかという視点でも考察します。重要なのは「配布力(distribution)」という視点です。
Googleは検索、MetaはSNS、AmazonはEC、Microsoftは仕事、Appleはデバイスという、それぞれ巨大な入口を握っています。新しいAIや技術が登場したとしても、最終的にそれを数億人・数十億人へ届けられる企業が強い、という可能性があります。
実際、GeminiがGoogleの検索・Android基盤に乗ることで急速に利用者を伸ばし、Meta AIがInstagramやWhatsAppという既存の巨大な社会的接点に乗ることで12億人規模に達し、Microsoft 365 Copilotが企業の既存業務ツールに乗ることで3000万件を超える有料契約を積み上げているのは、いずれも配布力の証明です。
世界を変えるのは、最先端技術を作った企業なのでしょうか。それとも、その技術を世界中へ配布できる企業なのでしょうか。ChatGPTのように、既存の巨大プラットフォームを持たないまま単独で10億人規模に到達した例外もありますが、GAFAM5社が持つ配布力の厚みは、依然として他の追随を許さない水準にあると考えることはできそうです。
GAFAM最大のリスク|各国の規制
GAFAM各社の最大の武器である検索、広告、SNS、App Store、マーケットプレイス、データ、OSは、同時に世界各国の規制当局が最も注目している領域でもあります。強いからこそ規制対象になる、という逆説がここにあります。
前述のとおり、GoogleはEUのDMAに基づき2026年7月に検索自社優遇とPlay Store決済誘導制限で合計8億9000万ユーロの制裁金を科され、Android関連の約41億ユーロ(約47億ドル)規模の制裁金についても、EU司法裁判所への上訴が2026年7月に退けられました。EU域内でのGoogleの累積負担は、すでに100億ユーロを超えています。
Appleも同様の圧力にさらされています。App Store外での安価な購入方法を利用者に案内することを妨げていたとして、2025年にEUから5億ユーロの制裁金を科されました。米国内でもApp Storeの手数料収入は、規制強化の影響で2026年に入り前年から18%減少しています。Appleは2026年8月、EU域内向けApp Storeの手数料体系を統一する新方針を発表し、2026年10月1日から適用する予定です。
これらの動きに共通するのは、ダークホースに負けなくても、既存の覇権モデルそのものが規制によって弱められる可能性があるという視点です。GAFAM5社にとって、次の覇権を脅かすのは、TikTokやOpenAIのようなダークホースだけではありません。むしろ、自らの強さが生み出した規制圧力こそが、最大の不確定要素になりつつあるのかもしれません。
出典・参照:
まとめ:GAFAMは古い。しかし、弱くない。
プラットフォーム・データという覇権モデルは、たしかに一世代前に成立したものです。検索、SNS、EC、OS、スマートフォンという入口を最初に押さえたのがGAFAM5社であり、その意味でこの部門はGAFAMという言葉そのものの発祥地です。
しかし2026年の決算を見るかぎり、GAFAM5社はいずれも増収を続け、その巨大なユーザー接点とデータのうえへ、AIを次々と組み込んでいます。GoogleはGeminiを検索とAndroidへ、MetaはMeta AIをSNSへ、AmazonはAIを購買体験へ、MicrosoftはCopilotを業務環境へ、AppleはAIエージェント需要をMac miniという既存デバイスへ。いずれも、ゼロから新しい入口を作るのではなく、既存の巨大な入口をAI時代向けに作り替えるという戦略です。
TikTok、OpenAI、X/Grokといったダークホースは、それぞれ異なる形でGAFAMの独占に風穴を開けつつあります。とりわけOpenAIが単独で10億人規模の利用者を集めた事実は、既存プラットフォームを持たなくても巨大な入口を作れることを示す重要な前例です。それでも、複数の入口を同時に、しかも収益化した形で押さえているという総合力では、GAFAM5社になお一日の長があるのは間違いなさそうです。
一方で、GAFAM勢が直面している最大のリスクは、ダークホースとの競争そのものよりも、EUのデジタル市場法をはじめとする世界各国の規制です。強いからこそ規制対象になるという逆説は、この部門の企業ほど色濃く表れる場所はありません。
次のGAFAMは、まったく新しい5社なのでしょうか。それともAI時代へ姿を変えたGAFAM自身なのでしょうか。ディフェンディングチャンピオンが、新しい時代でも王座を守れるのか。その答えは、本シリーズの他部門とあわせて、読者自身の目でも確かめていただきたいところです。
次回、シリーズ第6回では、スマートフォンの次に来る物理的な入口を扱う、デバイス・次世代インターフェース部門を取り上げます。スマートグラスやAI PC、AI専用端末といった新しい入口を、どの企業が握るのかを考察します。
プラットフォーム・データ部門 ノミネート一覧
| 企業・組織 | 区分 | ひとこと |
|---|---|---|
| Alphabet/Google | 正式ノミネート | 検索・広告・YouTube・Androidに加えGeminiとGoogle Cloudを垂直統合、三強中最速級の成長を維持 |
| Meta | 正式ノミネート | SNSとソーシャルグラフという代替の効きにくい社会的接点、Meta AIは12億人規模に到達 |
| Amazon | 正式ノミネート | EC・物流・購買データにAWSと広告を組み合わせ、四半期売上高が初めて2000億ドルを突破 |
| Microsoft | 正式ノミネート | Windows・Microsoft 365・GitHubという「仕事の入口」を握り、Copilotが3000万有料契約に到達 |
| Apple | 正式ノミネート | iPhone・Mac・App Storeのデバイスエコシステム、Mac miniが常時稼働AIエージェント端末として品薄に |
| ByteDance/TikTok | ダークホース | 巨大な推薦アルゴリズム型接点を持つが、米国事業は米国資本主導の合弁会社へ構造変化 |
| OpenAI/ChatGPT | ダークホース | 既存プラットフォームを持たずに月間10億人規模へ到達、史上最速のアプリ成長例 |
| xAI/X/Grok | ダークホース | SpaceXによる買収で評価額が急伸したが、チャットボット市場シェアはなおChatGPTに大差 |
執筆者
DXportal®運営チーム
DXportal®編集部
DXportal®の企画・運営を担当。デジタルトランスフォーメーション(DX)について企業経営者・DX推進担当の方々が読みたくなるような記事を日々更新中です。掲載希望の方は遠慮なくお問い合わせください。掲載希望・その他お問い合わせも随時受付中。